La parola «ristrutturazione» nel nome del bonus spaventa più di qualsiasi requisito reale. La legge prevede in modo esplicito il caso di chi monta solo l’impianto, e l’Agenzia delle Entrate lo conferma nella sua guida di febbraio 2026.
Cosa dice la legge, parola per parola
La detrazione che tutti chiamano «bonus fotovoltaico» è quella dell’articolo 16-bis del TUIR, il Bonus Casa, nato per il recupero del patrimonio edilizio. Fra gli interventi ammessi, la lettera h) del primo comma elenca quelli per il conseguimento di risparmi energetici, con particolare riguardo all’installazione di impianti basati sulle fonti rinnovabili.
La stessa lettera contiene la frase che risolve la questione. La guida dell’Agenzia delle Entrate, nell’edizione di febbraio 2026, la riporta così:
«Questi interventi possono essere realizzati anche in assenza di opere edilizie propriamente dette, acquisendo idonea documentazione attestante il conseguimento di risparmi energetici in applicazione della normativa vigente in materia.»
Poco sopra, la guida porta proprio l’esempio del fotovoltaico, richiamando la risoluzione 22/E del 2 aprile 2013: l’impianto è agevolabile perché sfrutta una fonte rinnovabile, a condizione che sia installato per far fronte ai bisogni energetici dell’abitazione. La realizzazione di un impianto a fonte rinnovabile comporta di per sé un risparmio energetico, quindi la documentazione da conservare è quella che prova acquisto, pagamento e installazione al servizio della casa.
Il nome del bonus quindi inganna. L’impianto fotovoltaico è un intervento autonomo dentro il Bonus Casa, con lo stesso peso di una ristrutturazione e senza bisogno di affiancarne una.
Perché tanti pensano che serva un cantiere
L’equivoco ha tre origini, tutte comprensibili.
Il nome. Per anni la detrazione è stata chiamata «bonus ristrutturazioni», e il modulo di bonifico che le banche propongono si intitola spesso così. È naturale dedurne che serva una ristrutturazione.
Il Superbonus. Con la detrazione del 110 per cento il fotovoltaico era un intervento «trainato»: entrava nell’agevolazione maggiorata solo insieme a un intervento «trainante», come l’isolamento dell’involucro o la sostituzione dell’impianto di riscaldamento. Quella regola valeva per il Superbonus, che nel 2026 resta accessibile solo a una platea ristretta, ed è rimasta nella memoria di molti come regola generale.
Il Conto Termico 3.0. È l’unico incentivo attuale che lega davvero il fotovoltaico a un secondo intervento, la pompa di calore. Chi ne ha sentito parlare tende a estendere la condizione a tutti i bonus. Per i pannelli di una famiglia la questione è chiusa in partenza, perché il GSE ammette il fotovoltaico dei privati solo su edifici con categoria catastale del terziario. Per i pannelli di una famiglia la questione è chiusa in partenza, perché il GSE ammette il fotovoltaico dei privati solo su edifici con categoria catastale del terziario.
Quali agevolazioni chiedono un altro intervento
La risposta cambia da uno strumento all’altro, e la tabella mette in fila quelli in vigore nel 2026.
| Agevolazione | Serve un altro lavoro? | Cosa vale |
|---|---|---|
| Detrazione Bonus Casa (art. 16-bis, lett. h) | no | 50 % o 36 % della spesa, in dieci rate annuali |
| IVA agevolata al 10 % | no | 10 % anziché 22 % direttamente in fattura |
| Reddito Energetico Nazionale | no, servono ISEE sotto 15.000 € e bando aperto | contributo fino a 11.000 €, alternativo alla detrazione |
| Conto Termico 3.0 | sì, pompa di calore, e per i privati solo su edifici del terziario | in un’abitazione copre la sola pompa di calore |
| Superbonus | per le famiglie non più disponibile; il fotovoltaico era trainato | non applicabile |
| Comunità energetiche | no, serve l’adesione a una configurazione | tariffa sull’energia condivisa per vent’anni |
Il percorso pratico, per chi installa solo l’impianto, si riduce a tre domande.
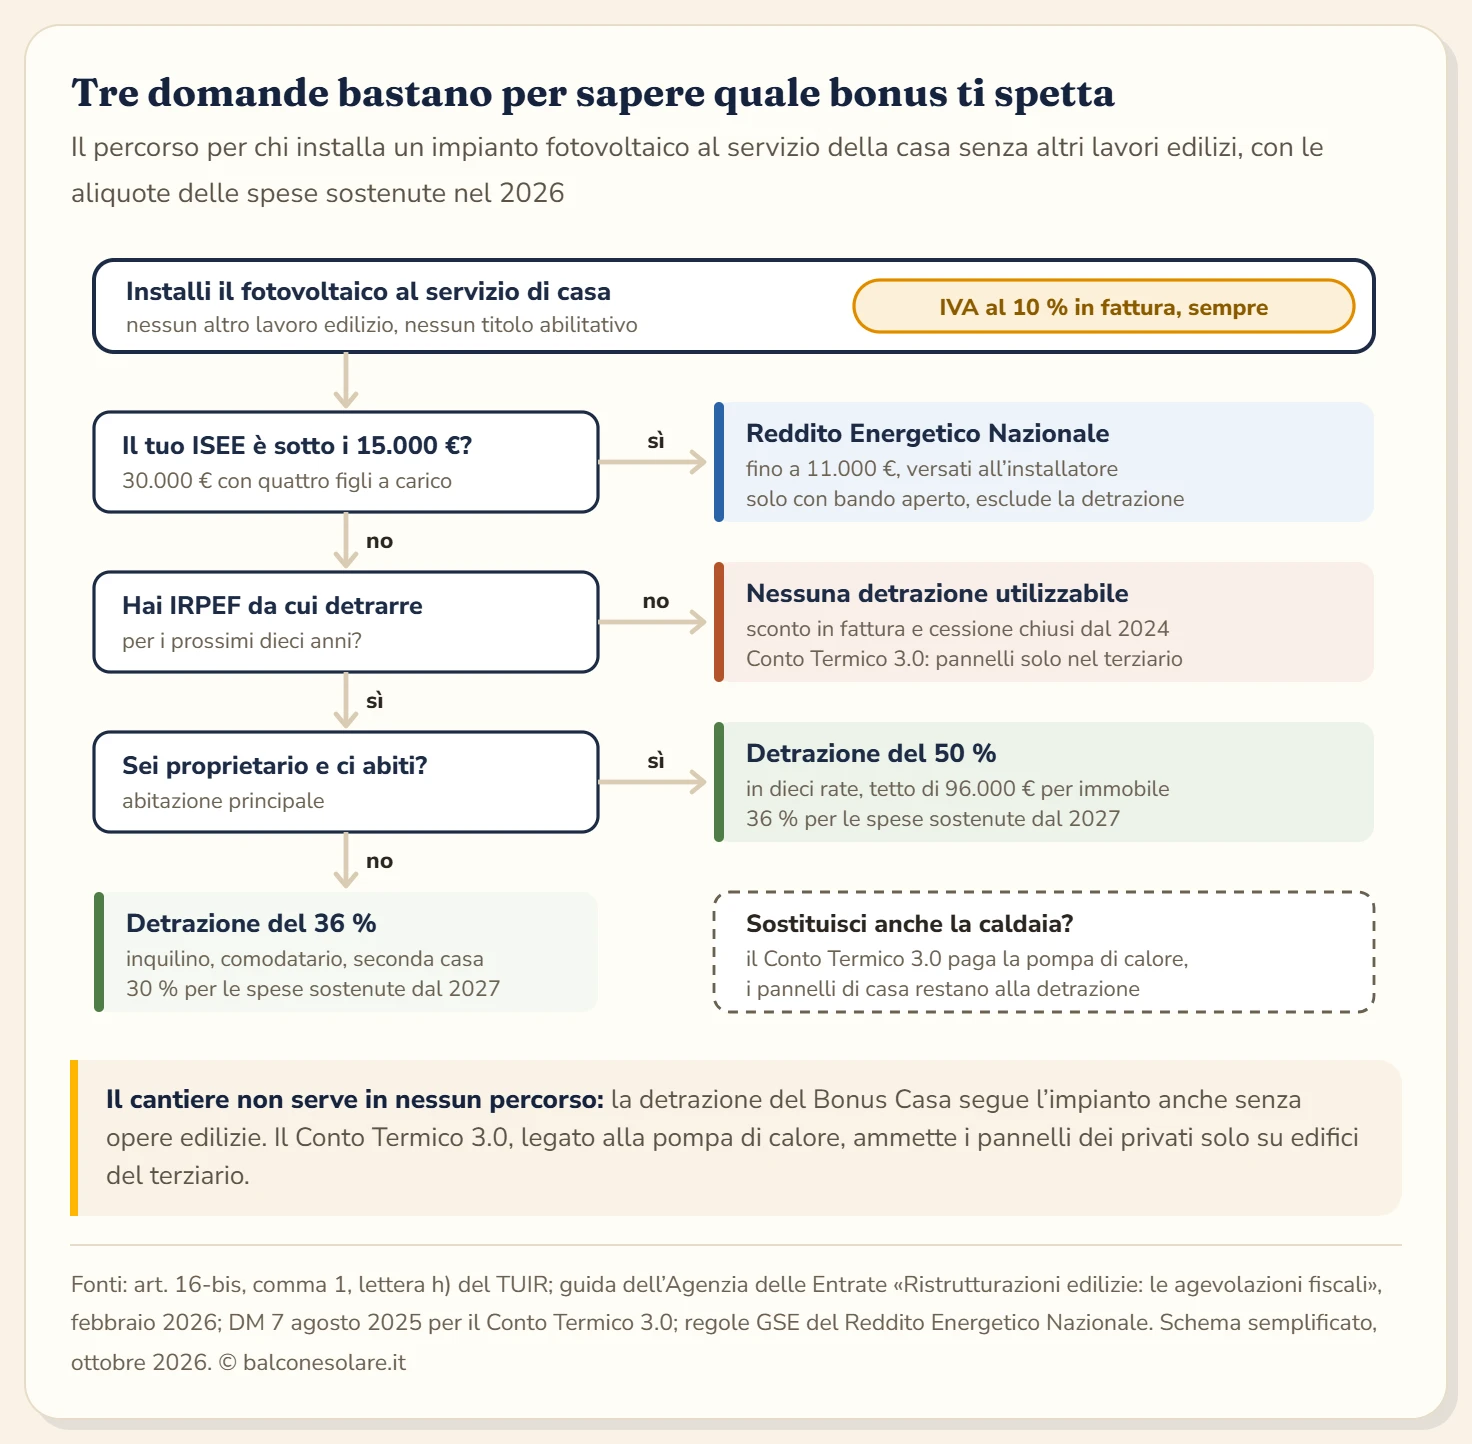
C’è anche un effetto rovesciato da conoscere. Il bonus mobili richiede un intervento di recupero edilizio, e l’Agenzia inquadra l’installazione di un impianto fotovoltaico agevolato come manutenzione straordinaria: il solo impianto può quindi aprire la strada anche alla detrazione sui mobili e sui grandi elettrodomestici. Le condizioni e le date da rispettare stanno nella guida al bonus mobili con il fotovoltaico.
Cosa sostituisce il titolo edilizio
Fra i documenti da conservare, la guida dell’Agenzia elenca le abilitazioni amministrative richieste dalla legislazione edilizia per il tipo di lavoro. Il fotovoltaico domestico, però, nella maggior parte dei casi non ne richiede alcuna.
Il D.Lgs. 190/2024, il Testo Unico sulle rinnovabili in vigore dal 30 dicembre 2024, colloca fra le attività libere gli impianti solari sugli edifici esistenti e quelli a terra fino a 1 MW in adiacenza agli edifici a cui sono asserviti. Niente permesso di costruire, niente SCIA, niente CILA. Le eccezioni riguardano gli immobili e le aree sottoposti a vincolo, dove può servire l’autorizzazione paesaggistica, che in quel caso diventa il documento da conservare. Il quadro edilizio completo sta nella guida ai permessi per il fotovoltaico da balcone, valido anche per il tetto, e quello degli impianti a terra nella guida al fotovoltaico da giardino.
Per questa situazione la guida prevede una soluzione precisa:
«[…] o, se la normativa non prevede alcun titolo abilitativo, dichiarazione sostitutiva dell’atto di notorietà in cui indicare la data di inizio dei lavori e attestare che gli interventi realizzati rientrano tra quelli agevolabili.»
La dichiarazione si scrive su carta semplice nella forma del DPR 445/2000 e contiene, oltre ai due elementi richiesti, tutto ciò che rende l’intervento identificabile:
- i dati di chi dichiara e il titolo con cui possiede o detiene l’immobile;
- l’indirizzo e i dati catastali dell’unità immobiliare;
- la data di inizio dei lavori, cioè il giorno del montaggio o dell’arrivo dell’installatore;
- la descrizione dell’impianto: potenza, numero di moduli, inverter ed eventuale accumulo;
- l’attestazione che l’intervento rientra fra quelli dell’articolo 16-bis, comma 1, lettera h) del TUIR;
- data e firma, con copia del documento d’identità.
Non va inviata a nessun ufficio. Si conserva con fatture e bonifici e si consegna al CAF o al commercialista quando si compila la dichiarazione dei redditi.
I documenti da mettere nel fascicolo
Senza titolo edilizio il fascicolo resta corto, e ogni pezzo ha una funzione precisa.
| Documento | A cosa serve |
|---|---|
| Fatture intestate a chi detrae | provano la spesa |
| Ricevute dei bonifici parlanti | provano il pagamento tracciato, condizione per la detrazione |
| Dichiarazione sostitutiva con data di inizio lavori | sostituisce il titolo edilizio che manca |
| Ricevuta della comunicazione ENEA | adempimento entro 90 giorni dalla fine dei lavori |
| Dichiarazione di conformità dell’installatore | prova che l’impianto è stato realizzato a regola d’arte |
| Consenso scritto del proprietario | solo se detrae l’inquilino o il comodatario |
| Delibera assembleare e certificazione dell’amministratore | solo per impianti sulle parti comuni del condominio |
Il pagamento è il punto in cui si perdono più pratiche: carta di credito e PayPal fanno perdere il diritto, il bonifico ordinario va sanato con una dichiarazione dell’impresa. I dati da inserire stanno nella guida al bonifico parlante, quelli che la fattura deve riportare nella guida alla fattura per la detrazione del fotovoltaico.
La condizione che conta: un impianto al servizio della casa
Il requisito sostanziale è uno solo, e la guida lo scrive chiaramente: l’impianto deve essere installato per far fronte ai bisogni energetici dell’abitazione, cioè per usi domestici, illuminazione e alimentazione degli apparecchi elettrici, e quindi essere posto direttamente al servizio della casa.
Nella pratica questo significa un impianto dimensionato sui consumi della famiglia e collegato al contatore dell’abitazione. Un kit da balcone soddisfa il requisito per costruzione, visto che sotto gli 800 W il surplus non viene neppure remunerato. Su un impianto da tetto conta che la taglia segua i consumi della casa, perché un impianto progettato come attività di produzione e vendita di energia esce dal perimetro della detrazione.
Il secondo requisito è l’edificio esistente. Sulla casa in costruzione la detrazione non spetta, e la potenza fotovoltaica che la legge impone ai nuovi edifici resta esclusa anche dagli altri incentivi: il caso è analizzato nella guida al bonus fotovoltaico per la nuova costruzione.
Chi può detrarre e con quale aliquota
Le aliquote del 2026 dipendono dal titolo con cui si abita la casa, e la differenza vale 14 punti.
| Chi sostiene la spesa | Spese 2026 | Spese 2027 |
|---|---|---|
| Proprietario o titolare di un diritto reale, abitazione principale | 50 % | 36 % |
| Proprietario di una seconda casa o di un immobile affittato | 36 % | 30 % |
| Inquilino o comodatario, con il consenso del proprietario | 36 % | 30 % |
| Familiare convivente che paga la spesa | 36 % | 30 % |
Per l’aliquota maggiorata la guida chiede che il diritto di proprietà, o il diritto reale, esista già alla data di inizio dei lavori o al pagamento, se anteriore, e che l’immobile sia abitazione principale. Chi trasferisce la residenza nella casa al termine dei lavori rientra comunque nel caso favorevole, come spiega la guida al bonus fotovoltaico per la seconda casa.
Chi monta l’impianto da sé conserva il diritto alla detrazione sulle spese dei materiali, e la parcella dell’elettricista pagata con le stesse modalità si aggiunge: i dettagli sono nella guida all’impianto fotovoltaico fai da te.
Se la ristrutturazione invece c’è
Chi installa l’impianto durante lavori più ampi gode della stessa detrazione, con tre regole in più da tenere presenti.
Il tetto di spesa è condiviso. I 96.000 euro valgono per unità immobiliare e comprendono tutti gli interventi del Bonus Casa sullo stesso immobile: impianto, batteria, opere edilizie. Una ristrutturazione costosa può lasciare poco spazio al fotovoltaico, e conviene fare il conto prima di firmare i preventivi. Il caso della batteria è nella guida alla detrazione della batteria di accumulo.
La data di inizio lavori è una sola. Con un titolo edilizio in corso, CILA o SCIA che sia, la data di inizio dei lavori la fissa quel titolo, e la dichiarazione sostitutiva non serve.
I redditi alti hanno un tetto proprio. Dal 2025 l’articolo 16-ter del TUIR limita il totale delle detrazioni per chi ha un reddito complessivo sopra i 75.000 euro. Il limite si calcola su un importo base di 14.000 euro fino a 100.000 euro di reddito e di 8.000 euro oltre, moltiplicato per un coefficiente fra 0,50 e 1 secondo i figli a carico, e nel conto entra la rata annuale di ogni intervento edilizio. Una ristrutturazione grande e l’impianto nello stesso anno possono superarlo.
Il verdetto
Il bonus fotovoltaico non chiede alcuna ristrutturazione. La detrazione del Bonus Casa segue l’impianto da solo, sul tetto, in giardino o sul balcone, perché la lettera h) dell’articolo 16-bis prevede espressamente gli interventi senza opere edilizie. Per le spese del 2026 vale il 50 per cento sull’abitazione principale del proprietario e il 36 per cento negli altri casi.
Al posto del titolo edilizio che manca prepara la dichiarazione sostitutiva con la data di inizio lavori il giorno stesso del montaggio, paga con bonifico parlante e invia la comunicazione all’ENEA entro 90 giorni. Il Conto Termico 3.0 entra in gioco solo se devi comunque sostituire la caldaia con una pompa di calore, e anche allora paga la pompa di calore e lascia i pannelli alla detrazione.
Quanto rende l’impianto una volta incassata la detrazione, tetto per tetto, lo trovi nella guida su conviene installare il fotovoltaico; tutte le altre agevolazioni sono raccolte nella guida al bonus fotovoltaico.
Domande frequenti
Si può avere il bonus fotovoltaico senza fare una ristrutturazione?
Sì. L'articolo 16-bis, comma 1, lettera h) del TUIR agevola gli interventi per il risparmio energetico con particolare riguardo agli impianti a fonti rinnovabili, e precisa che possono essere realizzati anche in assenza di opere edilizie propriamente dette. L'Agenzia delle Entrate cita espressamente il fotovoltaico al servizio dell'abitazione fra questi interventi. Per le spese del 2026 la detrazione vale il 50 per cento sull'abitazione principale del proprietario e il 36 per cento negli altri casi.
Serve la CILA per installare il fotovoltaico e avere la detrazione?
No, perché il Testo Unico sulle rinnovabili, il D.Lgs. 190/2024, colloca gli impianti solari sugli edifici esistenti fra le attività libere. Quando la normativa edilizia non prevede alcun titolo abilitativo, la guida dell'Agenzia delle Entrate chiede di conservare una dichiarazione sostitutiva dell'atto di notorietà con la data di inizio dei lavori e l'attestazione che gli interventi rientrano fra quelli agevolabili.
Cosa va scritto nella dichiarazione sostitutiva di atto di notorietà?
La guida dell'Agenzia richiede due elementi: la data di inizio dei lavori e l'attestazione che l'intervento rientra fra quelli agevolabili. Conviene aggiungere i dati dell'immobile, compresi quelli catastali, la descrizione dell'impianto con potenza e componenti principali e il riferimento all'articolo 16-bis, comma 1, lettera h) del TUIR. La dichiarazione si firma con un documento d'identità allegato e si conserva con fatture e bonifici, senza inviarla ad alcun ufficio.
Il Conto Termico 3.0 vale per il solo fotovoltaico?
No. Il Conto Termico 3.0, in vigore dal 25 dicembre 2025, ammette il fotovoltaico con l'eventuale accumulo solo insieme alla sostituzione dell'impianto di climatizzazione con una pompa di calore elettrica, e per i privati solo su edifici con categoria catastale del terziario. In un'abitazione copre quindi la pompa di calore, e per i pannelli restano la detrazione del Bonus Casa e l'IVA al 10 per cento. Alcune Regioni, come l'Abruzzo nel 2026, pagano i pannelli a chi ottiene il Conto Termico per la pompa di calore.
La batteria aggiunta dopo è detraibile anche senza lavori?
Sì. Il sistema di accumulo rientra nello stesso intervento della lettera h), sia acquistato insieme all'impianto sia aggiunto in un secondo momento a un fotovoltaico esistente, e la guida dell'Agenzia lo elenca fra gli interventi da comunicare all'ENEA. Il tetto di 96.000 euro per unità immobiliare resta uno solo per impianto, batteria ed eventuali altri lavori sullo stesso immobile.
Serve la comunicazione all'ENEA anche senza lavori edilizi?
Sì. La guida dell'Agenzia include l'installazione di impianti fotovoltaici e sistemi di accumulo fra gli interventi da comunicare sul portale bonusfiscali.enea.it entro 90 giorni dalla fine dei lavori. Con la risoluzione 46/E del 18 aprile 2019 l'Agenzia ha chiarito che la mancata o tardiva comunicazione non fa perdere la detrazione, però resta un adempimento previsto e richiede pochi minuti.
L'inquilino può avere il bonus fotovoltaico senza ristrutturare?
Sì, con il consenso scritto del proprietario e con fattura e bonifico intestati a sé. L'aliquota maggiorata spetta solo al proprietario o al titolare di un diritto reale che vi abita, quindi l'inquilino detrae il 36 per cento delle spese del 2026 e il 30 per cento di quelle del 2027. La detrazione resta a lui anche quando il contratto di locazione finisce.