La casa al mare, la casa dei nonni in paese, l’appartamento in montagna: sulla seconda casa i pannelli si possono detrarre, con un’aliquota più bassa e con qualche regola che sorprende. Dal 2025 la legge premia chi interviene sull’abitazione principale, e il resto degli immobili scende di un gradino. Qui trovi quanto vale il bonus fotovoltaico sulla seconda casa, i casi in cui torna al 50 per cento e il conto che decide davvero, cioè quanta energia userai.
Quanto si detrae sulla seconda casa
Il fotovoltaico entra nel Bonus Casa, la detrazione dell’articolo 16-bis del TUIR per il recupero del patrimonio edilizio. La legge di bilancio 2025 ha diviso le aliquote in due binari, e la legge di bilancio 2026 (legge 199/2025) ha confermato per il 2026 i valori dell’anno precedente.
| Anno della spesa | Abitazione principale del proprietario | Seconda casa e altri casi | Tetto di spesa |
|---|---|---|---|
| 2025 | 50 % | 36 % | 96.000 € |
| 2026 | 50 % | 36 % | 96.000 € |
| 2027 | 36 % | 30 % | 96.000 € |
| 2028-2033 | 30 % | 30 % | 48.000 € |
| dal 2034 | 36 % | 36 % | 48.000 € |
La seconda casa sta quindi nella colonna di destra, con un gradino di 14 punti rispetto all’abitazione principale per le spese del 2026 e di 6 punti per quelle del 2027. Dal 2028 le due colonne si riuniscono e la differenza sparisce.
Il resto del meccanismo è identico. La detrazione si divide in dieci quote annuali di pari importo, il pagamento passa dal bonifico parlante e l’impianto deve essere al servizio dell’abitazione, cioè coprirne i consumi domestici. La procedura passo per passo è nella guida alla detrazione fiscale del fotovoltaico da balcone, il quadro di tutti gli incentivi nella panoramica sul bonus fotovoltaico.
Cosa intende il fisco per abitazione principale
L’aliquota più alta dipende da due requisiti, entrambi fissati dalla norma e chiariti dall’Agenzia delle Entrate nella circolare 8/E del 19 giugno 2025:
- Chi paga deve essere titolare, all’inizio dei lavori o al momento della spesa se precedente, di un diritto di proprietà (anche nuda proprietà o proprietà superficiaria) o di un diritto reale di godimento: usufrutto, uso, abitazione.
- L’immobile deve essere adibito ad abitazione principale.
Per la seconda condizione l’Agenzia usa la definizione dell’articolo 10 del TUIR: è abitazione principale quella in cui la persona fisica che la possiede, o i suoi familiari, dimorano abitualmente. Conta quindi dove vivi davvero, e la residenza anagrafica ne è la prova più semplice.
Una casa usata nei fine settimana o d’estate non soddisfa questo requisito, qualunque sia il numero di giorni passati lì.
Quando anche la seconda casa arriva al 50 per cento
La circolare 8/E apre tre strade che conviene conoscere prima di pagare le fatture.
La casa diventa abitazione principale a fine lavori. Se l’immobile non è abitazione principale all’inizio dei lavori, la maggiorazione spetta comunque a condizione che lo diventi al termine dei lavori. È il caso di chi installa l’impianto nella casa in cui sta per trasferirsi: se il trasloco avviene entro la fine dell’intervento, la spesa vale il 50 per cento.
Ci vive stabilmente un familiare. Rientra nella definizione anche l’immobile in cui dimora abitualmente un familiare del proprietario: coniuge, parenti entro il terzo grado, affini entro il secondo. C’è però un limite preciso. Se il proprietario abita in un immobile suo e possiede un secondo immobile in cui vive un familiare, vale esclusivamente la casa in cui abita lui. L’appartamento del figlio studente, quindi, arriva al 50 per cento solo se il genitore che paga non ha un’abitazione principale di proprietà.
La destinazione cambia dopo. Se al momento giusto tutti i requisiti c’erano, la maggiorazione resta anche quando negli anni successivi l’immobile smette di essere abitazione principale. Chi installa i pannelli nella casa in cui vive e poi la trasforma in casa per le vacanze continua a detrarre al 50 per cento le quote residue.
Chi può detrarre: proprietario, inquilino, familiare
La maggiorazione segue la persona oltre che l’immobile. Anche sull’abitazione principale, chi non è proprietario o titolare di un diritto reale resta all’aliquota base.
| Chi paga l’impianto | Seconda casa | Abitazione principale |
|---|---|---|
| Proprietario o usufruttuario | 36 % | 50 % |
| Inquilino o comodatario, con contratto registrato e consenso del proprietario | 36 % | 36 % |
| Familiare convivente del proprietario | 36 % | 36 % |
Le aliquote sono quelle delle spese sostenute nel 2026. Per la seconda casa affittata l’effetto è lineare: il proprietario detrae al 36 per cento, e se l’impianto lo paga l’inquilino vale la stessa aliquota, con il consenso del proprietario ai lavori e un contratto registrato già al loro avvio.
Le altre agevolazioni sulla seconda casa
La detrazione è la voce principale, e attorno ci sono altri strumenti con regole proprie.
| Strumento | Sulla seconda casa | Nota |
|---|---|---|
| IVA agevolata al 10 % | sì | si applica in fattura agli impianti a fonti rinnovabili, a prescindere dall’uso della casa |
| Reddito Energetico | no | richiede residenza anagrafica nell’abitazione servita e ISEE sotto 15.000 € |
| Ritiro Dedicato | sì, oltre gli 800 W | paga l’energia immessa a prezzi di mercato |
| Comunità energetiche | sì | la tariffa premio riguarda l’energia condivisa nella configurazione |
| Conto Termico 3.0 | solo in casi particolari | ammette il fotovoltaico solo insieme alla sostituzione dell’impianto di riscaldamento con una pompa di calore |
Tre dettagli fiscali pesano più spesso sulla seconda casa che sulla prima:
- Redditi sopra 75.000 euro. Dal 2025 l’articolo 16-ter del TUIR pone un tetto complessivo alle detrazioni per questi contribuenti, e le rate del Bonus Casa ci rientrano. Chi possiede più immobili ha spesso redditi in questa fascia, e conviene fare il conto prima.
- Proprietari non residenti. La guida dell’Agenzia sulle ristrutturazioni ammette tutti i contribuenti IRPEF, residenti o meno in Italia. La detrazione si sottrae però dall’imposta lorda, quindi serve un reddito tassato in Italia abbastanza alto da assorbire le quote.
- Vendita della casa. Se vendi prima della fine dei dieci anni, le quote residue passano all’acquirente, salvo diverso accordo scritto nell’atto.
Il Reddito Energetico, con i suoi requisiti di ISEE e residenza, è spiegato nella guida al bonus fotovoltaico GSE. Chi arreda la seconda casa ha un’opportunità in più: l’impianto detratto con il Bonus Casa apre il bonus mobili, che resta al 50 per cento anche quando l’impianto si detrae al 36.
Il nodo vero: produrre quando in casa non c’è nessuno
Sulla seconda casa l’aliquota conta meno di un’altra variabile: quanta energia consumi mentre i pannelli producono. Un kit da balcone sotto gli 800 W immette in rete l’energia che non usi senza compenso, quindi ogni kWh prodotto a casa vuota vale zero.
Per la casa al mare usata d’estate, la curva di produzione di un kit appeso alla ringhiera gioca contro. Il modulo verticale lavora meglio con il sole basso delle mezze stagioni e rende meno proprio in estate, quando il sole a mezzogiorno è alto e colpisce la piastra di sbieco.
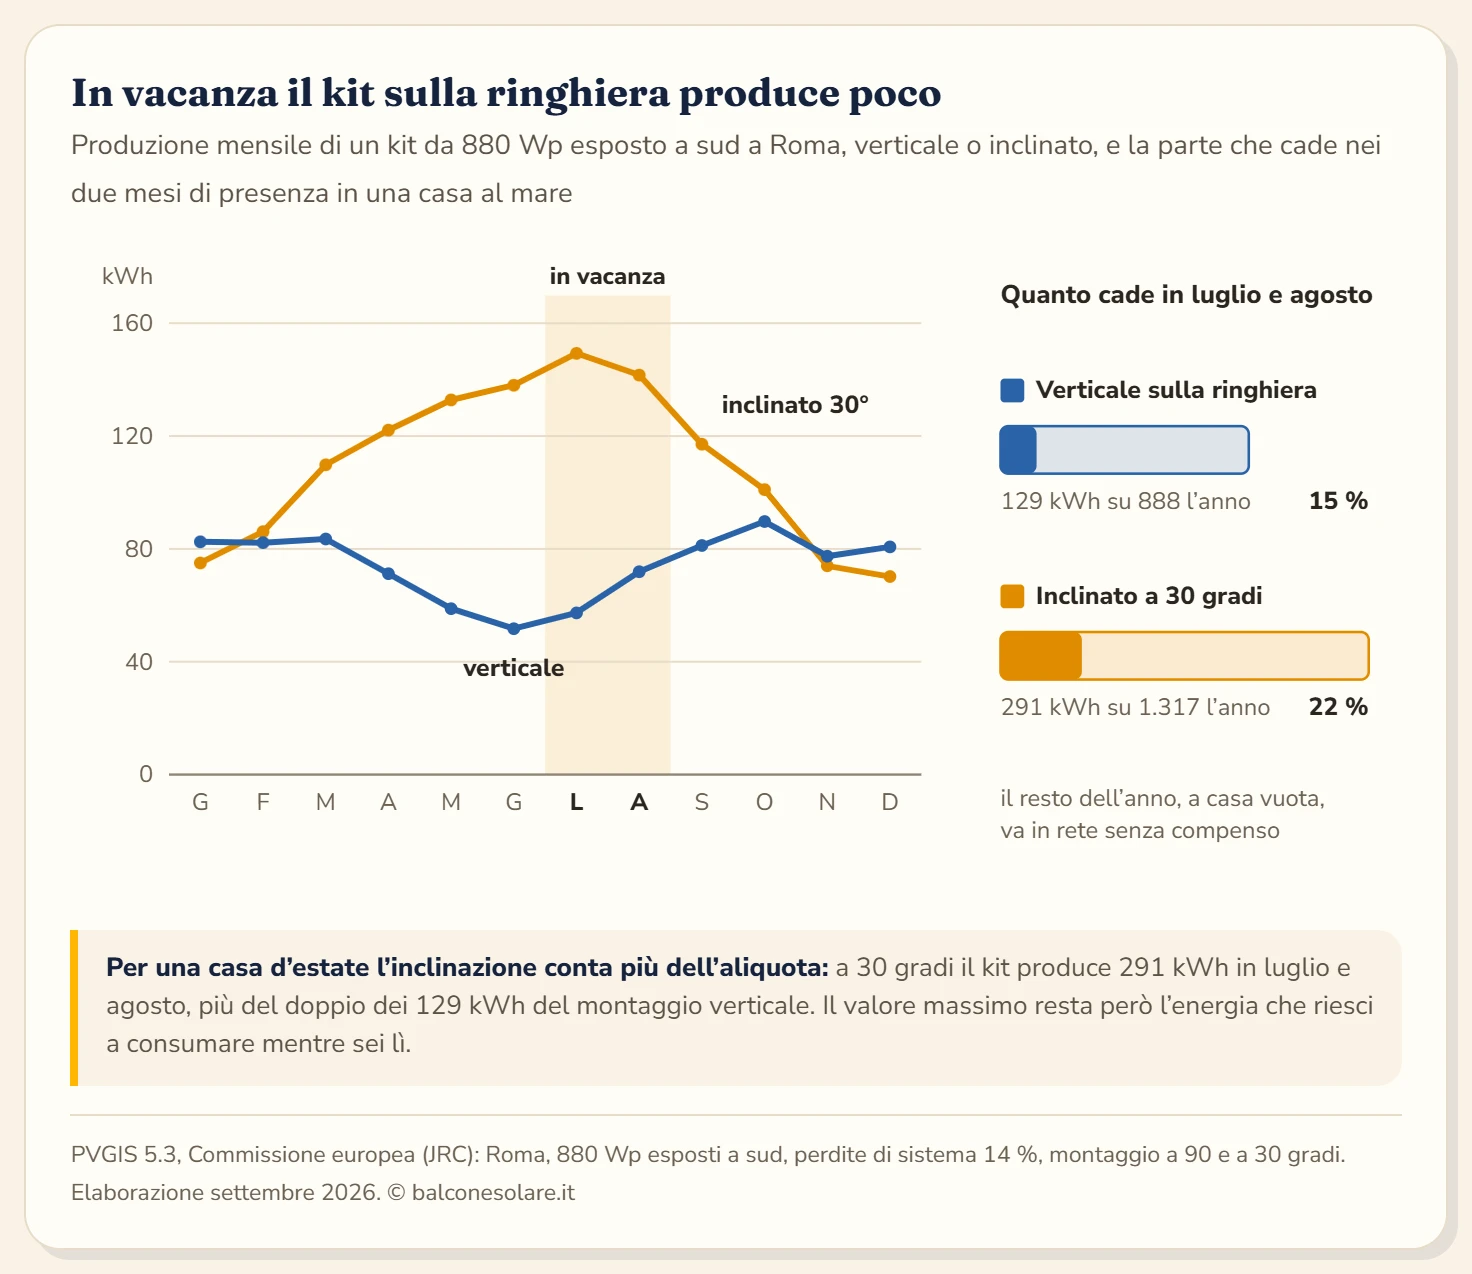
I numeri vengono dal calcolatore PVGIS della Commissione europea per un kit da 880 Wp esposto a sud a Roma, con perdite di sistema al 14 per cento:
| Montaggio | Produzione annua | Luglio + agosto | Quota estiva | Valore estivo a 0,25 €/kWh |
|---|---|---|---|---|
| Verticale sulla ringhiera | 888 kWh | 129 kWh | 15 % | circa 32 € |
| Inclinato a 30 gradi | 1.317 kWh | 291 kWh | 22 % | circa 73 € |
Il valore estivo è un tetto massimo, perché presuppone di consumare tutta l’energia prodotta nel momento in cui arriva. Per confronto, lo stesso kit verticale in una casa abitata tutto l’anno vale circa 130-175 euro l’anno, come mostra la guida su quanto produce un fotovoltaico da balcone.
La casa del fine settimana usata tutto l’anno sta a metà. Con due giorni su sette in casa, sui giorni di presenza cade al massimo 888 × 2/7 = circa 254 kWh di produzione del kit verticale; con un autoconsumo del 60 per cento restano circa 150 kWh, cioè circa 38 euro l’anno.
Cosa cambia per un kit da balcone nella casa delle vacanze
Il conto sopra porta a quattro scelte pratiche:
- Inclinare i moduli. Per una casa usata d’estate la staffa a 30 gradi più che raddoppia la produzione di luglio e agosto rispetto al verticale. I modelli di staffa e i limiti della ringhiera sono nella guida alle staffe per il fotovoltaico da balcone.
- Staccare l’interruttore generale quando parti. Un microinverter conforme alla CEI 0-21 si ferma quando manca la tensione di rete, quindi a contatore staccato il kit non produce e non immette nulla. Se lasci acceso il frigorifero, una parte della produzione di mezzogiorno lo copre anche in tua assenza.
- Controllare il fissaggio prima dell’inverno. Una casa chiusa per mesi significa nessuno che veda una staffa allentata dopo una mareggiata o una bufera. Il controllo si fa alla prima visita dopo un temporale forte.
- Fare la pratica sulla fornitura giusta. La Comunicazione Unica si presenta sul punto di prelievo della seconda casa, a nome di chi ne è titolare, anche se il contratto è da cliente non residente.
Sulla bolletta vale una precisazione. I clienti domestici non residenti pagano una quota fissa per gli oneri di sistema, circa 95 euro l’anno nelle tariffe del terzo trimestre 2026, che le abitazioni di residenza non pagano. Quella quota è indipendente dai kWh consumati e resta uguale anche con i pannelli: il fotovoltaico agisce sulla parte variabile della bolletta.
Due esempi di calcolo
Gli importi della detrazione sulla seconda casa, per le spese del 2026, confrontati con quelli dell’abitazione principale:
| Impianto | Spesa | Seconda casa, 36 % | Abitazione principale, 50 % | Differenza |
|---|---|---|---|---|
| Kit da balcone da 800 W | 600 € | 216 €, 21,60 € l’anno | 300 €, 30 € l’anno | 84 € |
| Impianto sul tetto da 3 kW | 7.000 € | 2.520 €, 252 € l’anno | 3.500 €, 350 € l’anno | 980 € |
Le spese sono esempi di calcolo; per un impianto da 3 kW chiavi in mano i prezzi di mercato stanno fra 5.400 e 8.400 euro, come mostra la guida a quanto costa un impianto fotovoltaico.
Sul kit da balcone la differenza fra le due aliquote vale pochi euro l’anno, e decide molto meno del montaggio e dei mesi di presenza. Sull’impianto da tetto la differenza cresce, e se stai pensando di trasferirti nella seconda casa, far coincidere il trasloco con la fine dei lavori vale quasi mille euro.
Il verdetto
Il bonus fotovoltaico sulla seconda casa esiste e funziona come sull’abitazione principale, con un’aliquota più bassa: 36 per cento per le spese del 2026, 30 per cento per quelle del 2027, su un tetto di 96.000 euro per ogni immobile. Il 50 per cento torna solo se la casa diventa abitazione principale entro la fine dei lavori, o se ci vive stabilmente un familiare e tu non abiti in un altro immobile di proprietà.
Prima dell’aliquota, però, conviene guardare al calendario. Un kit da balcone ripaga solo l’energia consumata mentre produce, e in una casa usata due mesi l’anno quella quota è piccola. Se la casa si abita d’estate, moduli inclinati e consumi concentrati di giorno cambiano il risultato più di qualsiasi detrazione; se si abita tutto l’anno nei fine settimana, il conto va fatto sui giorni di presenza.
Domande frequenti
Si può detrarre il fotovoltaico installato sulla seconda casa?
Sì. Il fotovoltaico rientra nel Bonus Casa anche sugli immobili diversi dall'abitazione principale, con un'aliquota del 36 per cento per le spese sostenute nel 2026 e del 30 per cento per quelle del 2027. Il tetto di spesa è di 96.000 euro per unità immobiliare e la detrazione si recupera in dieci quote annuali nella dichiarazione dei redditi.
In quali casi la seconda casa ha diritto alla detrazione del 50 per cento?
Quando diventa abitazione principale del proprietario entro la fine dei lavori, perché la circolare 8/E del 2025 guarda alla destinazione al termine dell'intervento. Conta come abitazione principale anche l'immobile in cui dimora abitualmente un familiare, ma solo se il proprietario non abita in un altro immobile suo: in quel caso vale esclusivamente la casa in cui vive lui.
Se la seconda casa è in affitto posso detrarre il fotovoltaico?
Sì, al 36 per cento nel 2026, perché per il proprietario la casa affittata resta un immobile diverso dall'abitazione principale. Può detrarre anche l'inquilino che paga l'impianto, con il consenso del proprietario e un contratto registrato all'inizio dei lavori, sempre al 36 per cento: la maggiorazione al 50 spetta solo a chi è proprietario o titolare di un diritto reale.
Posso avere la detrazione del fotovoltaico su due case diverse?
Sì. Il limite di 96.000 euro si applica a ogni singola unità immobiliare, quindi chi installa un impianto sulla casa in cui vive e un altro sulla casa al mare ha due plafond distinti. L'aliquota segue l'immobile: 50 per cento sull'abitazione principale e 36 per cento sull'altra per le spese del 2026.
Il Reddito Energetico vale per la seconda casa?
No. Il contributo a fondo perduto del Reddito Energetico richiede la residenza anagrafica nell'abitazione servita dall'impianto, oltre a un ISEE sotto 15.000 euro, o 30.000 euro con almeno quattro figli a carico. Sulla seconda casa restano la detrazione del Bonus Casa, l'IVA agevolata al 10 per cento e la cessione dell'energia immessa al GSE.
Chi non risiede in Italia può detrarre il fotovoltaico della casa di vacanza?
Sì, se in Italia paga l'IRPEF. La guida dell'Agenzia delle Entrate ammette tutti i contribuenti assoggettati all'IRPEF, residenti o meno nel territorio dello Stato. La detrazione però si sottrae dall'imposta lorda, quindi chi in Italia non ha redditi tassati o ne ha troppo pochi perde le quote che non riesce a usare.
Conviene un kit da balcone nella casa delle vacanze?
Dipende da quanto ci stai. Un kit da 880 Wp appeso verticalmente a Roma produce circa 888 kWh l'anno, ma solo 129 kWh fra luglio e agosto. Se usi la casa solo in quei due mesi, anche consumando tutto sul momento risparmi circa 32 euro l'anno a 0,25 euro per kWh, perché sotto gli 800 W l'energia immessa nei mesi di assenza va in rete senza compenso. Inclinare i moduli a 30 gradi porta gli stessi due mesi a circa 291 kWh.