Chi ottiene il 50 per cento e chi si ferma al 36
La detrazione per il fotovoltaico di casa è quella del Bonus Casa, l’agevolazione per il recupero del patrimonio edilizio dell’articolo 16-bis del TUIR. La lettera h) del primo comma copre gli impianti basati su fonti rinnovabili, e la risoluzione 22/E del 2 aprile 2013 dell’Agenzia delle Entrate ha confermato che ci rientrano i pannelli fotovoltaici.
Per le spese del 2026 l’aliquota piena richiede due condizioni insieme. Chi paga deve essere proprietario dell’immobile o titolare di un diritto reale di godimento, cioè usufrutto, uso o abitazione. L’immobile deve essere la sua abitazione principale, al più tardi alla fine dei lavori. Quando una delle due manca, la detrazione resta con l’aliquota del 36 per cento.
| Chi paga e per quale casa | Spese 2026 | 2027, legge in vigore | 2027, ddl di Bilancio |
|---|---|---|---|
| Proprietario o usufruttuario, abitazione principale | 50 % | 36 % | 50 % |
| Proprietario, seconda casa | 36 % | 30 % | 36 % |
| Inquilino o comodatario con consenso del proprietario | 36 % | 30 % | 36 % |
| Familiare convivente che non è proprietario | 36 % | 30 % | 36 % |
L’ultima riga sorprende più spesso. Il coniuge che paga l’impianto sulla casa dell’altro, senza esserne comproprietario, si ferma al 36 per cento anche se ci vive. Lo ha chiarito la circolare 8/E del 19 giugno 2025. Se la casa è cointestata, ognuno detrae la parte che ha pagato, con la propria aliquota.
Cosa prevede la proroga per il 2027
Il disegno di legge di Bilancio 2027 è stato approvato dal Consiglio dei ministri il 28 ottobre 2026 ed è all’esame della Camera come A.C. 3174. L’articolo 4 riguarda le detrazioni edilizie e, per le spese sostenute nel 2027, conferma le regole di oggi:
- 50 per cento per il proprietario o titolare di un diritto reale sull’abitazione principale
- 36 per cento in tutti gli altri casi
- tetto di 96.000 euro per unità immobiliare e recupero in dieci quote annuali
Senza la proroga, dal 1° gennaio 2027 scatterebbero il 36 per cento sull’abitazione principale e il 30 per cento negli altri casi. Sono le aliquote già scritte nella legge di Bilancio 2025 e rinviate di un anno dalla legge di Bilancio 2026 (articolo 1, comma 22, della legge 199/2025). Il disegno di legge può ancora cambiare in Parlamento, e l’approvazione definitiva è attesa entro il 31 dicembre.
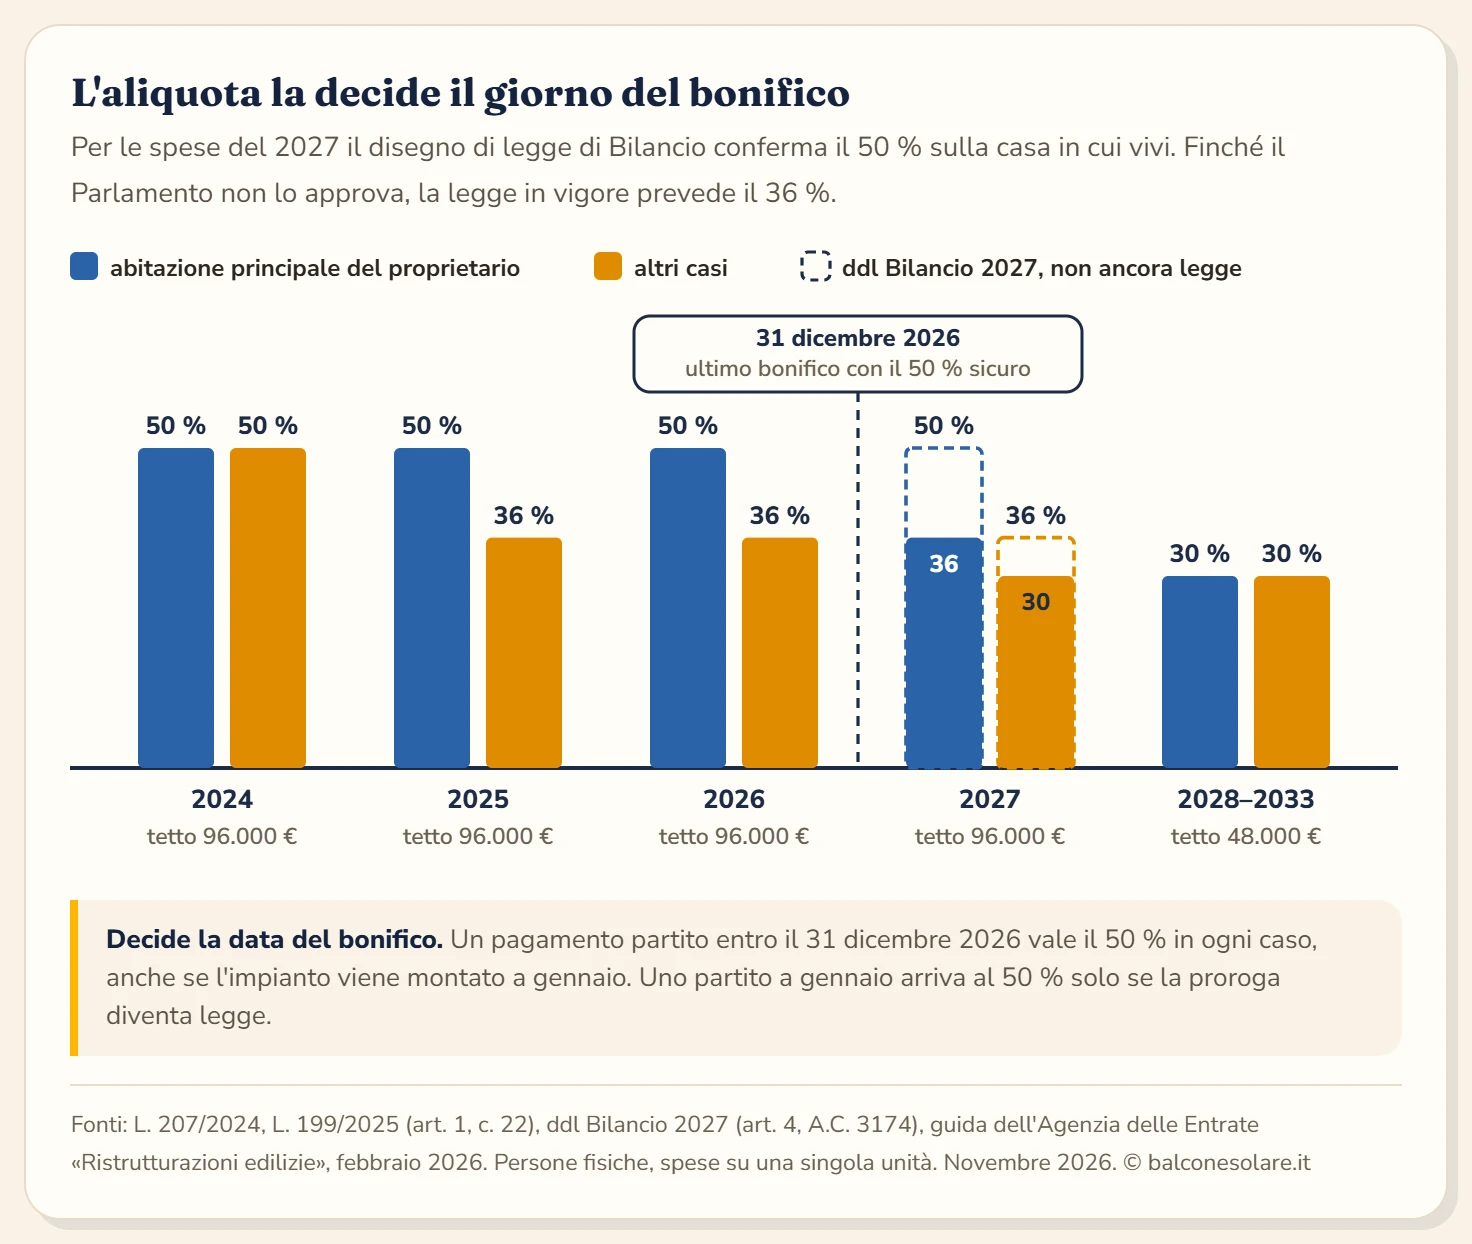
La conferma riguarda soltanto il 2027. Per gli anni successivi il testo non prevede nulla, quindi restano le regole attuali, che dal 2028 al 2033 portano il Bonus Casa al 30 per cento per tutti, con il tetto dimezzato a 48.000 euro.
Dal 1° gennaio 2027 cambia anche la numerazione. Entra in applicazione il nuovo Testo unico delle imposte sui redditi, il D.Lgs. 117/2026, che sposta la disciplina dell’articolo 16-bis nel nuovo articolo 17 senza cambiarne il contenuto. Il disegno di legge colloca le aliquote del 2027 in un nuovo articolo 360-quater dello stesso Testo unico.
Pagare a dicembre o a gennaio
Per le persone fisiche la spesa appartiene all’anno in cui parte il bonifico. La data del montaggio e quella della fattura non spostano l’aliquota, e ogni pagamento fa storia a sé.
- Preventivo firmato, lavori a gennaio. Un acconto pagato a dicembre con bonifico parlante prende il 50 per cento anche se l’impianto viene montato dopo. Il resto segue le aliquote del 2027.
- Lavori finiti a dicembre, saldo a gennaio. Il saldo ricade nel 2027. Anticiparlo di qualche giorno toglie ogni dubbio sulla quota più grossa.
- Casa in cui ti stai trasferendo. Il 50 per cento spetta se l’immobile diventa abitazione principale entro la fine dei lavori, quindi il cambio di residenza va fatto prima che l’impianto sia concluso.
Il tetto di 96.000 euro non raddoppia con il cambio d’anno. Quando un intervento prosegue quello iniziato l’anno prima, nel limite contano anche le spese già sostenute per lo stesso intervento. Per un impianto domestico il tetto resta lontano, ma diventa stretto quando nello stesso anno si ristruttura mezza casa.
Le spese che entrano nella detrazione
La detrazione si calcola sull’intera spesa sostenuta per l’impianto, IVA compresa. Oltre ai lavori, la guida dell’Agenzia delle Entrate ammette le voci strettamente collegate all’intervento.
| Voce di spesa | Esempi per un impianto fotovoltaico |
|---|---|
| Materiali e componenti | moduli, inverter, strutture di fissaggio, cavi, quadro elettrico |
| Sistema di accumulo | batteria abbinata all’impianto, anche se acquistata dopo |
| Posa in opera | manodopera dell’installatore, ponteggio o piattaforma per lavorare sul tetto |
| Prestazioni professionali | progetto, direzione lavori, relazione di conformità dei lavori |
| Perizie e sopralluoghi | sopralluogo tecnico, verifica della copertura |
| Imposte e diritti | IVA, imposta di bollo, diritti per autorizzazioni e comunicazioni |
Per la batteria valgono alcune distinzioni, a partire dall’accumulo comprato anni dopo l’impianto, e le spiega la guida su accumulo fotovoltaico e detrazione.
Ogni voce deve passare da un bonifico parlante ed essere documentata da una fattura intestata a chi detrae. Quello che paghi con carta di credito o in contanti resta fuori dalla detrazione. Un finanziamento invece funziona, se la finanziaria paga l’impresa con un bonifico parlante. Lo ammette la circolare 43/E del 2016, e la spesa cade nell’anno di quel bonifico.
Il tetto di 96.000 euro vale per unità immobiliare e si divide fra tutti quelli che detraggono sulla stessa casa. Se nello stesso anno rifai anche la copertura o l’impianto elettrico, quelle spese stanno nello stesso limite del fotovoltaico.
Il limite dei 20 kW e l’impianto al servizio della casa
La risoluzione 22/E del 2013 fissa la condizione sostanziale. L’impianto deve nascere per i bisogni energetici dell’abitazione, cioè illuminazione, elettrodomestici e gli altri usi domestici, ed essere collegato direttamente all’utenza di casa.
La detrazione è esclusa quando la cessione dell’energia in eccesso diventa attività commerciale. La risoluzione fa due esempi:
- un impianto con potenza superiore a 20 kW
- un impianto fino a 20 kW che non è al servizio dell’abitazione
Vendere al GSE l’energia che non consumi resta compatibile. Nella stessa risoluzione il Ministero dello sviluppo economico ritiene cumulabili con la detrazione sia lo scambio sul posto sia il ritiro dedicato. Erano incompatibili le tariffe incentivanti del vecchio Conto Energia. Lo scambio sul posto è chiuso ai nuovi impianti dal 2025, quindi per l’energia immessa da un impianto nuovo resta il ritiro dedicato.
La stessa risoluzione semplifica le prove. Basta conservare i documenti che dimostrano acquisto e installazione su un edificio residenziale, senza attestare quanto si risparmia. Dove la normativa edilizia non richiede un titolo, come per i pannelli sul tetto in attività libera, al suo posto va una dichiarazione sostitutiva di atto notorio con la data di inizio dei lavori.
Redditi sopra 75.000 euro: il tetto agli oneri
Dal 2025 l’articolo 16-ter del TUIR limita il totale delle spese detraibili per chi ha un reddito complessivo oltre i 75.000 euro. Il tetto si ottiene moltiplicando un importo base per un coefficiente che dipende dai figli fiscalmente a carico. Dal 2027 la stessa regola passa all’articolo 18 del nuovo Testo unico.
| Figli fiscalmente a carico | Reddito da 75.000 a 100.000 € | Reddito oltre 100.000 € |
|---|---|---|
| Nessuno (coefficiente 0,50) | 7.000 € | 4.000 € |
| Uno (0,70) | 9.800 € | 5.600 € |
| Due (0,85) | 11.900 € | 6.800 € |
| Più di due, o uno con disabilità (1) | 14.000 € | 8.000 € |
Per il fotovoltaico conta la rata annua di spesa, come chiarisce la circolare 6/E del 29 maggio 2025. Un impianto da 12.000 euro pesa 1.200 euro l’anno sul tetto, per dieci anni. Le rate di spese pagate fino al 2024 restano fuori dal calcolo, e lo stesso vale per le spese sanitarie.
Un esempio con un reddito di 110.000 euro e nessun figlio a carico, quindi un tetto di 4.000 euro. La rata del fotovoltaico da 1.200 euro ci sta. Se nello stesso anno porti in detrazione anche 3.500 euro di altre spese, per esempio interessi di un mutuo acceso dal 2025 e spese di istruzione, il totale arriva a 4.700 euro e 700 euro restano fuori. La circolare ammette di inserire per prime le spese con l’aliquota più alta, quindi a restare fuori sono quelle al 19 per cento e la rata del fotovoltaico al 50 per cento passa intera.
Quanto torna su 12.000 euro di spesa
La detrazione si recupera in dieci quote uguali, a partire dalla dichiarazione dell’anno successivo al pagamento.
| Aliquota | Detrazione totale | Quota annua per 10 anni |
|---|---|---|
| 50 % | 6.000 € | 600 € |
| 36 % | 4.320 € | 432 € |
| 30 % | 3.600 € | 360 € |
Fra il 50 e il 36 per cento passano 1.680 euro su dieci anni, 168 euro a dichiarazione. È la cifra in gioco per chi paga a cavallo fra il 2026 e il 2027 nel caso in cui la proroga non passi.
Ogni quota si sottrae dall’IRPEF lorda di quell’anno. Se l’imposta è più bassa della quota, la differenza si perde e non passa all’anno dopo. Chi ha un reddito basso, o già molte altre detrazioni, fa bene a guardare l’imposta dell’ultimo 730 prima di decidere quanto spendere. Se vendi la casa prima della fine dei dieci anni, le quote residue passano all’acquirente, salvo un accordo diverso scritto nell’atto.
Come si chiede, passo per passo
- Bonifico parlante per ogni pagamento, con causale, codice fiscale di chi detrae e partita IVA dell’impresa. Sull’accredito la banca trattiene all’impresa una ritenuta dell’11 per cento, che per te non cambia l’importo detraibile. Come compilarlo lo spiega la guida al bonifico parlante per il fotovoltaico.
- Fattura intestata a chi detrae, con la descrizione dell’impianto e dei lavori.
- Titolo edilizio o dichiarazione sostitutiva con la data di inizio dei lavori, se il titolo non è previsto.
- Comunicazione all’ENEA entro 90 giorni dalla fine dei lavori, sul portale dedicato alle detrazioni. L’ENEA stessa ha chiarito che il mancato invio non fa decadere il Bonus Casa, e farla resta comunque un adempimento previsto.
- Dichiarazione dei redditi dell’anno successivo. Nel 730 la spesa va nel quadro E, sezione III A, righi da E41 a E43, con i dati catastali dell’immobile.
Sconto in fattura e cessione del credito sono chiusi per i nuovi interventi dal D.L. 11/2023, e il D.L. 39/2024 ha tolto le ultime eccezioni. Oggi la detrazione passa solo dalla dichiarazione dei redditi. Per un kit da balcone valgono le stesse regole con importi molto più piccoli, e i conti stanno nella guida alla detrazione per il fotovoltaico da balcone.
Il verdetto
Se l’impianto è deciso e l’installatore ha un preventivo firmato, il modo più sicuro per avere il 50 per cento è pagare entro il 31 dicembre 2026, anche solo con un acconto tramite bonifico parlante. Tutto ciò che parte a gennaio dipende dalla legge di Bilancio 2027, e il testo del governo va proprio nella direzione della conferma.
Prima di pagare conviene controllare tre cose. Fattura e bonifico devono essere intestati al proprietario che vive nella casa, perché solo chi possiede la casa arriva al 50 per cento. Con un reddito sopra i 75.000 euro la rata va messa a confronto con il tetto agli oneri. E l’IRPEF di ogni anno deve bastare a coprire la quota. Quando la legge sarà pubblicata in Gazzetta Ufficiale, il quadro del 2027 sarà definitivo anche per i pagamenti già fatti a gennaio.
Domande frequenti
La detrazione del 50% sul fotovoltaico vale anche nel 2027?
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026 e ora all'esame della Camera come A.C. 3174, la conferma per le spese del 2027: 50% sull'abitazione principale del proprietario, 36% negli altri casi, tetto di 96.000 euro. Finché il Parlamento non approva la legge vale la norma in vigore, che per il 2027 prevede il 36% e il 30%. L'approvazione definitiva è attesa entro il 31 dicembre 2026.
Se pago un acconto a dicembre e il saldo a gennaio, che aliquota ho?
Ogni bonifico conta nell'anno in cui parte. L'acconto pagato entro il 31 dicembre 2026 prende il 50%, il saldo di gennaio l'aliquota del 2027, quindi il 50% se la proroga diventa legge e il 36% in caso contrario. Il tetto di 96.000 euro resta uno solo per l'intero intervento, anche quando i pagamenti cadono in due anni.
La casa è del mio coniuge e l'impianto lo pago io: arrivo al 50%?
No. Il familiare convivente può detrarre le spese che sostiene davvero, con fattura e bonifico a suo nome, però la circolare 8/E del 2025 riserva il 50% a chi è proprietario o titolare di un diritto reale sull'abitazione principale. Il coniuge che paga senza essere comproprietario resta al 36%. Se l'aliquota piena è importante, conviene che fattura e bonifico siano intestati al proprietario.
Un impianto fotovoltaico sopra i 20 kW si può detrarre?
Di regola no. La risoluzione 22/E del 2013 esclude la detrazione quando la cessione dell'energia in eccesso diventa attività commerciale, e come esempio indica proprio l'impianto sopra i 20 kW, oppure quello più piccolo che non serve l'abitazione. Gli impianti sul tetto di una casa restano di solito molto sotto questa soglia.
La detrazione si può avere insieme al ritiro dedicato del GSE?
Sì. La risoluzione 22/E del 2013 riporta il parere del Ministero dello sviluppo economico, secondo cui scambio sul posto e ritiro dedicato si cumulano con la detrazione. Erano incompatibili le tariffe incentivanti del vecchio Conto Energia. Lo scambio sul posto è chiuso ai nuovi impianti dal 2025, quindi per l'energia immessa da un impianto nuovo resta il ritiro dedicato.
Ho un reddito di 110.000 euro: perdo la detrazione del fotovoltaico?
La detrazione resta, ma la sua rata entra nel tetto agli oneri detraibili dell'articolo 16-ter del TUIR. Sopra i 100.000 euro il tetto vale 8.000 euro moltiplicati per un coefficiente legato ai figli a carico, quindi 4.000 euro senza figli. Conta la rata annua di spesa, quindi un impianto da 12.000 euro pesa 1.200 euro l'anno. Se con gli altri oneri superi il tetto, la circolare 6/E del 2025 ammette di inserire per prime le spese con l'aliquota più alta.
Rifacimento della copertura e impianto fotovoltaico hanno due tetti di spesa separati?
No. Il limite di 96.000 euro vale per unità immobiliare e comprende tutti gli interventi di recupero edilizio sulla stessa unità, quindi anche la manutenzione straordinaria del tetto. Se i lavori proseguono un intervento iniziato l'anno prima, nel limite contano anche le spese già sostenute per quell'intervento.
Come si chiede la detrazione del 50% per il fotovoltaico?
Si paga con bonifico parlante, si conserva la fattura intestata a chi detrae, si invia la comunicazione all'ENEA entro 90 giorni dalla fine dei lavori e si indica la spesa nella dichiarazione dei redditi dell'anno dopo. Nel 730 va nel quadro E, sezione III A, righi da E41 a E43. Da lì la detrazione scende in dieci quote annuali, perché sconto in fattura e cessione del credito non sono più disponibili per i nuovi interventi.