Che cosa rende «parlante» un bonifico
Un bonifico normale sposta denaro e comunica poco: chi paga, chi incassa, quanto. Il bonifico per le agevolazioni fiscali fa un lavoro in più, perché trasmette al sistema informativo dell’Agenzia delle Entrate tre informazioni che servono a collegare quella somma a una detrazione precisa.
La prima è la causale con il riferimento normativo, che dice a quale agevolazione si riferisce il pagamento. La seconda è il codice fiscale del beneficiario della detrazione, cioè di chi metterà quella spesa nella propria dichiarazione dei redditi. La terza è il codice fiscale o la partita IVA del destinatario, l’impresa o il negozio che riceve i soldi.
Da qui discende la conseguenza pratica che sorprende di più: la forma del pagamento pesa quanto la sostanza. Un impianto perfettamente in regola, con fattura corretta e comunicazione al distributore inviata, perde la detrazione se pagato con carta di credito. Le modalità ammesse restano il bonifico bancario e quello postale, e ogni altro strumento resta fuori.
Nell’home banking il modulo giusto ha di solito un nome esplicito, del tipo «bonifico per detrazioni fiscali», «bonifico agevolazioni fiscali» o «bonifico ristrutturazioni». Quel modulo apre campi aggiuntivi che il bonifico ordinario non ha, ed è la ragione per cui il modulo standard va evitato anche scrivendo la causale a mano.
I quattro punti da controllare prima di premere invio
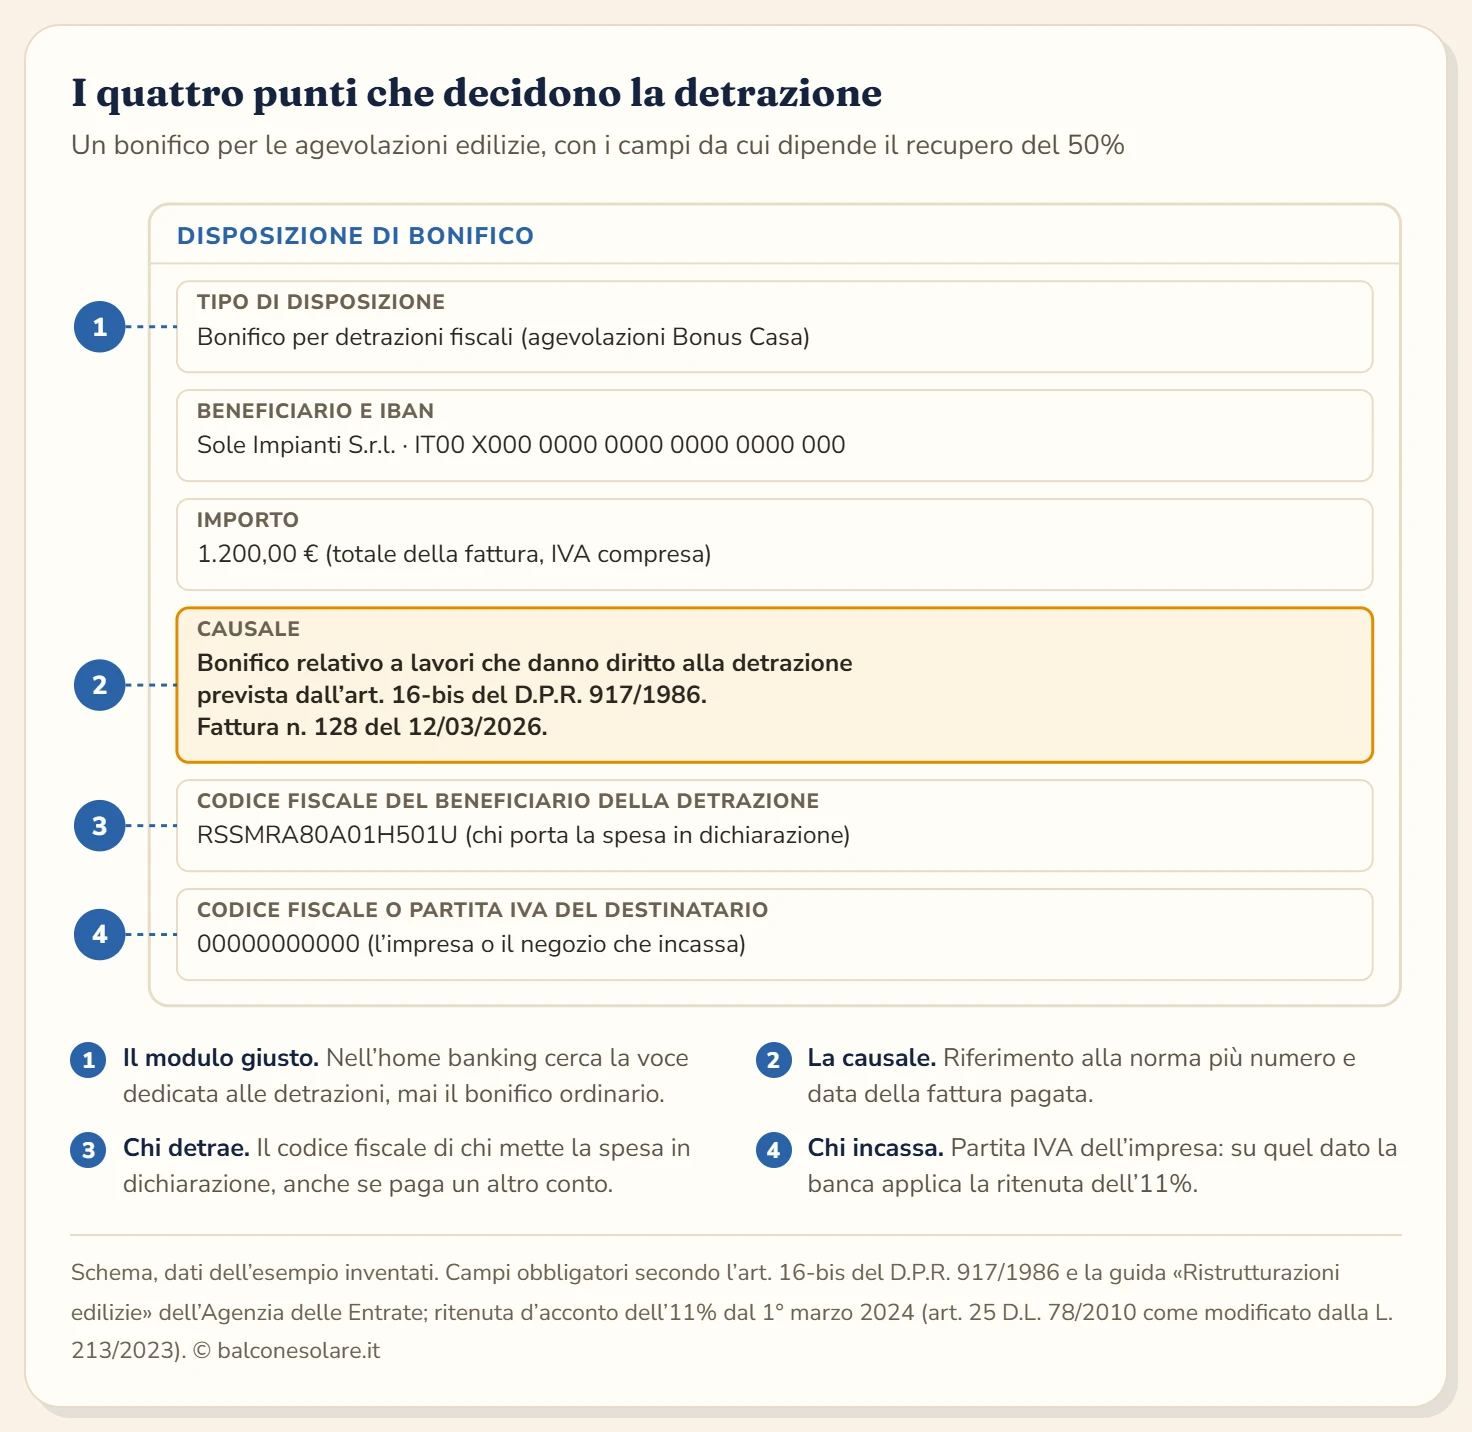
I quattro punti valgono la mezz’ora che ti fanno risparmiare in caso di controllo, e vale la pena leggerli uno per uno.
Il tipo di disposizione. Cerca la voce dedicata alle agevolazioni fiscali e verifica che compaiano i campi per i due codici fiscali. Se il tuo istituto quei campi non li propone, la strada alternativa è lo sportello o il bonifico postale.
La causale. Deve contenere il riferimento alla norma e i dati della fattura pagata. Il testo completo lo trovi nel prossimo paragrafo.
Il codice fiscale di chi detrae. È il punto in cui si concentrano gli errori delle coppie. Se la fattura è intestata a te, quel campo porta il tuo codice fiscale, anche quando il conto da cui parte il denaro appartiene a tuo marito o tua moglie.
La partita IVA di chi incassa. Copiala dalla fattura, senza spazi e senza il prefisso IT. Su questo dato la banca applica la ritenuta d’acconto e lo comunica al Fisco come reddito dell’impresa.
Un quinto controllo riguarda l’importo. Nel campo va il totale della fattura, IVA compresa, perché la detrazione si calcola sulla spesa effettivamente sostenuta e l’imposta ne fa parte. Il dettaglio conta più di quanto sembri su una spesa piccola: su una fattura da 1.200 euro l’IVA agevolata al 10% vale 109,09 euro, e includerla nella base porta 54,55 euro in più di detrazione.
La causale da copiare
Per gli interventi che rientrano nel Bonus Casa, e l’installazione di un impianto fotovoltaico è fra questi, la formula corrente è questa:
Bonifico relativo a lavori che danno diritto alla detrazione prevista dall’articolo 16-bis del D.P.R. 917/1986. Fattura n. ___ del __/__/____ .
Molte banche precompilano la parte normativa e lasciano da riempire solo i riferimenti della fattura. Dove il campo è libero, il testo sopra va scritto per intero.
Tre precisazioni pratiche su ciò che cambia il risultato e ciò che non lo cambia.
Il riferimento alla fattura con numero e data è il legame fra pagamento e documento, ed è la prima cosa che viene ricostruita in un controllo. Un bonifico che dice soltanto «lavori» resta generico e apre una discussione evitabile.
La lunghezza del campo in alcuni home banking è limitata a un centinaio di caratteri. In quel caso si abbrevia il riferimento normativo in «art. 16-bis D.P.R. 917/1986» e si tengono numero e data della fattura, che sono la parte insostituibile.
Lo sbaglio di norma citata ha una tolleranza. L’Agenzia delle Entrate, con la circolare 43/E del 2016, ha riconosciuto l’agevolazione anche a chi aveva indicato per mero errore materiale i riferimenti di un’altra detrazione edilizia, senza ulteriori adempimenti. La tolleranza riguarda lo scambio fra riferimenti normativi, e resta comunque preferibile citare la norma giusta.
Un esempio di bonifico parlante compilato
Ecco come appare un bonifico per un kit da balcone installato da un’impresa, con fattura da 1.200 euro più IVA al 10 %. Nomi, codici e numeri sono di fantasia, i campi sono quelli che il modulo dedicato dell’home banking chiede di solito.
| Campo del modulo | Cosa scrivere | Esempio |
|---|---|---|
| Tipo di bonifico | la voce per detrazioni fiscali o ristrutturazioni | Bonifico per detrazioni fiscali, ristrutturazione edilizia |
| Beneficiario del pagamento | ragione sociale dell’impresa, come in fattura | Impianti Solari Esempio S.r.l. |
| IBAN | quello indicato in fattura | dalla fattura |
| Importo | totale della fattura, IVA compresa | 1.320,00 € |
| Causale | riferimento alla norma e dati della fattura | Bonifico relativo a lavori che danno diritto alla detrazione prevista dall’articolo 16-bis del D.P.R. 917/1986. Fattura n. 58 del 20/11/2026 |
| Codice fiscale del beneficiario della detrazione | il tuo, se la fattura è intestata a te | RSSMRA80A01H501U |
| Partita IVA del beneficiario del pagamento | quella dell’impresa, senza «IT» | 01234567890 |
Se la fattura è intestata a due coniugi, ciascuno fa il proprio bonifico per la sua quota, con il proprio codice fiscale. Se paghi un acconto e poi il saldo, ogni bonifico richiama la fattura o l’acconto a cui si riferisce.
Per un kit comprato online da un negozio che emette fattura cambia solo il beneficiario del pagamento, che diventa il venditore con la sua partita IVA. Il testo della causale resta lo stesso, con numero e data della fattura del negozio.
La ritenuta dell’11%, e perché all’impresa arriva meno
Chi guarda l’estratto conto dell’impresa scopre che l’accredito è inferiore a quanto ha pagato, e la spiegazione sta in un obbligo di legge a carico della banca.
All’atto dell’accredito, banche e Poste operano una ritenuta d’acconto sull’importo, prevista dall’articolo 25 del D.L. 78/2010. L’aliquota era dell’8% fino al 29 febbraio 2024 ed è salita all’11% dal 1° marzo 2024, per effetto della Legge di Bilancio 2024 (L. 213/2023, art. 1, comma 88). La somma trattenuta è un anticipo sulle imposte dovute dall’impresa, che la recupera come credito in dichiarazione.
Il calcolo della base ha una particolarità che vale la pena conoscere, perché genera domande all’installatore. La circolare 40/E del 2010 stabilisce che la ritenuta si applica sull’importo privato dell’IVA e che, poiché la banca non conosce l’aliquota applicata in fattura, lo scorporo avviene sempre al 22%, anche quando l’imposta effettiva è il 10%.
| Passaggio | Importo |
|---|---|
| Bonifico disposto (fattura da 1.200 € con IVA al 10%) | 1.200,00 € |
| Base della ritenuta, con scorporo forfettario al 22% | 983,61 € |
| Ritenuta dell’11% trattenuta dalla banca | 108,20 € |
| Accredito all’impresa | 1.091,80 € |
Per te il conto non cambia: la spesa sostenuta resta 1.200,00 euro e la detrazione si calcola su quella cifra. Il meccanismo pesa sulla liquidità dell’impresa, ed è il motivo per cui qualche installatore chiede di essere pagato con bonifico ordinario. Accettare significa rinunciare alla detrazione, e la richiesta va rifiutata.
Chi paga, chi detrae, chi compare in fattura
Il caso più frequente è lineare: la stessa persona è intestataria della fattura, dispone il bonifico e porta la spesa in dichiarazione. Le situazioni reali si allontanano spesso da quello schema, e la regola che tiene insieme tutto è una sola: il codice fiscale indicato come beneficiario della detrazione deve coincidere con l’intestatario della fattura.
Da lì derivano i casi particolari.
Il conto cointestato o il conto di un familiare possono essere il punto di partenza del bonifico. Il campo che decide resta quello del beneficiario della detrazione, e il conto di addebito rimane indifferente.
I coniugi che dividono la spesa devono dividerla in modo tracciabile: ciascuno paga la propria quota con un bonifico che riporta il proprio codice fiscale, e la fattura richiama entrambi con le rispettive percentuali.
L’inquilino o il comodatario che sostiene la spesa detrae come detentore dell’immobile, con il consenso scritto del proprietario. Fattura e bonifico portano il suo nome e il suo codice fiscale.
Nel condominio, quando l’intervento è deliberato dall’assemblea, il bonifico parte dal conto condominiale a cura dell’amministratore, che poi rilascia a ciascun condomino la certificazione della quota di spesa. Sul fotovoltaico da balcone questo scenario resta raro.
Se paga la finanziaria
Molte offerte per il fotovoltaico sul tetto prevedono un finanziamento, e in quel caso il bonifico all’impresa lo fa la società finanziaria. La detrazione resta possibile. La circolare 11/E del 2014 dell’Agenzia delle Entrate la riconosce quando sono rispettate tre condizioni:
- la finanziaria paga l’impresa con un bonifico bancario o postale che riporta la causale con il riferimento normativo, il codice fiscale di chi detrae e la partita IVA dell’impresa;
- chi detrae conserva la ricevuta di quel bonifico;
- la spesa si considera sostenuta nell’anno in cui la finanziaria paga l’impresa, anche se tu restituisci il prestito a rate negli anni successivi.
Il terzo punto conta per l’aliquota. Se la finanziaria salda l’impresa a gennaio, la spesa cade nel nuovo anno anche quando il contratto è stato firmato a dicembre.
Il kit comprato online: qui il problema è concreto
Chi installa un impianto tramite un’impresa riceve una fattura e paga con bonifico senza pensarci. Chi compra un kit plug and play su un sito di e-commerce incontra invece due ostacoli reali, e conviene affrontarli prima dell’acquisto.
Il primo è il metodo di pagamento. Molti negozi online accettano soltanto carta, PayPal o servizi di pagamento rateale. Nessuno di questi strumenti dà diritto alla detrazione, e la carta di credito resta esclusa anche quando l’estratto conto documenta perfettamente l’acquisto. Prima di ordinare vale la pena verificare che il venditore offra il bonifico anticipato come opzione.
Il secondo è la fattura. La ricevuta di un marketplace intestata all’account, o lo scontrino elettronico senza codice fiscale, non bastano. Serve una fattura intestata a chi detrae, con la descrizione dei beni acquistati. Molti venditori la emettono su richiesta, a patto che i dati vengano forniti al momento dell’ordine. Su cosa deve contenere quel documento abbiamo scritto la guida alla fattura per la detrazione sul fotovoltaico.
C’è poi una terza questione, sulla quale conviene essere concreti. Su un kit da 500 euro la detrazione al 50% vale 250 euro spalmati su dieci anni, cioè 25 euro l’anno. Se le condizioni di acquisto rendono impossibile il bonifico parlante, la scelta ragionevole è comprare dove il pagamento tracciato è previsto, anche a fronte di un prezzo un po’ più alto. Il conto vale comunque la pena di farlo prima dell’ordine, quando cambiare negozio costa ancora poco.
Bonifico a dicembre o a gennaio
Per le persone fisiche la spesa appartiene all’anno in cui parte il bonifico, quindi la data del pagamento decide l’aliquota. Un bonifico fatto entro il 31 dicembre 2026 prende il 50 % sull’abitazione principale del proprietario e il 36 % negli altri casi. Per i bonifici del 2027 le aliquote dipendono dalla legge di Bilancio, che a novembre 2026 è ancora in discussione in Parlamento. Il quadro aggiornato sta nella guida alla detrazione del 50% sul fotovoltaico.
Dal 1° gennaio 2027 cambia anche il numero della norma. Il nuovo Testo unico delle imposte sui redditi, il D.Lgs. 117/2026, sposta la disciplina dell’articolo 16-bis nell’articolo 17, senza cambiarne il contenuto. Nei moduli dedicati la parte normativa la inserisce la banca, che dovrà aggiornarla. Se scrivi la causale a mano su un bonifico del 2027, il riferimento che corrisponde al testo in vigore è l’articolo 17 del D.Lgs. 117/2026, seguito come sempre da numero e data della fattura.
Se il bonifico è sbagliato
Capita, e nella maggior parte dei casi si rimedia. Le strade sono due, in ordine di preferenza.
Ripetere il bonifico. Se sei ancora in tempo, il pagamento va rifatto con il modulo corretto e l’impresa restituisce la somma ricevuta con il bonifico sbagliato. È la soluzione più pulita, perché ricostruisce la situazione regolare senza bisogno di documenti aggiuntivi. Attenzione al criterio di cassa: per le persone fisiche la spesa si considera sostenuta nell’anno in cui avviene il pagamento, quindi un bonifico ripetuto a gennaio finisce nella dichiarazione dell’anno nuovo, con le aliquote di quell’anno.
La dichiarazione sostitutiva di atto notorio. Quando ripetere il bonifico è impossibile, per esempio perché il rapporto con il fornitore si è chiuso o l’importo è già stato fatturato e contabilizzato, resta la via aperta dalla circolare 43/E del 18 novembre 2016. La detrazione spetta se il contribuente ottiene dall’impresa una dichiarazione sostitutiva di atto notorio con cui questa attesta che i corrispettivi accreditati sono stati correttamente contabilizzati ai fini della determinazione del reddito. Il documento va conservato insieme al resto della pratica ed esibito su richiesta.
Due situazioni restano fuori da entrambe le vie. Il pagamento con strumenti diversi dal bonifico, come contanti e carte, non si sana con una dichiarazione, perché lì manca proprio la tracciabilità richiesta dalla norma. E la mancanza della fattura intestata a chi detrae non si sostituisce con nulla.
Cosa conservare insieme alla ricevuta del bonifico
La ricevuta del bonifico da sola documenta il pagamento e non l’intervento. Il fascicolo completo di un impianto da balcone contiene almeno questi documenti:
| Documento | Chi lo produce | Nota |
|---|---|---|
| Fattura intestata a chi detrae | venditore o installatore | con descrizione dei beni e dei servizi |
| Ricevuta del bonifico parlante | banca o Poste | una per ogni fattura |
| Schede tecniche dei componenti | produttore | moduli, inverter, eventuale accumulo |
| Comunicazione al distributore | tu o l’installatore | Comunicazione Unica o Modello Unico secondo la potenza |
| Dichiarazione di conformità | impresa abilitata | dovuta sopra i 350 W |
| Ricevuta della comunicazione ENEA | portale ENEA | entro 90 giorni dalla fine lavori |
| Consenso del proprietario | proprietario | solo se detrai come inquilino o comodatario |
La documentazione va tenuta per tutto il periodo di fruizione della detrazione e fino alla scadenza dei termini di accertamento, quindi ben oltre i dieci anni delle rate. Quali documenti servono in base alla potenza dell’impianto lo abbiamo dettagliato nella guida alla dichiarazione di conformità.
Il verdetto
Il bonifico parlante è l’adempimento più semplice della pratica e quello che manda a monte più detrazioni, per una ragione sola: si esegue una volta, in trenta secondi, e non si corregge premendo un tasto.
Tre cose bastano a farlo bene. Scegliere nell’home banking il modulo dedicato alle detrazioni, mai il bonifico ordinario. Scrivere in causale il riferimento all’art. 16-bis del D.P.R. 917/1986 con numero e data della fattura. Compilare i due codici fiscali facendo attenzione al campo di chi detrae, che deve coincidere con l’intestatario della fattura.
Se l’acquisto cade a cavallo dell’anno, guarda la data del bonifico prima di quella della fattura, perché è lei a decidere l’aliquota.
Domande frequenti
Cos'è il bonifico parlante?
È il bonifico bancario o postale dedicato alle agevolazioni fiscali, che oltre a spostare i soldi comunica al Fisco chi ha diritto alla detrazione e per quale intervento. Dal testo devono risultare la causale con il riferimento normativo, il codice fiscale di chi porta la spesa in dichiarazione e il codice fiscale o la partita IVA di chi incassa. Un bonifico ordinario sposta la stessa cifra e non trasmette nessuno di questi dati.
Quale causale devo scrivere per la detrazione sul fotovoltaico?
Per il Bonus Casa la formula corrente è «Bonifico relativo a lavori che danno diritto alla detrazione prevista dall'articolo 16-bis del D.P.R. 917/1986», seguita dal numero e dalla data della fattura pagata. Molte banche propongono già il testo normativo nel modulo dedicato e lasciano da completare soltanto i riferimenti della fattura.
Posso pagare il kit fotovoltaico con carta di credito o PayPal?
Non se vuoi la detrazione. La norma richiede il pagamento con bonifico bancario o postale dal quale risultino causale, codice fiscale del beneficiario e partita IVA del destinatario, e carte, contanti o assegni non trasmettono quei dati. Prima di comprare online conviene verificare che il venditore accetti il bonifico e che emetta fattura.
Perché all'impresa arriva meno di quanto ho pagato?
Perché banche e Poste applicano una ritenuta d'acconto dell'11% sull'accredito, prevista dall'articolo 25 del D.L. 78/2010 e salita dall'8% all'11% dal 1° marzo 2024. La somma trattenuta è un anticipo sulle imposte dell'impresa, che se la ritrova a credito in dichiarazione. Per te la spesa resta quella indicata in fattura e la detrazione si calcola su quell'importo.
Su quale importo la banca calcola la ritenuta?
Sull'importo del bonifico privato dell'IVA. La circolare 40/E del 2010 chiarisce che la base della ritenuta non comprende l'imposta e che, non conoscendo la banca l'aliquota applicata, lo scorporo avviene sempre al 22%. Su un bonifico da 1.200 euro la base diventa 983,61 euro, la ritenuta 108,20 euro e all'impresa arrivano 1.091,80 euro.
Il bonifico deve partire dal conto di chi detrae?
Il conto di partenza può essere anche di un'altra persona, per esempio quello cointestato o quello del coniuge. Il dato che conta è il codice fiscale indicato nel campo del beneficiario della detrazione, che deve essere quello di chi porta la spesa in dichiarazione, e la fattura deve essere intestata alla stessa persona.
Ho fatto un bonifico ordinario per errore: perdo la detrazione?
La prima strada è ripetere il pagamento con il bonifico corretto e farsi restituire il primo importo. Se il bonifico non è ripetibile, la circolare 43/E del 18 novembre 2016 salva l'agevolazione a condizione che tu ottenga dall'impresa una dichiarazione sostitutiva di atto notorio con cui attesta di aver contabilizzato correttamente il corrispettivo ai fini della determinazione del reddito.
Se pago l'impianto con un finanziamento ho la detrazione?
Sì, se la società finanziaria paga l'impresa con un bonifico che contiene gli stessi dati richiesti a te: causale con il riferimento normativo, il tuo codice fiscale come beneficiario della detrazione e la partita IVA dell'impresa. Lo ha chiarito la circolare 11/E del 2014. Ti serve la ricevuta di quel bonifico, e la spesa appartiene all'anno in cui la finanziaria paga l'impresa.
Serve un bonifico per ogni fattura?
La regola pratica è un bonifico per ogni fattura, con numero e data richiamati in causale. Il collegamento fra pagamento e documento è ciò che l'Agenzia delle Entrate verifica in caso di controllo, e un unico bonifico che salda tre fatture rende quel collegamento difficile da ricostruire anni dopo.
E se il kit lo compro da un venditore estero?
Il bonifico verso l'estero è ammesso e deve contenere gli stessi dati, con il codice identificativo del venditore al posto della partita IVA italiana. La difficoltà pratica sta altrove: molti marketplace accettano solo carta e non emettono una fattura intestata a te, e in quel caso viene a mancare la documentazione richiesta.