Molti cercano la formula magica da far scrivere in fattura, convinti che senza quella la detrazione salti. La verità è più semplice e riguarda tre cose: a chi è intestato il documento, che cosa descrive e quale aliquota IVA applica. Ecco come deve essere fatta la fattura di un impianto fotovoltaico, con un esempio compilato per un kit da balcone.
Perché la fattura pesa quanto il bonifico
Nella pratica della detrazione i documenti fondamentali sono due e lavorano in coppia. Il bonifico parlante dimostra che hai pagato in modo tracciabile e comunica al Fisco chi ha diritto all’agevolazione. La fattura dimostra che cosa hai comprato e da chi, e stabilisce l’importo su cui si calcola tutto il resto.
Il legame fra i due passa dal codice fiscale e dal riferimento alla fattura scritto in causale. Un controllo dell’Agenzia delle Entrate parte quasi sempre da lì: prende la spesa indicata in dichiarazione, cerca la fattura corrispondente e verifica che il pagamento sia avvenuto con le modalità richieste. Se i tre pezzi combaciano, la pratica regge.
Da questo discende una regola pratica: una fattura, un bonifico, con numero e data richiamati in causale. Come si compila la disposizione di pagamento lo abbiamo dettagliato nella guida al bonifico parlante per il fotovoltaico.
Che cosa deve contenere
Una fattura contiene già per legge gli elementi previsti dall’articolo 21 del D.P.R. 633/1972, dai dati del venditore alla data di emissione. Ai fini della detrazione contano soprattutto quattro voci.
| Elemento | Perché conta | Errore frequente |
|---|---|---|
| Intestazione con codice fiscale | collega la spesa a chi la porta in dichiarazione | fattura intestata al coniuge che ha pagato |
| Descrizione dettagliata dei beni e servizi | dimostra che la spesa è agevolabile | dicitura generica del tipo «fornitura materiale» |
| Aliquota IVA e imponibile | determina il prezzo e la base di calcolo | 22% applicato per mancanza della dichiarazione d’uso |
| Numero e data | è il riferimento richiamato nel bonifico | bonifico che cita una fattura ancora da emettere |
Sul numero e sulla data vale un’avvertenza pratica. Il pagamento dovrebbe arrivare dopo l’emissione della fattura, altrimenti in causale non c’è nulla da richiamare. Quando il venditore chiede un anticipo, la strada corretta è la fattura di acconto, che diventa il riferimento del primo bonifico.
L’intestazione, il punto in cui si sbaglia di più
Il documento va intestato a chi porterà la spesa in dichiarazione, con nome, cognome, codice fiscale e indirizzo. Sembra ovvio e si sbaglia spesso, perché in casa paga chi ha il conto più comodo e non chi ha la posizione fiscale giusta.
Alcuni casi ricorrenti, con la soluzione corretta.
Coppia che divide la spesa. La fattura richiama entrambi con le rispettive percentuali e ciascuno paga la propria quota con un bonifico che riporta il proprio codice fiscale. La detrazione segue le quote.
Chi detrae ha poca IRPEF. La detrazione si recupera solo se c’è imposta da cui sottrarla. Prima di intestare la fattura conviene guardare la dichiarazione dell’anno precedente, perché su un pensionato con reddito basso o su chi ha imposta già azzerata da altre detrazioni la rata annuale rischia di andare persa.
Inquilino o comodatario. Detrae chi sostiene la spesa, quindi fattura e bonifico portano il suo nome, con il consenso scritto del proprietario all’intervento.
Immobile intestato a un familiare. Il convivente che sostiene la spesa può detrarre se rientra fra i soggetti ammessi e se documenti e pagamento sono intestati a lui.
Una fattura sbagliata nell’intestazione si corregge chiedendo al venditore una nota di variazione ai sensi dell’articolo 26 del D.P.R. 633/1972, prima di fare il bonifico se possibile.
La descrizione: «impianto fotovoltaico» da solo dice troppo poco
Il secondo punto critico è la descrizione dei beni e dei servizi. Una riga generica costringe chi verifica a fidarsi, e in un controllo la fiducia non è la posizione migliore.
Una descrizione utile elenca le componenti con quantità e modello:
- moduli fotovoltaici, numero e potenza unitaria;
- microinverter o inverter, modello e potenza in uscita;
- struttura di fissaggio, con il tipo di supporto (ringhiera, parapetto, staffe da terrazzo);
- cavi, connettori e materiale di collegamento;
- posa in opera, se prevista, e pratiche amministrative se le cura l’installatore.
Il costo della manodopera indicato a parte era obbligatorio fino al 13 maggio 2011 ed è stato abolito dal D.L. 70/2011; per l’IVA agevolata l’obbligo era già caduto il 1° gennaio 2008. Restano fuori dall’agevolazione le spese che non fanno parte dell’intervento, come un contratto di manutenzione pluriennale o l’acquisto di elettrodomestici, e tenerle su una fattura separata evita discussioni.
L’IVA al 10%, e quando invece resta al 22%
Agli impianti di produzione di energia elettrica da fonti rinnovabili si applica l’aliquota ridotta del 10%, prevista dal n. 127-quinquies della Tabella A, parte III, del D.P.R. 633/1972. L’agevolazione copre sia la fornitura dell’impianto sia la sua realizzazione, quindi vale anche sulla posa in opera.
Il caso del kit comprato senza installazione merita una riga in più. Lì si acquistano beni finiti destinati a costruire un impianto agevolato, e l’aliquota ridotta resta applicabile se il venditore acquisisce dall’acquirente una dichiarazione di destinazione d’uso, con cui questi attesta sotto la propria responsabilità che i prodotti saranno impiegati per realizzare l’impianto e non rivenduti. In mancanza di quella dichiarazione il venditore applica il 22%.
Il consiglio pratico è banale e fa risparmiare: chiedi al negozio, prima di ordinare, se applica l’IVA al 10% e quale modulo serve. Molti shop online lo prevedono come opzione al momento dell’ordine e nessuno la applica d’ufficio.
Restano al 22% le forniture che non confluiscono in un impianto, per esempio l’acquisto di una power station portatile o di accessori scollegati dal sistema. Sulla differenza fra questi apparecchi e un impianto vero abbiamo scritto la guida su come funziona il fotovoltaico da balcone.
Su quale importo si calcola la detrazione
Qui si gioca la parte di soldi più concreta della faccenda, e la risposta è netta: la detrazione si calcola sulla spesa effettivamente sostenuta, cioè sul totale pagato, IVA inclusa.
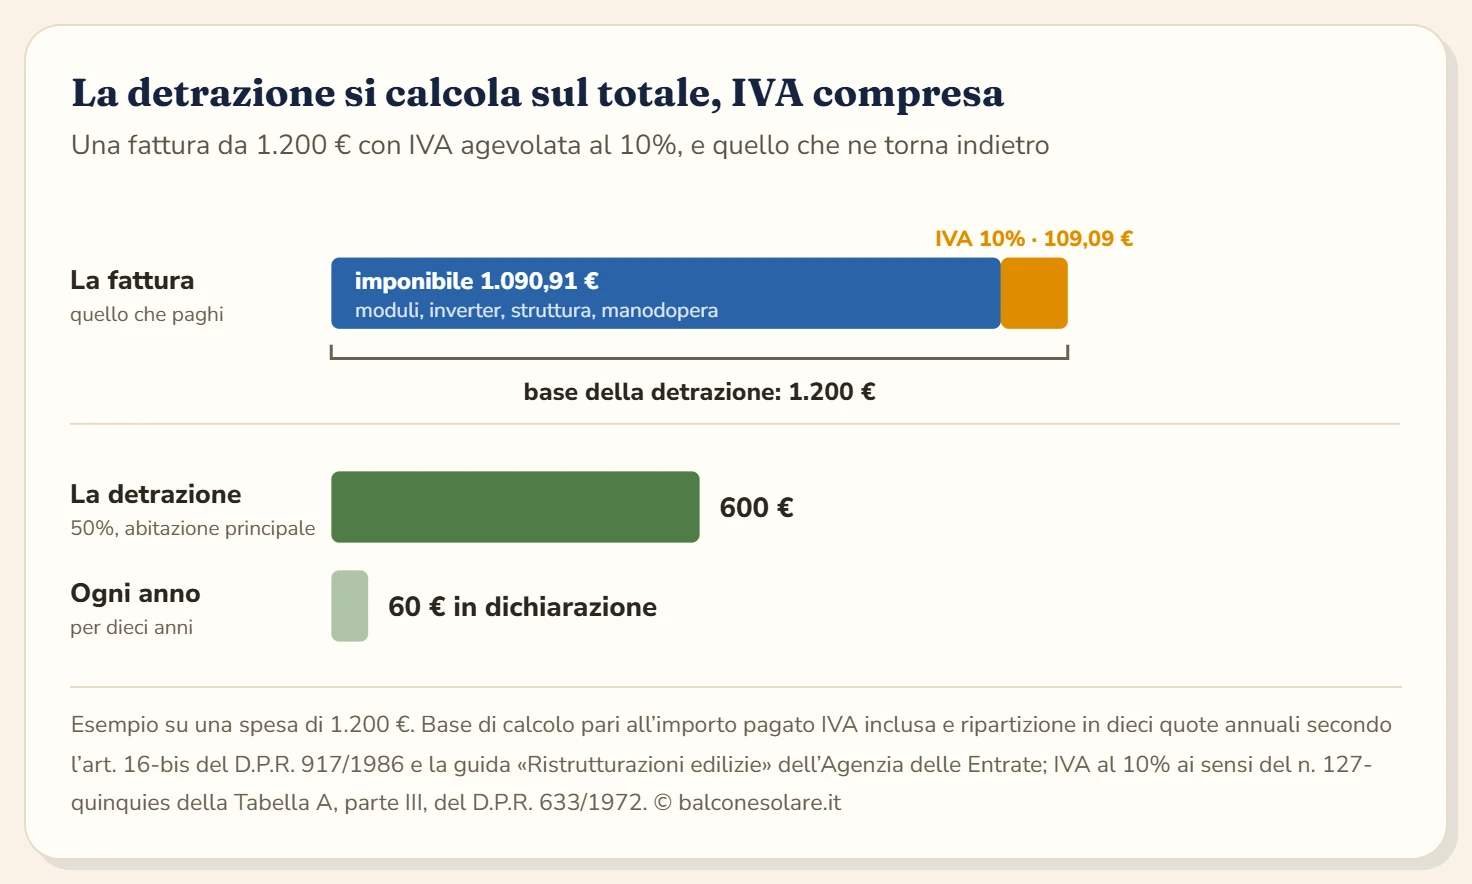
Il calcolo in chiaro, per la stessa fattura:
| Voce | Importo |
|---|---|
| Imponibile (moduli, inverter, struttura, posa) | 1.090,91 € |
| IVA al 10% | 109,09 € |
| Totale fattura e base della detrazione | 1.200,00 € |
| Detrazione al 50%, abitazione principale | 600,00 € |
| Quota annuale per dieci anni | 60,00 € |
Le aliquote in vigore sulle spese del 2026 sono il 50% se l’intervento riguarda l’abitazione principale di chi possiede l’immobile o ne ha un diritto reale di godimento e il 36% negli altri casi, con un tetto di spesa di 96.000 euro per unità immobiliare. Il quadro completo degli incentivi disponibili sta nella guida al bonus fotovoltaico.
Un esempio compilato per un kit da balcone
Ecco come si presenta una fattura corretta per un impianto plug and play da 800 W acquistato con installazione. I dati sono inventati e servono da modello.
| Campo | Contenuto |
|---|---|
| Emittente | Sole Impianti S.r.l., via Roma 1, Milano, P. IVA 00000000000 |
| Cliente | Mario Rossi, via Verdi 12, Milano, C.F. RSSMRA80A01H501U |
| Numero e data | Fattura n. 128 del 12/03/2026 |
| Riga 1 | n. 2 moduli fotovoltaici monocristallini 440 W |
| Riga 2 | n. 1 microinverter 800 VA con dispositivo di interfaccia |
| Riga 3 | n. 1 struttura di fissaggio per ringhiera, staffe e minuteria |
| Riga 4 | cavi, connettori e materiale di collegamento |
| Riga 5 | posa in opera e pratica di connessione al distributore |
| Imponibile | 1.090,91 € |
| IVA 10% (n. 127-quinquies, Tab. A, parte III, D.P.R. 633/1972) | 109,09 € |
| Totale documento | 1.200,00 € |
| Modalità di pagamento | bonifico bancario |
La riga sull’IVA con il riferimento normativo non è imposta da alcuna norma e ha un pregio pratico: rende evidente al primo sguardo perché l’aliquota è ridotta. Lo stesso vale per un eventuale richiamo all’articolo 16-bis del D.P.R. 917/1986 nell’oggetto, che allinea fattura e bonifico senza costare nulla.
Fattura, ricevuta, scontrino: che cosa vale
Dal 2024 la fatturazione elettronica riguarda in pratica tutti i titolari di partita IVA, e questo cambia la forma del documento senza cambiarne la sostanza. La fattura viaggia verso il Sistema di Interscambio, e al cliente privato il venditore consegna una copia analogica o in PDF. Quella copia è il documento che conservi nel fascicolo, e la trovi anche nell’area riservata dell’Agenzia delle Entrate, nella sezione dedicata alle fatture ricevute.
Lo scontrino generico di un negozio, senza codice fiscale e senza descrizione delle componenti, non regge come documento di spesa per la detrazione. Chi acquista in un punto vendita fisico deve chiedere la fattura al momento dell’acquisto, comunicando codice fiscale e dati anagrafici.
I marketplace sono il caso più insidioso, perché la conferma d’ordine somiglia a una fattura senza esserlo. Prima di comprare conviene verificare due cose: che il venditore emetta fattura intestata a te e che accetti il bonifico come metodo di pagamento. Se una delle due manca, la detrazione resta fuori portata anche con un impianto perfettamente regolare.
Che cosa fare se qualcosa non torna
Tre situazioni ricorrenti e la loro soluzione.
Dato sbagliato in fattura. Va chiesta al venditore una nota di variazione o una nuova fattura corretta. Le correzioni a penna sul documento non hanno valore.
Fattura arrivata dopo il bonifico. Se il pagamento è già partito con una causale generica, il collegamento fra i due documenti resta debole. La strada più pulita è concordare con il venditore la ripetizione del pagamento; dove ciò è impossibile, resta la dichiarazione sostitutiva di atto notorio prevista dalla circolare 43/E del 2016.
Nessuna fattura, solo ricevuta di pagamento. Qui manca il documento di spesa e la detrazione non si sostiene. La richiesta va fatta al venditore finché il rapporto è aperto, perché a distanza di mesi diventa una trattativa.
Insieme alla fattura vanno conservati la ricevuta del bonifico, le schede tecniche dei componenti, la comunicazione al distributore, la ricevuta ENEA e, sopra i 350 W, la dichiarazione di conformità rilasciata dall’impresa abilitata.
Il verdetto
La fattura di un impianto fotovoltaico non ha bisogno di formule speciali. Ha bisogno di essere intestata alla persona giusta, di descrivere davvero quello che hai comprato e di applicare l’aliquota corretta, con il totale che diventa la base della detrazione.
Se compri un kit da montare, i due punti da sistemare prima dell’ordine sono la dichiarazione per l’IVA al 10% e la disponibilità del venditore a emettere fattura e ad accettare il bonifico. Sono due domande da fare in cinque minuti, e valgono metà della spesa.
Per il passo successivo, cioè come si compila materialmente il pagamento, vai alla guida al bonifico parlante; se nell’impianto è prevista una batteria, le regole sue proprie stanno nella guida alla detrazione sulla batteria di accumulo.
Domande frequenti
Esiste una dicitura obbligatoria da scrivere in fattura?
Nessuna norma impone una formula fissa sulla fattura per il Bonus Casa. Il riferimento all'articolo 16-bis del D.P.R. 917/1986 è obbligatorio nella causale del bonifico, e in fattura resta una buona abitudine che rende immediato il collegamento fra i due documenti. Quello che conta davvero in fattura è l'intestazione corretta e una descrizione dettagliata dei beni e dei servizi.
A chi deve essere intestata la fattura?
A chi porta la spesa in dichiarazione dei redditi, con nome, cognome, codice fiscale e indirizzo. Lo stesso codice fiscale va poi indicato nel bonifico come beneficiario della detrazione. Se la spesa è divisa fra due persone, la fattura richiama entrambi con le rispettive quote e ciascuno paga la propria parte con un bonifico separato.
La detrazione si calcola sull'imponibile o sul totale?
Sul totale pagato, IVA compresa. Su una fattura da 1.200 euro con IVA agevolata al 10% la base della detrazione è 1.200 euro e non 1.090,91 euro, quindi al 50% tornano 600 euro invece di 545,46. La differenza su un kit da balcone vale qualche decina di euro e non va lasciata sul tavolo.
Quando si applica l'IVA al 10% sul fotovoltaico?
Agli impianti di produzione di energia da fonti rinnovabili si applica l'aliquota del 10% prevista dal n. 127-quinquies della Tabella A, parte III, del D.P.R. 633/1972, sia per la fornitura sia per la posa in opera. Sull'acquisto dei soli componenti l'aliquota agevolata resta possibile a fronte di una dichiarazione con cui l'acquirente attesta che i beni serviranno a realizzare l'impianto.
Il costo della manodopera va indicato a parte?
Non è più obbligatorio. L'indicazione separata del costo della manodopera era richiesta fino al 13 maggio 2011 ed è stata abolita dal D.L. 70/2011; per l'IVA agevolata l'obbligo era già caduto dal 1° gennaio 2008. Una fattura che distingue comunque i beni dai servizi resta più chiara in caso di controllo.
Uno scontrino o una ricevuta bastano per detrarre?
Lo scontrino generico non basta. Serve un documento fiscale intestato a chi detrae, con codice fiscale, descrizione dei beni e importo: nella pratica una fattura, che oggi per i venditori con partita IVA è elettronica. Al cliente privato il venditore consegna una copia analogica o in PDF, e quella copia va conservata insieme alla ricevuta del bonifico.
Ho comprato il kit e l'ho montato da solo: posso detrarre?
La spesa per i beni resta detraibile se l'intervento rientra fra quelli agevolati e se il pagamento avviene con bonifico parlante a fronte di fattura intestata a te. Restano da rispettare gli adempimenti tecnici previsti dalla potenza dell'impianto, dalla comunicazione al distributore alla dichiarazione di conformità sopra i 350 W, che richiede un'impresa abilitata.
La fattura è arrivata con un dato sbagliato: cosa faccio?
Va chiesta al venditore una nota di variazione o una fattura corretta, ai sensi dell'articolo 26 del D.P.R. 633/1972. Correggere a penna il documento non ha alcun valore. Se l'errore riguarda l'intestazione, la correzione è indispensabile, perché il collegamento fra fattura, bonifico e dichiarazione dei redditi passa dal codice fiscale.
Quanto tempo devo conservare la fattura?
Per tutto il periodo in cui usi la detrazione, quindi almeno dieci anni, più il tempo entro cui l'Agenzia delle Entrate può controllare la dichiarazione in cui hai indicato l'ultima rata. In pratica conviene tenere il fascicolo completo per una quindicina d'anni, anche in copia digitale.