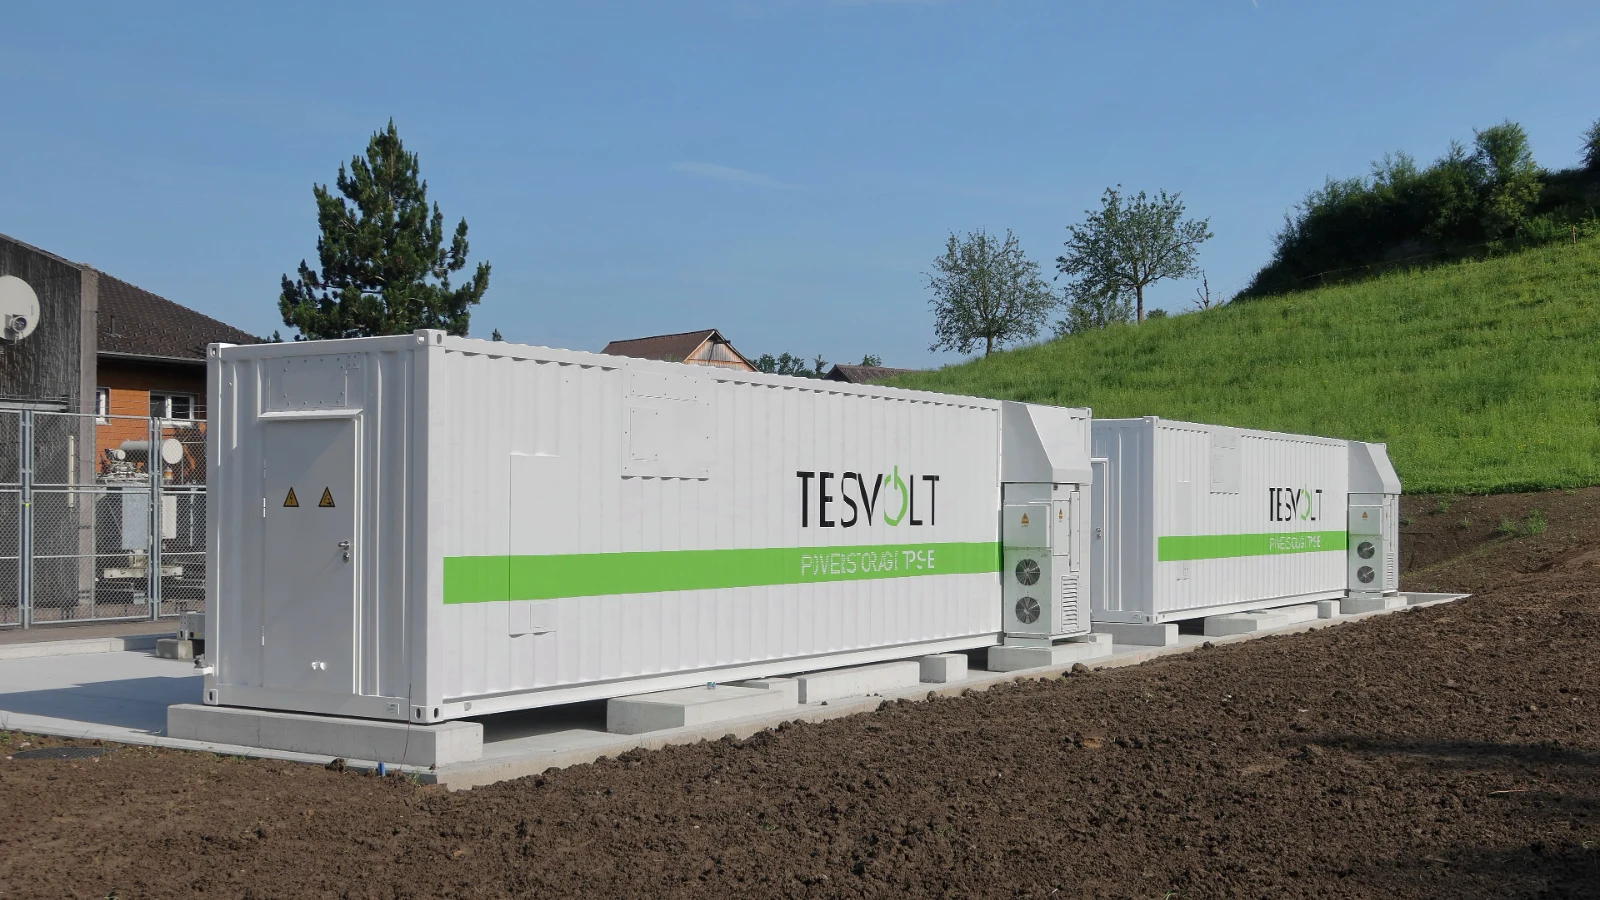
Con la risposta a interpello n. 181 del 15 ottobre 2026 l’Agenzia delle Entrate ha escluso l’IVA agevolata del 10 per cento per un sistema di accumulo installato su un impianto fotovoltaico già in esercizio. Sulla fornitura si applica quindi l’aliquota ordinaria del 22 per cento. La domanda arrivava da una società che produce energia solare e voleva aggiungere due container da 5 MWh, caricati in gran parte dalla rete. Il caso è lontano da un balcone, però la motivazione dell’Agenzia si adatta anche a una batteria aggiunta a un kit già attivo.
Cosa ha deciso l’Agenzia
L’impianto della società produce circa 8.069 MWh l’anno ed è già allacciato. Il nuovo accumulo avrebbe ricevuto circa 700 MWh l’anno dai moduli e 2.500 dalla rete, per spostare l’energia nel tempo e lavorare sui mercati elettrici. La società chiedeva il 10 per cento sull’intera fornitura, sostenendo che la batteria fosse funzionalmente collegata all’impianto. Il parere si regge su quattro punti.
- L’elenco è chiuso. Il n. 127-quinquies della Tabella A, parte III, del D.P.R. 633/1972 agevola gli impianti che producono energia da fonte solare, e le agevolazioni non si estendono per analogia.
- I beni devono servire a costruire. Il 10 per cento del n. 127-sexies copre i beni finiti usati per realizzare l’impianto da zero. Un ampliamento conta come nuova costruzione parziale, una miglioria o una modifica resta fuori anche quando lo potenzia.
- L’accumulo è un’altra cosa. ARERA e la direttiva UE 2019/944 distinguono generazione e stoccaggio. La batteria è collegata all’impianto e ne resta tecnicamente distinta, e l’impianto produceva già senza. Non basta, scrive l’Agenzia, che i beni siano «utili», «connessi» o «funzionali».
- Le detrazioni seguono altre regole. La società citava la circolare 7/E del 2018, che l’Agenzia ha giudicato non pertinente perché riguarda un’altra imposta.
Cosa vuol dire per una batteria sul balcone
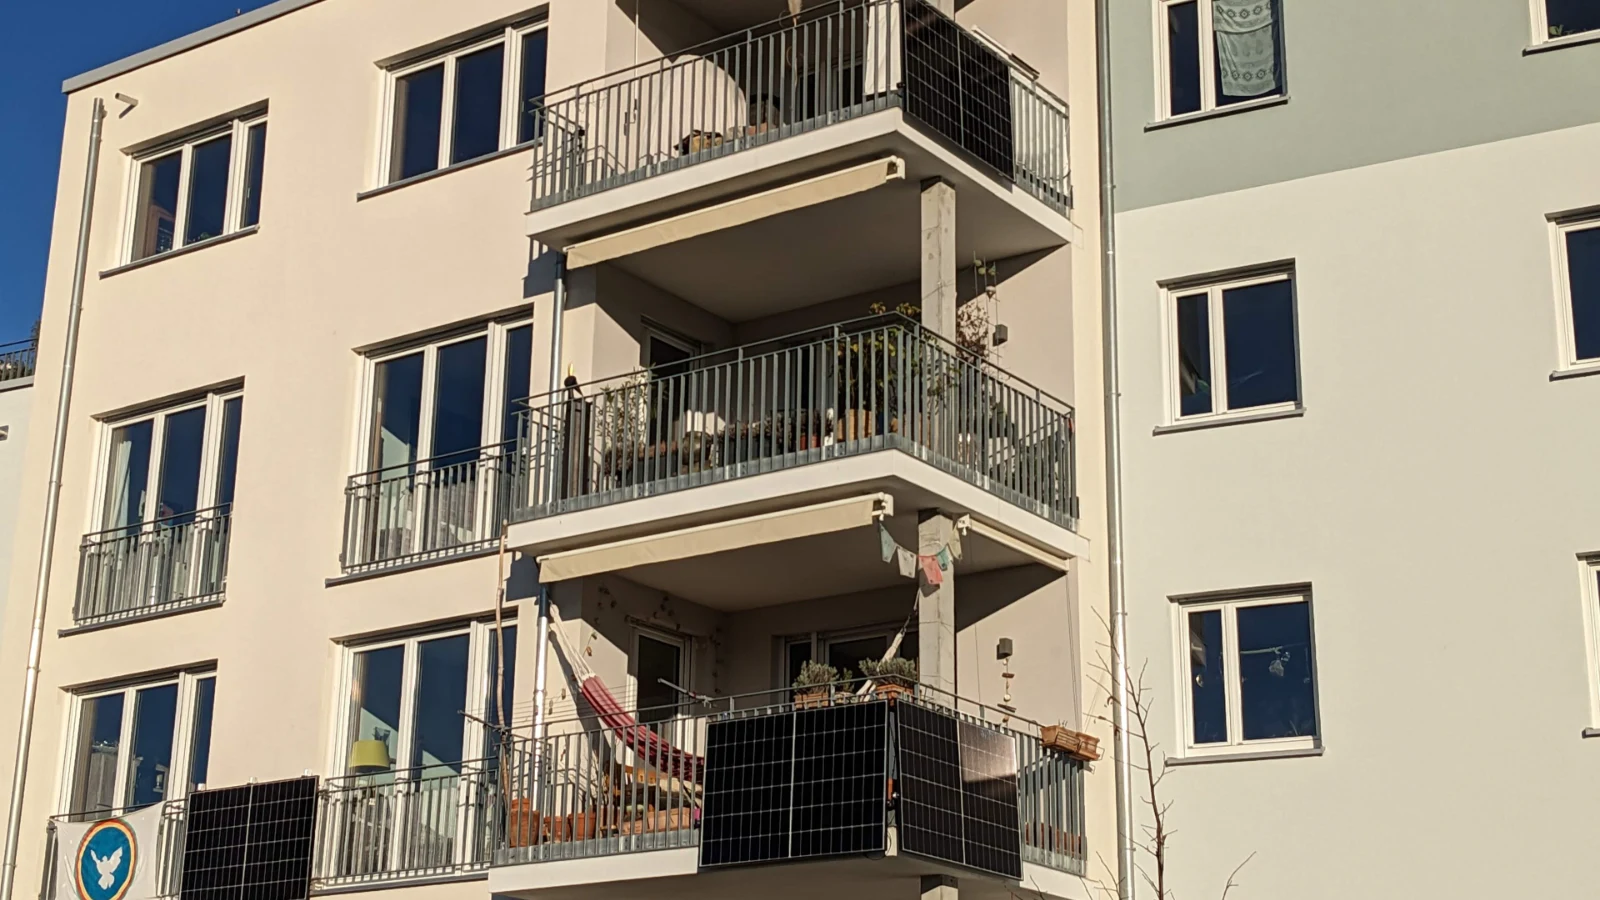
La risposta vincola l’Agenzia solo sul caso esaminato, e un accumulo da 10 MWh che lavora sui mercati ha poco in comune con una batteria da 2 kWh. Due motivazioni però non dipendono dalla taglia. La batteria non produce energia, e il kit già collegato funziona anche senza. Se aggiungi un accumulo a un kit già attivo, fai i conti con il 22 per cento. Davanti a un preventivo al 10 per cento chiedi al venditore su quale norma si basa.
| Batteria da 1.200 euro di imponibile, abitazione principale | IVA al 10% | IVA al 22% |
|---|---|---|
| IVA | 120 € | 264 € |
| Totale pagato | 1.320 € | 1.464 € |
| Detrazione del 50%, in dieci anni | 660 € | 732 € |
| Costo finale | 660 € | 732 € |
In fattura la differenza è di 144 euro. La detrazione si calcola sul totale pagato, IVA inclusa, e in dieci anni ne restituisce la metà.
Il Bonus Casa sull’accumulo resta invariato, anche quando la batteria arriva anni dopo l’impianto. Condizioni e documenti stanno nella guida su accumulo e detrazione, mentre l’aliquota da leggere sul documento è spiegata nella guida alla fattura del fotovoltaico.
Cosa resta aperto
La risposta parla di un impianto già in esercizio. Non dice che cosa succede quando batteria e moduli arrivano insieme, nello stesso contratto, per un impianto nuovo. L’accumulo «non è finalizzato a produrre energia», scrive l’Agenzia, e la frase lascia un dubbio anche in quel caso.
Non affronta nemmeno l’IVA al 10 per cento sui lavori di manutenzione nelle abitazioni, che riguarda gli interventi affidati a un’impresa. Se ti rivolgi a un installatore, chiedi quale regime applica e perché.
Dal 1° gennaio 2027 il D.P.R. 633/1972 lascia il posto al Testo unico IVA (D.Lgs. 10/2026), un riordino che cambia la numerazione delle voci. Dal prossimo anno anche i riferimenti in fattura cambiano di conseguenza.
Fonti
- Agenzia delle Entrate, risposta n. 181 del 15 ottobre 2026: aliquota IVA per l'acquisto con installazione di un sistema di accumulo su un impianto fotovoltaico già operante
- Edilizia.com: accumulo su fotovoltaico esistente, IVA al 22% nella risposta 181/2026
- Quotidianopiù: IVA sui sistemi di accumulo BESS per impianti fotovoltaici esistenti
- Money.it: IVA agevolata al 10%, quando spetta per ristrutturazioni e manutenzione
- Finanza & Fisco: Testo unico IVA 2027 (D.Lgs. 10/2026), struttura, tabelle e abrogazioni