La batteria costa spesso quanto il resto dell’impianto, quindi la domanda sulla detrazione arriva prima ancora del preventivo. La risposta ruota attorno a un solo concetto, il collegamento con il fotovoltaico, e da lì discendono i tre casi possibili, le aliquote e gli adempimenti.
La regola sta in una frase
Un sistema di accumulo, preso per sé, resta un contenitore di energia e in quanto tale sta fuori dagli interventi di risparmio energetico. Quello che lo fa entrare nell’agevolazione è la funzione che svolge quando lavora insieme a un impianto a fonte rinnovabile, perché conserva l’energia prodotta dai moduli e la restituisce all’abitazione quando serve.
L’Agenzia delle Entrate ha messo per iscritto questo principio: il sistema di accumulo segue, sotto il profilo fiscale, la sorte dell’impianto fotovoltaico, a condizione che sia a esso collegato sotto il profilo funzionale. L’aggancio normativo resta l’articolo 16-bis, comma 1, lettera h) del D.P.R. 917/1986, la stessa norma che agevola l’installazione di impianti basati su fonti rinnovabili.
Ne discende un criterio semplice da applicare al proprio caso: la domanda giusta riguarda il collegamento con l’impianto, e la data di acquisto conta poco.
I tre casi possibili
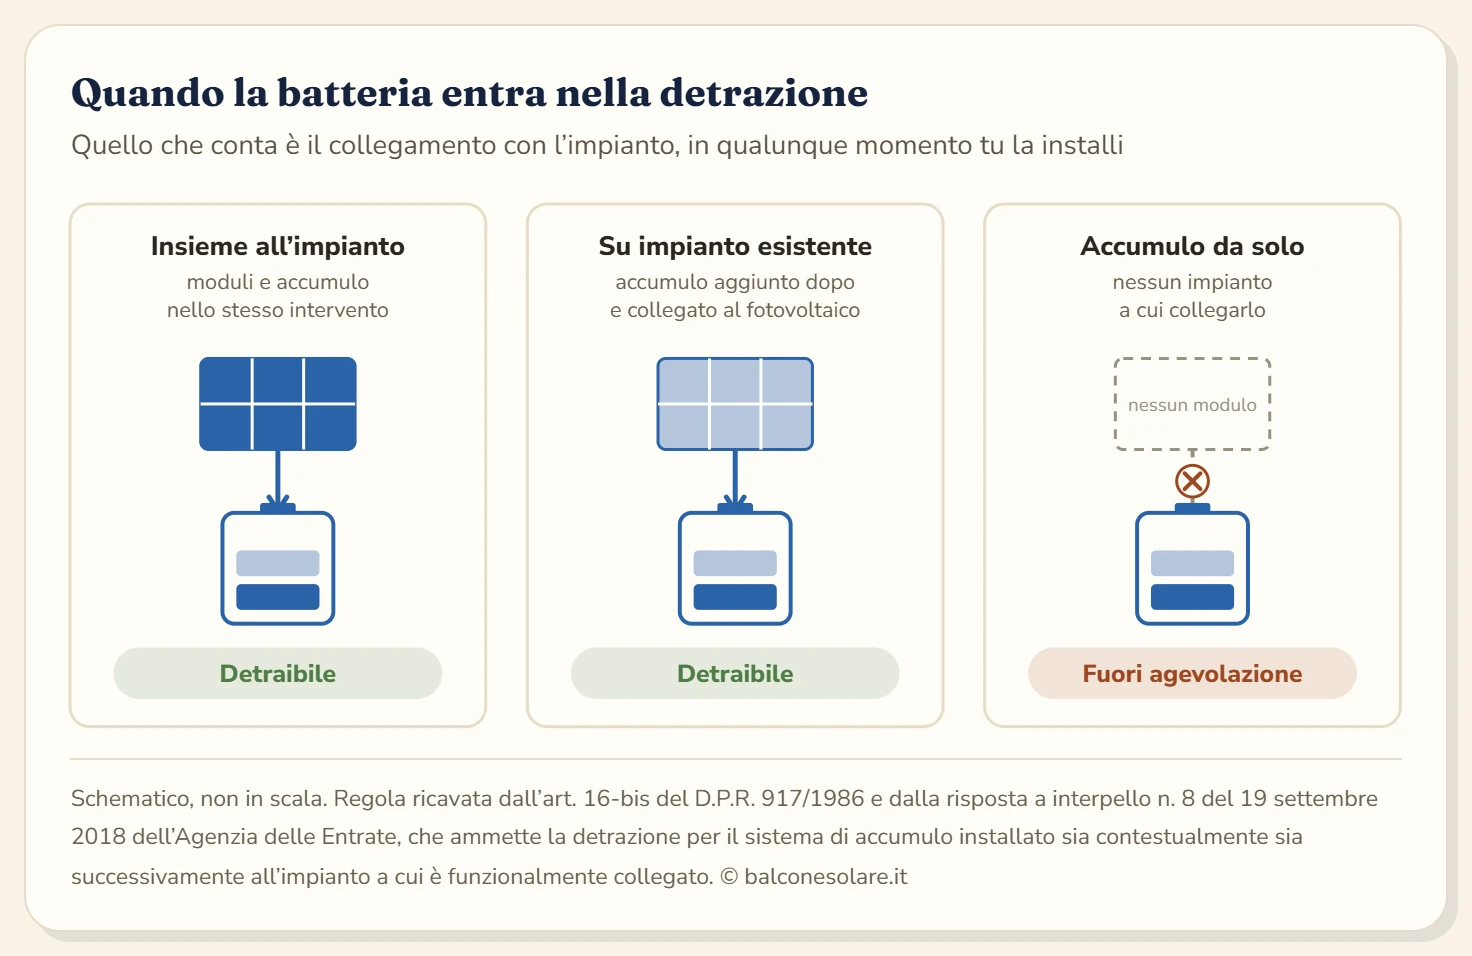
Accumulo insieme all’impianto. È il caso più lineare: moduli, inverter e batteria fanno parte dello stesso intervento e compaiono sulla stessa fattura. La spesa complessiva entra nella detrazione senza distinzioni fra le voci.
Accumulo su impianto esistente. È il caso che genera più dubbi e che l’Agenzia delle Entrate ha chiarito con la risposta a interpello n. 8 del 19 settembre 2018: la detrazione spetta anche quando la batteria viene aggiunta in un secondo momento a un impianto già in funzione, perché il sistema si configura come elemento funzionalmente connesso all’impianto e ne migliora le potenzialità. Non serve rifare l’impianto né aprire un nuovo intervento edilizio.
Accumulo da solo. Una batteria acquistata senza alcun impianto fotovoltaico a cui collegarla resta fuori. Vale per chi compra un accumulatore pensando di installare i moduli l’anno successivo e vale per gli apparecchi portatili che si ricaricano dalla presa di casa, i quali restano elettrodomestici a tutti gli effetti.
Il confine, nel dubbio, passa da una domanda pratica: quella batteria riceve energia dai tuoi moduli? Se la risposta è sì ed esiste un collegamento stabile, siamo dentro il perimetro.
Quanto vale davvero sull’accumulo
Le aliquote sulle spese sostenute nel 2026 sono due. Il 50% si applica quando l’intervento riguarda l’abitazione principale di chi possiede l’immobile o ne ha un diritto reale di godimento; il 36% vale in tutti gli altri casi, seconde case comprese. Il recupero avviene in dieci quote annuali di pari importo nella dichiarazione dei redditi.
Sui prezzi che si incontrano nella fascia da balcone, le cifre sono queste:
| Spesa per l’accumulo | Detrazione al 50% | Quota annuale | Detrazione al 36% | Quota annuale |
|---|---|---|---|---|
| 600 € | 300 € | 30 € | 216 € | 21,60 € |
| 1.000 € | 500 € | 50 € | 360 € | 36 € |
| 1.600 € | 800 € | 80 € | 576 € | 57,60 € |
| 2.500 € | 1.250 € | 125 € | 900 € | 90 € |
La fascia riflette quello che costano oggi le batterie pensate per un impianto da balcone, dai moduli impilabili intorno ai 600 euro fino ai sistemi con inverter integrato oltre i 1.500 euro. Un confronto sulle capacità e sulle configurazioni sta nella guida al fotovoltaico da balcone con accumulo.
Due avvertenze rendono il conto realistico. La prima riguarda l’IRPEF disponibile: la detrazione si sottrae dall’imposta dovuta, quindi chi ha imposta bassa o già azzerata recupera meno di quanto la tabella promette, e la quota non usata in un anno resta persa. La seconda riguarda l’orizzonte temporale: 80 euro all’anno per dieci anni sono un beneficio reale che arriva lentamente, e non cambiano da soli la convenienza di un accumulo. Su quest’ultima abbiamo messo i numeri nella guida sul costo del kWh accumulato.
Il tetto di spesa è unico
Il limite di 96.000 euro per unità immobiliare comprende insieme l’impianto fotovoltaico e il sistema di accumulo, quindi non esiste un plafond separato per la batteria. Su un impianto residenziale completo il tetto entra in gioco raramente, e su un kit da balcone la questione resta teorica.
Conta invece un altro aspetto della stessa regola: il tetto è riferito all’unità immobiliare e agli interventi effettuati sullo stesso immobile nel corso del tempo. Chi ha già usato una parte consistente del plafond per una ristrutturazione recente deve verificare quanto ne resta prima di contare sulla detrazione piena.
La comunicazione all’ENEA
Per gli interventi di risparmio energetico agevolati con il Bonus Casa i dati vanno trasmessi all’ENEA entro 90 giorni dalla data di fine lavori o di collaudo, attraverso il portale dedicato. I sistemi di accumulo rientrano fra gli interventi da comunicare per i lavori conclusi a partire dal 1° gennaio 2019.
Sul valore dell’adempimento conviene essere precisi, perché in rete si legge di tutto. L’ENEA ha precisato che il mancato invio non comporta la decadenza della detrazione, e la giurisprudenza si è espressa nello stesso senso. L’obbligo resta però previsto dalla norma, la trasmissione richiede pochi minuti e la ricevuta va conservata insieme al resto della documentazione. Rinunciarvi consapevolmente significa creare una discussione evitabile in caso di controllo.
Il termine dei 90 giorni decorre dalla fine dei lavori, quindi per una batteria aggiunta a un impianto esistente il conto parte dalla data di installazione e messa in servizio dell’accumulo.
L’IVA sulla batteria
L’aliquota ridotta del 10% prevista dal n. 127-quinquies della Tabella A, parte III, del D.P.R. 633/1972 riguarda gli impianti di produzione di energia da fonti rinnovabili, e il sistema di accumulo che entra a farne parte segue lo stesso trattamento, sia nella fornitura sia nella posa in opera.
Chi acquista la sola batteria da installare per conto proprio si trova nella situazione dei beni finiti: l’aliquota agevolata resta applicabile se il venditore acquisisce una dichiarazione con cui l’acquirente attesta che il bene sarà impiegato per realizzare o completare un impianto agevolato. In mancanza, la fattura esce al 22%.
La differenza pesa più di quanto sembri. Su un accumulo da 1.200 euro imponibile, l’IVA al 10% aggiunge 120 euro e quella al 22% ne aggiunge 264: la domanda al venditore, prima dell’ordine, vale 144 euro. Come deve essere fatta la fattura lo abbiamo dettagliato nella guida alla fattura per la detrazione.
Il caso concreto del balcone
Sul fotovoltaico da balcone l’accumulo si presenta in tre forme, e la regola fiscale si applica a ciascuna allo stesso modo.
I sistemi modulari impilabili si inseriscono fra i moduli e il microinverter, oppure lavorano a valle con un proprio inverter. Sono collegati stabilmente all’impianto e ne fanno parte a pieno titolo.
I sistemi all in one con inverter e batteria in un unico apparecchio sostituiscono il microinverter e gestiscono direttamente i moduli. Anche qui il collegamento con il fotovoltaico è strutturale.
Le power station portatili che si ricaricano dalla presa domestica e alimentano apparecchi in modo autonomo restano fuori, perché manca proprio il legame funzionale con l’impianto. Il fatto che alcune accettino un ingresso solare non basta da solo: quello che conta è che l’apparecchio faccia parte dell’impianto a servizio dell’abitazione, con un collegamento stabile.
Un aspetto pratico riguarda infine la potenza. Aggiungere un accumulo a un kit plug and play può modificare la configurazione elettrica dichiarata al distributore, e in quel caso la comunicazione va aggiornata. Le soglie e le pratiche corrispondenti stanno nella guida ai permessi per il fotovoltaico da balcone.
Che cosa serve nel fascicolo
Gli adempimenti sono gli stessi dell’impianto, e vale la pena chiuderli mentre l’installazione è fresca.
| Documento | Nota |
|---|---|
| Fattura intestata a chi detrae | con descrizione del sistema di accumulo e della capacità |
| Ricevuta del bonifico parlante | causale con l’art. 16-bis del D.P.R. 917/1986, numero e data della fattura |
| Scheda tecnica della batteria | capacità, chimica delle celle, potenza in carica e scarica |
| Ricevuta della comunicazione ENEA | entro 90 giorni dalla fine lavori o dal collaudo |
| Documentazione dell’impianto collegato | dimostra il collegamento funzionale, decisivo per l’agevolazione |
| Dichiarazione di conformità | quando l’intervento la richiede, rilasciata dall’impresa abilitata |
L’ultima riga merita attenzione nel caso della batteria aggiunta dopo. Il collegamento con l’impianto è il presupposto dell’agevolazione, quindi conviene che risulti dai documenti: una fattura che descrive l’intervento come installazione di un sistema di accumulo a servizio dell’impianto fotovoltaico esistente dice esattamente quello che serve. Su come si compila il pagamento, la guida dedicata è quella al bonifico parlante.
Il verdetto
Sulla detrazione dell’accumulo la questione decisiva è una sola: la batteria è collegata a un impianto fotovoltaico che serve l’immobile? Se sì, la spesa entra nel Bonus Casa al 50% sull’abitazione principale e al 36% negli altri casi, in dieci quote annuali, che l’installazione avvenga insieme all’impianto oppure anni dopo.
Tre passaggi tengono in piedi la pratica: fattura intestata a chi detrae con la descrizione del sistema, bonifico parlante con il riferimento all’art. 16-bis del D.P.R. 917/1986 e comunicazione ENEA entro 90 giorni dalla fine dei lavori.
Se stai ancora decidendo se la batteria abbia senso sul tuo impianto, il ragionamento sui numeri, prima ancora che sul fisco, sta nella guida al fotovoltaico da balcone con accumulo; quanto durano le celle e come invecchiano lo trovi nella guida su quanto durano le batterie del fotovoltaico.
Domande frequenti
La batteria di accumulo è detraibile?
Sì, quando è collegata a un impianto fotovoltaico che serve l'immobile. L'accumulo segue sotto il profilo fiscale la sorte dell'impianto a cui è funzionalmente connesso e rientra così fra gli interventi dell'articolo 16-bis del D.P.R. 917/1986. Da solo, senza un impianto a cui collegarsi, resta fuori dall'agevolazione.
Posso detrarre una batteria installata dopo l'impianto?
Sì. Con la risposta a interpello n. 8 del 19 settembre 2018 l'Agenzia delle Entrate ha chiarito che la detrazione spetta sia quando il sistema di accumulo viene installato contestualmente all'impianto, sia quando viene aggiunto in un secondo momento a un impianto già esistente, perché in entrambi i casi migliora le potenzialità dell'impianto a cui è collegato.
Quanto si detrae su una batteria nel 2026?
Il 50% della spesa se l'intervento riguarda l'abitazione principale di chi possiede l'immobile o ne ha un diritto reale di godimento, il 36% negli altri casi. L'importo si recupera in dieci quote annuali di pari importo. Su un accumulo da 1.600 euro la detrazione al 50% vale 800 euro, cioè 80 euro all'anno per dieci anni.
Il tetto di 96.000 euro vale a parte per la batteria?
No, il limite di 96.000 euro è unico per unità immobiliare e comprende sia l'impianto fotovoltaico sia il sistema di accumulo. Su un impianto da balcone la questione resta teorica, perché la spesa complessiva si ferma a poche migliaia di euro.
Serve la comunicazione all'ENEA anche per l'accumulo?
Per gli interventi di risparmio energetico agevolati con il Bonus Casa i dati vanno trasmessi all'ENEA entro 90 giorni dalla fine dei lavori o dal collaudo, attraverso il portale dedicato, e i sistemi di accumulo rientrano fra gli interventi da comunicare per i lavori conclusi dal 1° gennaio 2019. L'ENEA ha precisato che il mancato invio non fa perdere la detrazione, però resta un adempimento previsto.
Che IVA si paga sulla batteria di accumulo?
L'aliquota ridotta del 10% prevista dal n. 127-quinquies della Tabella A, parte III, del D.P.R. 633/1972 copre gli impianti di produzione di energia da fonti rinnovabili, e il sistema di accumulo che ne fa parte segue lo stesso trattamento. Sull'acquisto dei soli componenti l'aliquota agevolata richiede la dichiarazione con cui l'acquirente attesta la destinazione dei beni all'impianto.
Una power station portatile è detraibile?
Un apparecchio portatile che si ricarica dalla presa e alimenta utenze in modo autonomo resta un elettrodomestico e non un componente dell'impianto, quindi fuori dall'agevolazione. La differenza sta nel collegamento funzionale con il fotovoltaico: la batteria detraibile immagazzina l'energia dei moduli e la restituisce all'impianto dell'abitazione.
Come si paga la batteria per avere la detrazione?
Con bonifico bancario o postale dedicato alle detrazioni, il bonifico parlante, che riporta la causale con il riferimento all'articolo 16-bis del D.P.R. 917/1986, il codice fiscale di chi detrae e la partita IVA di chi incassa. La fattura va intestata a chi porta la spesa in dichiarazione. Carte di credito e contanti escludono l'agevolazione.
Se sostituisco una batteria vecchia posso detrarre la nuova?
La sostituzione di un componente di un impianto esistente rientra nella stessa logica: la spesa riguarda un intervento sull'impianto a fonte rinnovabile a servizio dell'abitazione. Restano validi tutti i requisiti ordinari, dal pagamento tracciato alla documentazione, e conviene che la fattura descriva l'intervento come sostituzione del sistema di accumulo dell'impianto.
L'accumulo di un kit da balcone rientra nella detrazione?
Sì, alle stesse condizioni: deve essere collegato al kit fotovoltaico e la spesa va documentata con fattura intestata a chi detrae e pagata con bonifico parlante. Vale sia per una batteria acquistata insieme al kit sia per un modulo aggiunto in seguito a un impianto già in funzione.