Chi costruisce casa si trova davanti a una sorpresa: il fotovoltaico è obbligatorio, e proprio per questo gran parte dei bonus pensati per i pannelli non lo riguarda. La detrazione del 50 per cento vale per gli edifici esistenti e la potenza imposta dalla legge resta fuori dagli incentivi statali. Qui trovi cosa spetta davvero, la formula dell’obbligo e le strade in cui la detrazione torna.
Perché su una casa nuova la detrazione non spetta
La detrazione che tutti chiamano «bonus fotovoltaico» è quella dell’articolo 16-bis del TUIR, cioè il Bonus Casa. Nasce per il recupero del patrimonio edilizio, e fra gli interventi ammessi elenca quelli per il risparmio energetico, con particolare riguardo agli impianti a fonti rinnovabili. È lì che l’Agenzia delle Entrate ha fatto entrare il fotovoltaico, con la risoluzione 22/E del 2 aprile 2013.
La guida dell’Agenzia sulle ristrutturazioni, nell’edizione di febbraio 2026, fissa il perimetro in una riga: gli interventi devono essere effettuati su immobili residenziali facenti parte di edifici esistenti. Una casa in costruzione non è ancora un edificio esistente, quindi l’impianto montato in cantiere resta fuori, qualunque sia l’aliquota dell’anno. La stessa guida precisa che il fotovoltaico si può agevolare anche senza opere edilizie: la condizione riguarda l’edificio su cui va l’impianto.
C’è una sola apertura per gli immobili non ancora abitabili. La detrazione spetta sugli edifici accatastati come F/2 (unità collabenti) o F/4 (unità in corso di definizione) se il titolo edilizio descrive un intervento di conservazione del patrimonio esistente, e l’immobile a fine lavori viene accatastato come residenziale. È il caso del rudere recuperato, e resta lontano dalla costruzione ex novo.
Come funziona la detrazione quando spetta, dalle aliquote al bonifico, lo spiega la panoramica sul bonus fotovoltaico.
L’obbligo di fotovoltaico sulle case nuove
Il secondo motivo per cui i bonus girano al largo delle case nuove è che il fotovoltaico, lì, è un obbligo di legge. Lo stabilisce l’articolo 26 del decreto legislativo 199 del 2021, per gli edifici di nuova costruzione e per le ristrutturazioni rilevanti con titolo edilizio chiesto dal 13 giugno 2022. Senza il rispetto dell’obbligo il Comune nega il titolo edilizio.
L’Allegato III del decreto chiede due cose. Sul fronte termico, fonti rinnovabili per il 60 per cento dei consumi di acqua calda sanitaria e per il 60 per cento della somma di acqua calda, riscaldamento e raffrescamento. Sul fronte elettrico, un impianto con una potenza minima calcolata così:
Potenza d’obbligo (kW) = k × S
dove S è la superficie in pianta dell’edificio al livello del terreno, cioè la proiezione a terra della sua sagoma, e k vale 0,05 per gli edifici di nuova costruzione e 0,025 per quelli esistenti sottoposti a ristrutturazione rilevante. Le pertinenze non entrano nel calcolo, però l’impianto può stare anche lì.
| Superficie in pianta | Potenza d’obbligo, casa nuova | Potenza d’obbligo, ristrutturazione rilevante |
|---|---|---|
| 60 m² | 3 kW | 1,5 kW |
| 80 m² | 4 kW | 2 kW |
| 100 m² | 5 kW | 2,5 kW |
| 120 m² | 6 kW | 3 kW |
| 150 m² | 7,5 kW | 3,75 kW |
La superficie è quella dell’impronta, e i piani non si sommano: una villetta su due piani da 60 m² ciascuno ha una pianta di 60 m² e un obbligo di 3 kW. Le Regioni possono alzare questi valori, e il calcolo lo inserisce il progettista nella relazione tecnica sul contenimento dei consumi energetici prevista dal decreto legislativo 192 del 2005.
Il quadro si è aggiornato con il decreto legislativo 5 del 2026, che recepisce la direttiva europea RED III ed è in vigore dal 4 febbraio 2026. Per i titoli edilizi chiesti dal 3 agosto 2026 estende gli obblighi anche a ristrutturazioni importanti e rifacimenti dell’impianto termico, mentre per le case nuove la formula della potenza elettrica resta quella descritta qui.
La regola che toglie gli incentivi alla potenza d’obbligo
Il comma 6 dello stesso articolo 26 decide il destino economico dell’impianto. Il testo in vigore dice che gli impianti realizzati per assolvere l’obbligo, «a eccezione di quelli realizzati a servizio di edifici di nuova costruzione», accedono agli incentivi statali per le fonti rinnovabili, compresi fondi di garanzia e di rotazione.
Letto al contrario: sulle ristrutturazioni l’impianto d’obbligo può ricevere incentivi, sulle case nuove no. La logica è quella di un requisito per costruire, come l’isolamento o l’impianto elettrico a norma, e un requisito imposto dalla legge non viene anche premiato.
Il GSE applica la regola nelle regole operative per l’autoconsumo diffuso (versione del 16 luglio 2025) e la traduce in un calcolo preciso. Chiama potenza d’obbligo la quota imposta dalla legge, le nega la tariffa premio e la riconosce alla parte eccedente. Se installi una potenza P maggiore della potenza d’obbligo, l’energia incentivabile si moltiplica per il fattore (P − potenza d’obbligo) ÷ P. Resta invece intatta, per tutto l’impianto, la possibilità di cedere al GSE l’energia immessa.
Cosa resta davvero: gli strumenti uno per uno
Messe insieme, le due regole disegnano un quadro preciso. Alcuni strumenti restano pienamente disponibili, altri valgono solo per i kilowatt oltre l’obbligo, altri ancora non si applicano a una casa nuova.
| Strumento | Sulla casa nuova | Perché |
|---|---|---|
| Detrazione Bonus Casa (50 % o 36 %) | no | riservata agli interventi su edifici esistenti |
| IVA agevolata | sì | 10 % sugli impianti a fonti rinnovabili; nell’appalto per la prima casa prestazioni e beni finiti al 4 % |
| Tariffa premio delle comunità energetiche | solo sulla quota oltre l’obbligo | art. 26, comma 6, e regole operative del GSE |
| Ritiro Dedicato | sì, su tutta l’energia immessa | è la cessione dell’energia al GSE, ammessa per tutto l’impianto |
| Reddito Energetico | di fatto no | l’impianto d’obbligo è escluso dagli incentivi statali, e la domanda richiede residenza e contratto già attivi |
| Conto Termico 3.0 | no | ammette il fotovoltaico solo insieme alla sostituzione di un impianto di climatizzazione esistente con una pompa di calore |
Sull’IVA vale una precisazione. L’aliquota del 10 per cento dipende dal tipo di bene, un impianto a fonti rinnovabili, e quindi segue l’impianto anche in un cantiere nuovo. Se costruisci la tua prima casa con un contratto d’appalto, le prestazioni dell’appalto e i beni finiti acquistati per la costruzione scendono al 4 per cento: quale aliquota applicare all’impianto lo verifica l’impresa, e l’agevolazione sugli acquisti diretti si chiude con la fine del cantiere.
Sul Ritiro Dedicato, che paga l’energia immessa a prezzi di mercato, trovi prezzi e tempi nella guida al Ritiro Dedicato GSE. Le condizioni del Reddito Energetico, con i suoi requisiti di ISEE e residenza, sono nella guida al bonus fotovoltaico GSE.
Un esempio: casa da 100 m² con impianto da 8 kW
Una villetta con un’impronta di 10 × 10 metri ha una superficie in pianta di 100 m² e quindi una potenza d’obbligo di 5 kW. Il progetto prevede una pompa di calore e la ricarica dell’auto, e il tecnico dimensiona l’impianto a 8 kW, sedici moduli da 500 W.
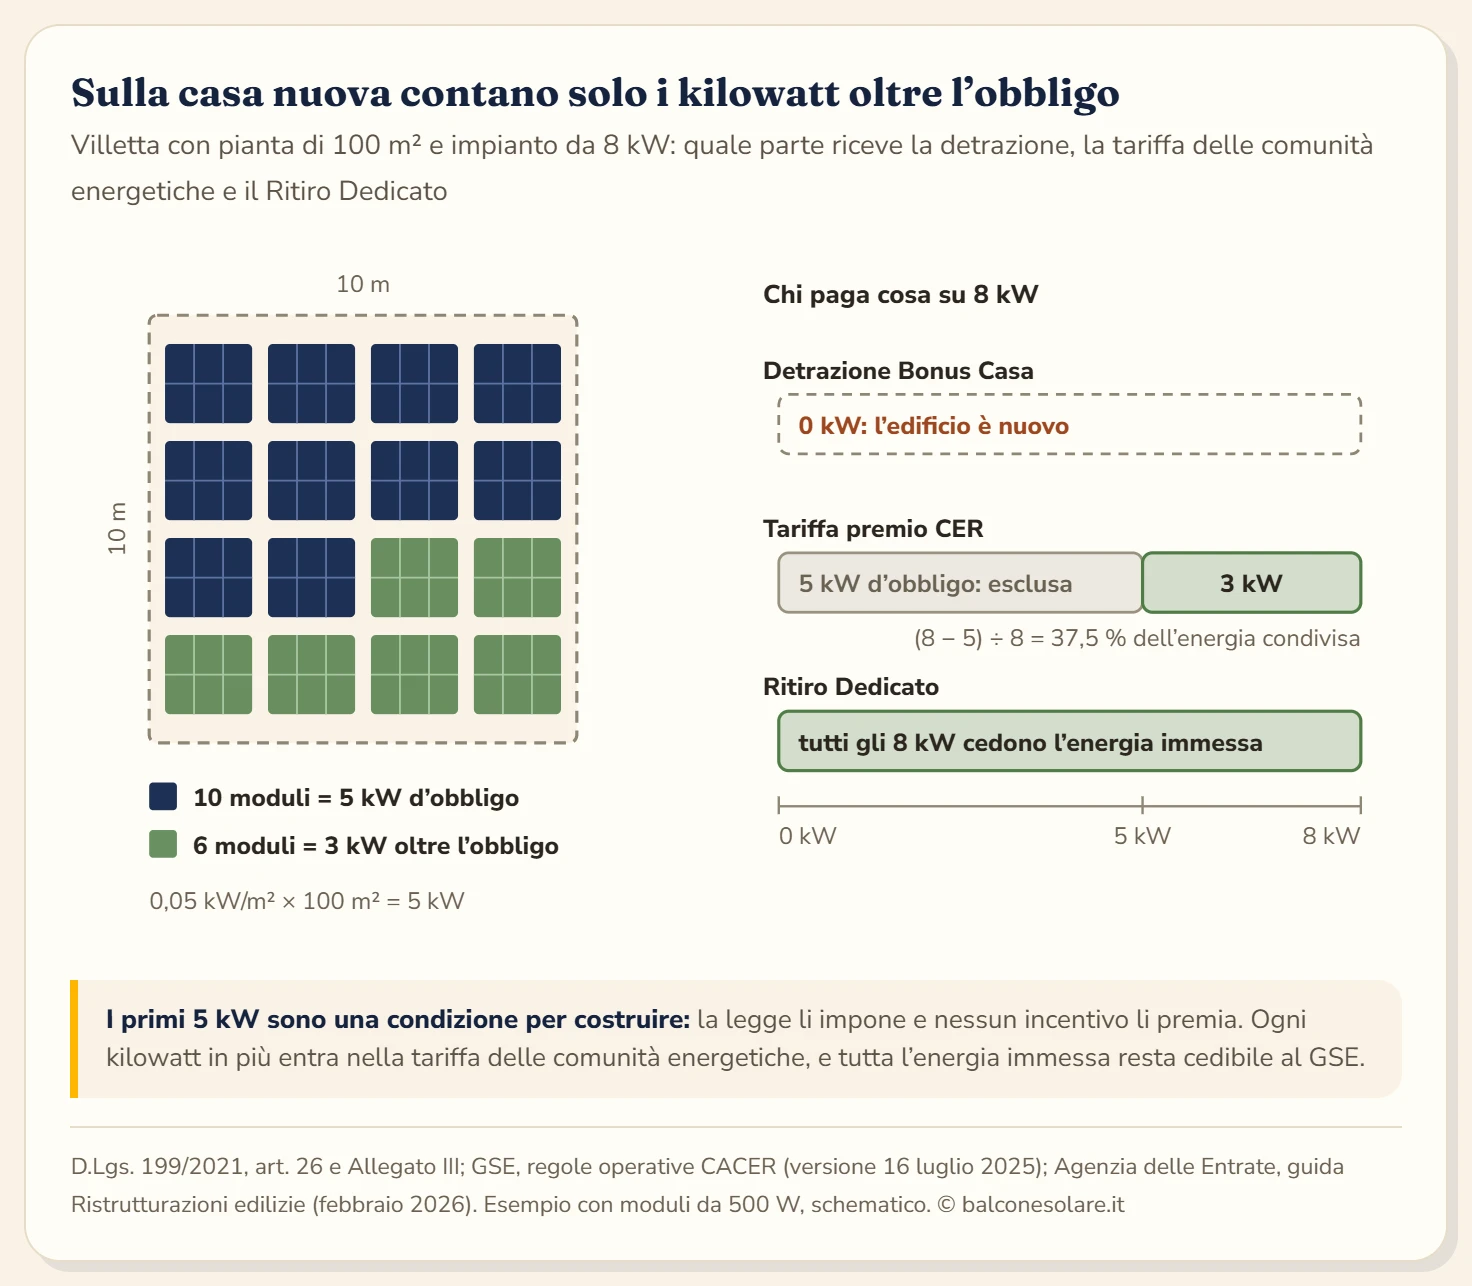
Il conto degli strumenti è questo:
- Detrazione: nessuna, su nessuno degli 8 kW, perché l’edificio è nuovo.
- IVA: agevolata su tutta la fornitura, al 10 per cento o al 4 per cento nell’appalto della prima casa, secondo la verifica dell’impresa.
- Comunità energetica: se l’impianto entra in una configurazione di autoconsumo diffuso, la tariffa premio si applica al (8 − 5) ÷ 8 = 37,5 per cento dell’energia condivisa.
- Ritiro Dedicato: tutta l’energia immessa, da tutti gli 8 kW, si può cedere al GSE.
La conclusione pratica è incoraggiante. I kilowatt che aggiungi oltre l’obbligo sono proprio quelli che possono ricevere un incentivo, e il valore principale dell’impianto resta l’energia che la casa consuma mentre la produce. Dimensionare sui consumi reali, con pompa di calore e auto elettrica nel conto, rende di più di qualsiasi bonus; il metodo è descritto nella guida su come dimensionare un impianto fotovoltaico.
Demolizione e ricostruzione: la strada in cui la detrazione torna
Qui il quadro cambia a favore di chi costruisce. Per il fisco la demolizione e ricostruzione di un edificio esistente è ristrutturazione edilizia, e la ristrutturazione edilizia è uno degli interventi del Bonus Casa.
La guida dell’Agenzia delle Entrate ne ricostruisce i confini:
- rientra nella ristrutturazione la demolizione e ricostruzione con la stessa volumetria dell’edificio preesistente;
- per gli interventi dal 17 luglio 2020 rientra anche quella con sagoma, prospetti, sedime e caratteristiche diverse, con le innovazioni per antisismica, accessibilità, impianti ed efficienza energetica, e con aumenti di volume nei soli casi previsti dalle leggi o dagli strumenti urbanistici comunali;
- per gli immobili vincolati dal Codice dei beni culturali servono invece la stessa sagoma, gli stessi prospetti, lo stesso sedime e nessun aumento di volume (circolare 28/E del 2022).
In questi casi il fotovoltaico installato nell’intervento accede alla detrazione con le regole ordinarie. Se l’intervento ricade fra le ristrutturazioni soggette all’obbligo, la potenza minima usa il coefficiente degli edifici esistenti, 0,025 kW per m², e il comma 6 lascia all’impianto l’accesso agli incentivi, perché l’esclusione riguarda solo le case di nuova costruzione. Per chi ha un vecchio edificio da sostituire, questa è la strada che tiene aperti tutti i bonus.
Ampliamenti e sopraelevazioni
Chi allarga una casa esistente senza demolirla sta in una posizione intermedia. La guida dell’Agenzia stabilisce che in una ristrutturazione con ampliamento la detrazione spetta solo per le spese riguardanti la parte esistente, perché l’ampliamento configura comunque una nuova costruzione. Lo stesso criterio vale per gli ampliamenti del Piano Casa (risoluzione 4/E del 2011).
Per un impianto fotovoltaico che serve tutta la casa, parte vecchia e parte nuova, la guida non indica un criterio specifico di ripartizione. È un punto da impostare con il tecnico e con il commercialista prima di pagare le fatture, così che documenti e bonifici rispecchino la quota detraibile.
Comprare una casa nuova con il fotovoltaico già installato
Chi compra dal costruttore un’abitazione nuova con i pannelli sul tetto non può detrarre la quota del prezzo che corrisponde all’impianto. L’acquisto segue le regole IVA della compravendita, al 4 per cento sulla prima casa e al 10 per cento sulle altre abitazioni non di lusso, e l’impianto fa parte dell’edificio che compri.
Al rogito conviene farsi consegnare i documenti che servono a gestirlo negli anni: la dichiarazione di conformità dei lavori elettrici, di cui parla la guida alla dichiarazione di conformità, le schede di moduli e inverter, il regolamento di esercizio con il distributore e le eventuali convenzioni con il GSE da trasferire a tuo nome.
Dopo il trasloco: batteria, ampliamenti e kit da balcone
Una volta finiti i lavori e accatastata l’abitazione, la casa diventa un edificio esistente. La lettura che discende dalla guida dell’Agenzia è che gli interventi successivi, come una batteria aggiunta all’impianto o un ampliamento dei moduli, seguano le regole ordinarie del Bonus Casa. Manca un chiarimento specifico sul punto, quindi conviene farlo confermare dal proprio commercialista prima della spesa.
Sul fronte degli incentivi il comma 6 riguarda gli impianti realizzati per assolvere l’obbligo, e la potenza d’obbligo è già installata quando arrivi con il secondo intervento. Per chi pensa a una batteria, tecnica e pratiche sono nella guida su come aggiungere un accumulo a un fotovoltaico esistente.
Il verdetto
Sulla casa nuova il bonus fotovoltaico si restringe molto: niente detrazione, perché l’edificio non esiste ancora, e niente incentivi sulla potenza d’obbligo, perché la legge la impone come condizione per costruire. Restano l’IVA agevolata su tutto l’impianto, il Ritiro Dedicato su tutta l’energia immessa e la tariffa delle comunità energetiche sui kilowatt oltre l’obbligo.
Il consiglio pratico è semplice. Calcola la potenza d’obbligo con la formula 0,05 × superficie in pianta, dimensiona l’impianto sui consumi reali della casa e tratta i kilowatt in più come la parte che può ricevere incentivi. Se invece stai per sostituire un vecchio edificio, la demolizione e ricostruzione riporta in gioco la detrazione del Bonus Casa, ed è la prima cosa da verificare con il progettista.
Domande frequenti
Si può detrarre il fotovoltaico su una casa di nuova costruzione?
No. La detrazione del Bonus Casa appartiene agli interventi di recupero del patrimonio edilizio, e la guida dell'Agenzia delle Entrate richiede che gli interventi riguardino immobili residenziali di edifici esistenti. Un impianto installato nel cantiere di una casa nuova resta quindi fuori, al 50 come al 36 per cento. La situazione cambia con la demolizione e ricostruzione, che la legge tratta come ristrutturazione edilizia.
Il fotovoltaico è obbligatorio sulle case nuove?
Sì. Il decreto legislativo 199 del 2021 impone agli edifici di nuova costruzione un impianto a fonti rinnovabili con una potenza minima di 0,05 kW per ogni metro quadrato di superficie in pianta. Vale per i titoli edilizi chiesti dal 13 giugno 2022, e senza il rispetto dell'obbligo il Comune nega il titolo. Il calcolo lo inserisce il progettista nella relazione tecnica sul contenimento dei consumi energetici.
Quanti kW di fotovoltaico servono per una casa nuova da 120 metri quadrati?
Se 120 metri quadrati è la superficie in pianta, cioè l'impronta dell'edificio a terra, servono almeno 6 kW: 0,05 × 120. Se la casa ha due piani da 60 metri quadrati ciascuno, la pianta vale 60 metri quadrati e bastano 3 kW. Le Regioni possono alzare questi valori.
L'impianto obbligatorio di una casa nuova può entrare in una comunità energetica?
Può farne parte, e la tariffa premio sull'energia condivisa riguarda soltanto la potenza oltre l'obbligo. Le regole operative del GSE moltiplicano l'energia incentivabile per il rapporto fra potenza eccedente e potenza totale. Con 8 kW installati e 5 kW d'obbligo, la tariffa si applica al 37,5 per cento dell'energia condivisa.
Con la demolizione e ricostruzione spetta la detrazione del 50 per cento?
Sì, perché la demolizione e ricostruzione rientra nella ristrutturazione edilizia, anche con sagoma, prospetti e sedime diversi per gli interventi dal 17 luglio 2020, e con aumenti di volume nei casi ammessi dalle norme urbanistiche. Per gli immobili vincolati servono invece la stessa sagoma e lo stesso volume. Il fotovoltaico installato in quell'intervento segue le regole ordinarie del Bonus Casa.
Che IVA si paga sul fotovoltaico di una casa nuova?
L'aliquota ridotta del 10 per cento prevista per gli impianti a fonti rinnovabili vale anche in un cantiere di nuova costruzione. Se costruisci la prima casa con un contratto d'appalto, le prestazioni dell'appalto e i beni finiti acquistati per la costruzione godono del 4 per cento, e l'impresa verifica quale aliquota applicare all'impianto. L'agevolazione sui beni finiti si chiude con la fine del cantiere.
Comprando una casa nuova con il fotovoltaico si può detrarre l'impianto?
No, il prezzo di una casa nuova comprata dal costruttore non dà diritto alla detrazione per il fotovoltaico già installato. L'acconto e il rogito seguono le regole IVA della compravendita, al 4 per cento sulla prima casa e al 10 negli altri casi di abitazioni non di lusso.