A giugno arriva il bonifico del conguaglio GSE, e la primavera dopo il CAF chiede se ci sono «redditi dal fotovoltaico». La risposta dipende da quale parte di quel bonifico stai guardando: lo scambio sul posto paga due somme diverse, con un trattamento fiscale opposto. Qui trovi quale si dichiara, in quale rigo, in quale anno e quanto costa davvero.
Cosa ti paga il GSE nello scambio sul posto
Lo scambio sul posto è una compensazione economica: il GSE confronta il valore dell’energia che hai immesso in rete con quanto hai speso per quella prelevata, e ti restituisce la differenza entro un tetto. Il meccanismo è chiuso ai nuovi impianti dal 2025, ma le convenzioni già firmate proseguono fino alla loro scadenza, e con loro la domanda fiscale. Come funziona il calcolo, passo per passo, è spiegato nella guida allo scambio sul posto.
Ogni anno il pagamento del GSE si compone di due voci.
| Voce | Cosa rappresenta | Come si calcola | Rilevanza fiscale |
|---|---|---|---|
| Contributo in conto scambio | il rimborso della spesa per l’energia prelevata | CS = min(OE; CEI) + CUsf × ES | nessuna, entro 20 kW a servizio dell’abitazione |
| Eccedenze | il valore dell’energia immessa che supera il rimborso | CEI − OE, quando è positivo | reddito diverso, solo se liquidate |
Il contributo arriva in tre momenti, due acconti semestrali e il conguaglio annuale entro il 30 giugno dell’anno successivo. Le eccedenze sono un credito in euro, e sulla loro sorte decidi tu: entro il 31 gennaio comunichi al GSE se fartele pagare con il conguaglio oppure lasciarle a credito per gli anni seguenti.
Nel linguaggio comune tutto questo si chiama «rimborso GSE», ed è qui che nasce la confusione. Dal punto di vista fiscale le due voci seguono strade separate.
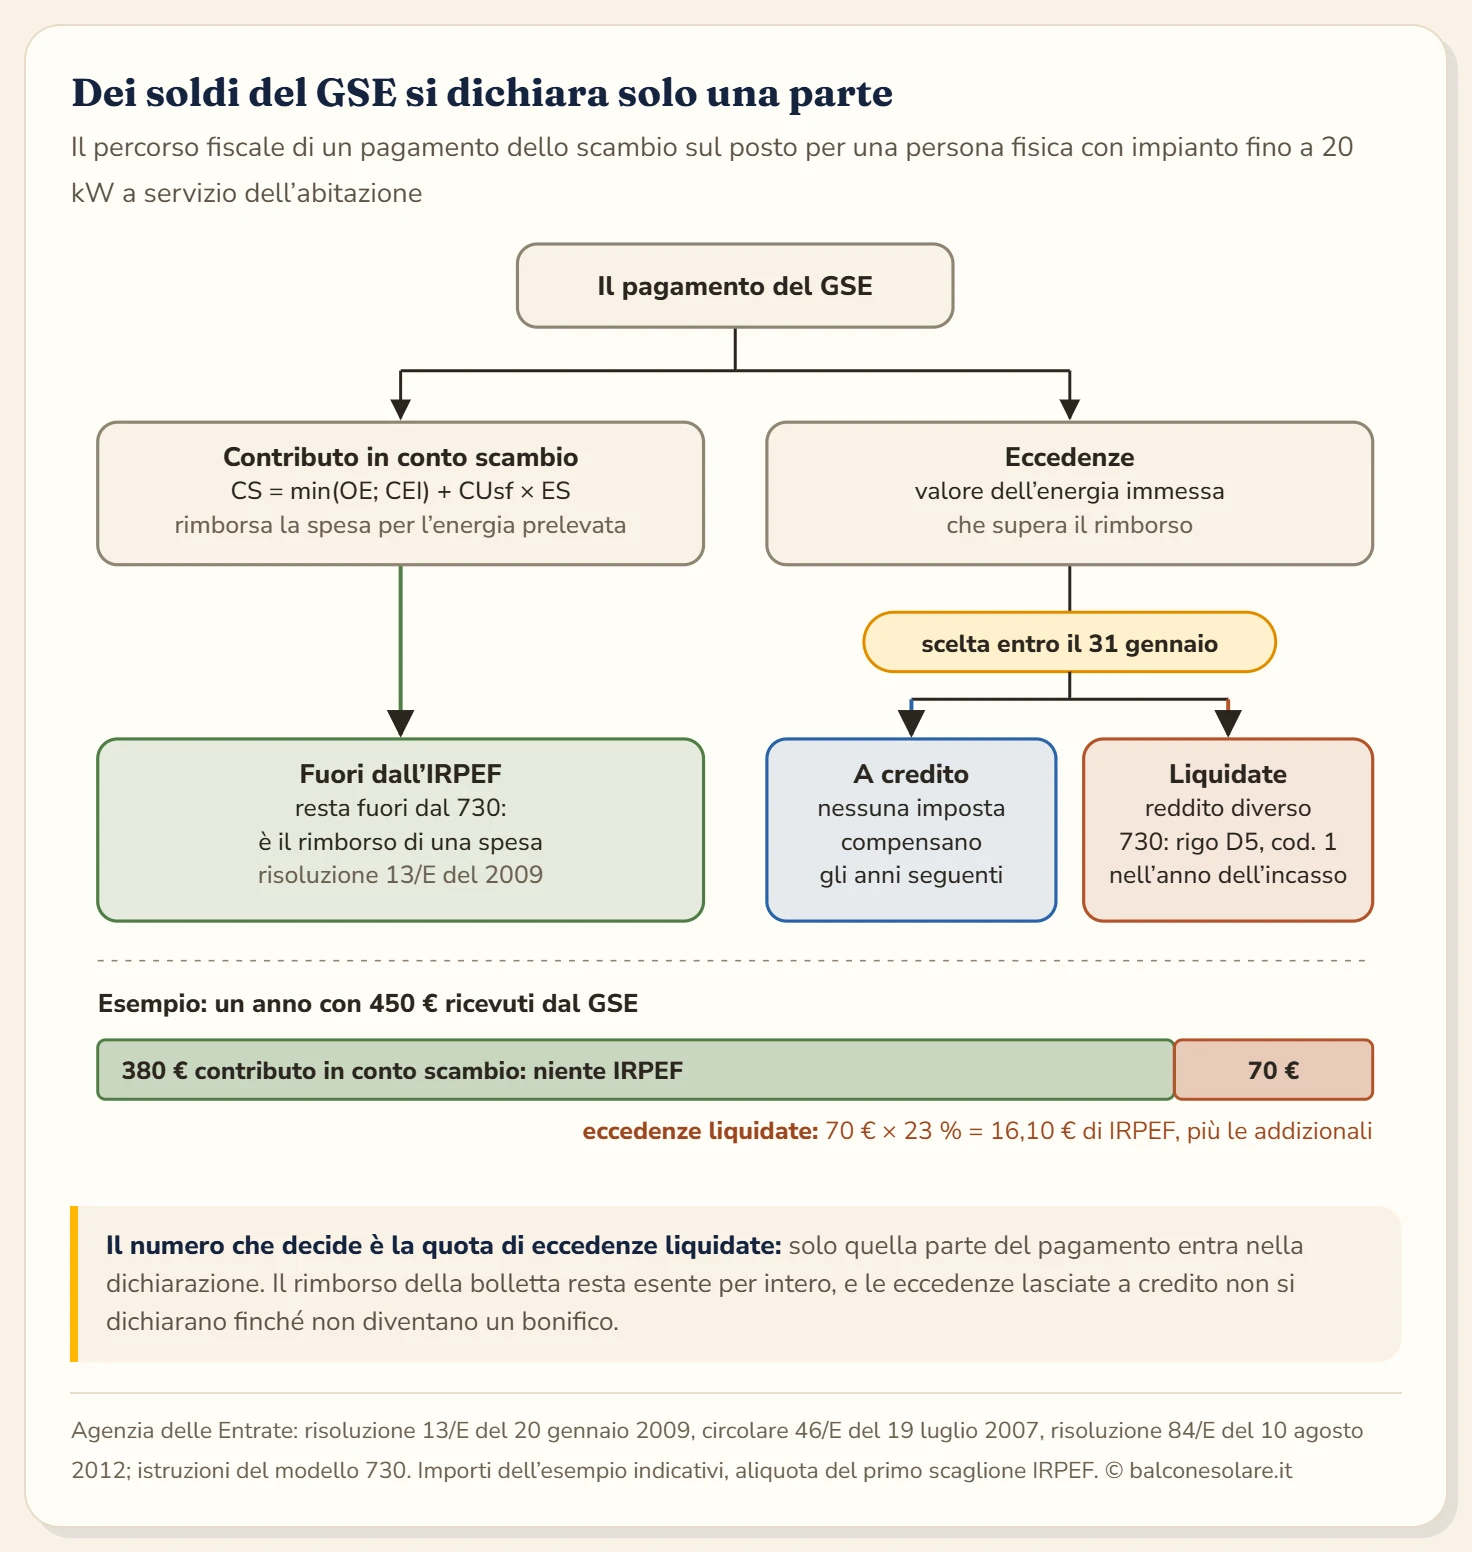
Il contributo in conto scambio resta fuori dal 730
L’Agenzia delle Entrate ha chiarito la natura del contributo con la risoluzione 13/E del 20 gennaio 2009, rispondendo a un interpello presentato proprio dal GSE. Il ragionamento è semplice: lo scambio sul posto restituisce l’energia autoprodotta sotto forma di valore economico anziché di kilowattora. Il contributo rimborsa una spesa che hai già sostenuto in bolletta, quindi non accresce il tuo patrimonio e non costituisce reddito.
La conseguenza pratica vale per chi rientra in tre condizioni insieme:
- sei una persona fisica, o un ente non commerciale, che non esercita attività d’impresa con l’impianto
- l’impianto ha una potenza fino a 20 kW
- l’impianto è a servizio dell’abitazione, cioè produce soprattutto per i consumi di casa
In questo quadro il contributo in conto scambio non va indicato in nessun rigo del 730 né del modello Redditi. Vale per gli acconti semestrali e per il conguaglio, qualunque sia l’importo.
La soglia dei 20 kW copre la quasi totalità degli impianti domestici: un tetto di una villetta monta di solito fra 3 e 6 kW. Chi è sopra quella potenza, o usa l’impianto per un’attività, trova le regole nella sezione più avanti dedicata ai casi diversi.
Le eccedenze liquidate sono un reddito diverso
Le eccedenze funzionano in un altro modo. Quando l’energia immessa vale più di quella prelevata, la differenza rappresenta il prezzo dell’energia che hai venduto alla rete, e il fisco la tratta quindi come un provento.
La qualificazione arriva dalla circolare 46/E del 19 luglio 2007 ed è ripresa dalla risoluzione 84/E del 10 agosto 2012: per un impianto fino a 20 kW a servizio dell’abitazione, i proventi della vendita dell’energia prodotta e non autoconsumata sono redditi diversi ai sensi dell’articolo 67, comma 1, lettera i) del TUIR. Rientrano cioè fra i redditi da attività commerciali non esercitate abitualmente, la stessa famiglia della vendita occasionale.
Il dettaglio decisivo è la parola liquidate. Le eccedenze lasciate a credito restano presso il GSE, non vengono incassate e quindi non si dichiarano. Servono a compensare il contributo negli anni in cui consumi più di quanto produci, e in quella forma non producono imposte. Il GSE lo ricorda nella propria comunicazione sul tema: sono le eccedenze liquidate a costituire reddito diverso.
Dove si scrivono: rigo D5 del 730 e rigo RL14
Il rigo è lo stesso che raccoglie le prestazioni occasionali, e le istruzioni del modello 730 lo organizzano in colonne.
| Modello | Quadro e rigo | Cosa indicare |
|---|---|---|
| 730 | quadro D, rigo D5 | colonna 1: codice 1 (attività commerciali non esercitate abitualmente); colonna 2: importo delle eccedenze incassate; colonna 3: eventuali spese inerenti |
| Redditi Persone Fisiche | quadro RL, rigo RL14 | colonna 2: importo delle eccedenze incassate; colonna 3: eventuali spese inerenti |
La colonna delle spese accoglie solo i costi sostenuti specificamente per produrre quel reddito, e le istruzioni stabiliscono che non possono superare l’importo incassato. Per un impianto domestico la questione pratica è quasi sempre teorica, perché l’acquisto dell’impianto segue già la sua strada fiscale con le detrazioni. Se pensi di avere spese da indicare, la valutazione va fatta con il CAF o con il commercialista.
L’importo da riportare è quello del prospetto del GSE. Si trova nell’Area Clienti del portale, dentro il servizio «SSP - Scambio sul Posto»: dalla sezione Comunicazioni si avvia la ricerca e compare il documento «Liquidazione eccedenze anno», seguito dall’anno di riferimento. È lo stesso dato che il GSE trasmette all’Agenzia delle Entrate. Come muoversi nel portale in generale è spiegato nella guida al GSE per il fotovoltaico.
In quale anno si dichiarano: vale la data del bonifico
L’IRPEF sui redditi diversi segue il principio di cassa: conta l’anno in cui i soldi arrivano sul conto, indipendentemente dall’anno in cui l’energia è stata prodotta. Con il calendario del GSE questo crea uno scarto di due anni fra la produzione e la dichiarazione.
| Passaggio | Esempio con le eccedenze del 2025 |
|---|---|
| L’energia viene immessa e matura l’eccedenza | nel corso del 2025 |
| Scelta fra liquidazione e credito | entro il 31 gennaio 2026 |
| Pubblicazione del conguaglio | entro il 15 maggio 2026 |
| Bonifico delle eccedenze | entro il 30 giugno 2026 |
| Dichiarazione | 730/2027, redditi del 2026 |
Chi confonde i due anni rischia di indicare un importo nel modello sbagliato, o di indicarlo due volte. Il riferimento sicuro è la data del bonifico: le eccedenze incassate nel 2026 appartengono ai redditi del 2026, qualunque sia l’anno di produzione.
La precompilata: cosa trovi già e cosa controllare
Dal 2025 il GSE comunica all’Agenzia delle Entrate gli importi delle eccedenze liquidate alle persone fisiche nell’anno precedente, e questi compaiono direttamente nel quadro D della dichiarazione precompilata. La trasmissione avviene entro metà marzo, con gli altri dati di terzi.
Dalla precompilata 2026, relativa ai redditi del 2025, il flusso si è allargato: comprende anche le somme dello scambio sul posto corrisposte ai condomìni, attribuite ai singoli condòmini, e i proventi del Ritiro Dedicato.
Resta utile una verifica in tre passaggi:
- scarica dal portale GSE il prospetto «Liquidazione eccedenze» dell’anno che ti interessa
- confronta l’importo con quello riportato nel rigo D5 della precompilata
- se il dato manca, perché l’impianto è intestato in un modo particolare o la convenzione è di un tipo non coperto dal flusso, inseriscilo tu con il codice 1
Il contributo in conto scambio, coerentemente con la sua natura di rimborso, non compare nella precompilata e non va aggiunto.
Quanto si paga davvero sulle eccedenze
Le eccedenze si sommano agli altri redditi e pagano l’IRPEF all’aliquota marginale, quella dello scaglione più alto che raggiungi, più le addizionali regionale e comunale. Dal periodo d’imposta 2026 gli scaglioni sono tre.
| Reddito complessivo | Aliquota IRPEF | Imposta su 70 € di eccedenze | Imposta su 150 € di eccedenze |
|---|---|---|---|
| fino a 28.000 € | 23 % | 16,10 € | 34,50 € |
| da 28.000 a 50.000 € | 33 % | 23,10 € | 49,50 € |
| oltre 50.000 € | 43 % | 30,10 € | 64,50 € |
Per le eccedenze incassate nel 2025, e dichiarate quindi nel 730/2026, lo scaglione centrale era ancora al 35 per cento. Le addizionali dipendono da regione e comune e aggiungono in genere qualche punto percentuale.
Gli importi restano contenuti perché le eccedenze stesse sono piccole. Un impianto domestico dimensionato sui consumi immette in rete più di quanto preleva solo in misura moderata, e il valore dell’energia immessa segue i prezzi zonali di mercato, intorno ai 10-11 centesimi al kilowattora. Nell’esempio della grafica, su 450 euro ricevuti in un anno solo 70 sono eccedenze.
Da qui nasce anche un ragionamento di convenienza. Lasciare le eccedenze a credito evita l’imposta, ma ha senso solo se negli anni successivi arriveranno davvero stagioni con prelievi superiori alle immissioni, per esempio con l’arrivo di una pompa di calore o di un’auto elettrica. Un credito che non verrà mai compensato vale zero, e in quel caso un bonifico tassato conviene comunque.
Quando le regole cambiano: oltre 20 kW, condomìni e imprese
Le regole descritte finora valgono per il caso domestico tipico. Tre situazioni seguono strade diverse.
Impianti oltre 20 kW, o non a servizio dell’abitazione. La circolare 46/E del 2007 qualifica come attività commerciale la produzione degli impianti sopra i 20 kW, e quella degli impianti fino a 20 kW che non servono l’abitazione quando cedono energia alla rete. In questi casi il reddito segue le regole d’impresa, con fatturazione verso il GSE e IVA, e anche il contributo in conto scambio entra nel reddito d’impresa.
Condomìni. Il condominio non ha soggettività fiscale propria. Per un impianto condominiale fino a 20 kW al servizio delle parti comuni, la risoluzione 84/E del 2012 attribuisce le eccedenze ai singoli condòmini in proporzione ai millesimi di proprietà, come reddito diverso. Dalla precompilata 2026 questi importi arrivano già suddivisi. Le scelte di un impianto sulle parti comuni sono raccontate nella guida all’impianto fotovoltaico in condominio.
Imprese e professionisti. Se l’impianto è intestato a un’attività, i proventi rientrano nel reddito d’impresa o di lavoro autonomo secondo le regole generali, e il rigo D5 non entra in gioco.
Le altre somme del GSE: Ritiro Dedicato e Conto Energia
Chi ha un impianto domestico può ricevere dal GSE anche somme diverse dallo scambio sul posto.
Il Ritiro Dedicato è una vendita dell’energia immessa, pagata a prezzo di mercato o al prezzo minimo garantito. Per una persona fisica con impianto fino a 20 kW a servizio dell’abitazione i proventi sono anch’essi redditi diversi e vanno nello stesso rigo D5, e dalla precompilata 2026 il GSE li trasmette all’Agenzia delle Entrate. Prezzi e tempi di pagamento sono nella guida al Ritiro Dedicato GSE.
La tariffa incentivante del Conto Energia, ancora pagata agli impianti entrati in esercizio negli anni del programma, segue la stessa logica del contributo: secondo la circolare 46/E del 2007, per le persone fisiche con impianti fino a 20 kW destinati principalmente ai consumi domestici non assume rilevanza fiscale.
E il fotovoltaico da balcone?
Chi ha un kit plug and play sul balcone può chiudere la questione in una riga: sul fronte dell’energia non c’è nulla da dichiarare. Gli impianti fino a 800 W seguono la procedura semplificata della delibera ARERA 315/2020 e non accedono né allo scambio sul posto né al Ritiro Dedicato. L’energia che immettono viene ceduta alla rete senza compenso, quindi dal GSE non arriva nessun pagamento da tassare.
In dichiarazione il kit può comparire in un’altra veste, cioè come spesa detraibile, se è stato acquistato con i requisiti del bonus per la casa. Regole, percentuali e documenti necessari sono nella guida alla detrazione fiscale del fotovoltaico da balcone.
Il verdetto
Del denaro che il GSE versa per lo scambio sul posto, la parte più grande resta fuori dalla dichiarazione: il contributo in conto scambio è un rimborso e, per un impianto domestico fino a 20 kW, non si indica da nessuna parte. Si dichiarano solo le eccedenze liquidate, nel rigo D5 del 730 con il codice 1, nell’anno in cui arriva il bonifico.
Il lavoro pratico si riduce a due gesti all’anno. A gennaio decidi se liquidare le eccedenze o tenerle a credito, pensando a come cambieranno i tuoi consumi. In primavera scarichi dal portale GSE il prospetto «Liquidazione eccedenze» e controlli che l’importo coincida con quello della precompilata. Con queste due verifiche la dichiarazione dello scambio sul posto diventa una riga sola.
Domande frequenti
Il rimborso del GSE dello scambio sul posto va dichiarato nel 730?
Il contributo in conto scambio no. Per una persona fisica con un impianto fino a 20 kW a servizio dell'abitazione l'Agenzia delle Entrate lo considera un rimborso della spesa per l'energia prelevata, senza rilevanza fiscale (risoluzione 13/E del 20 gennaio 2009). Nel 730 finiscono soltanto le eccedenze che hai chiesto di farti liquidare.
In quale rigo del 730 vanno le eccedenze dello scambio sul posto?
Nel quadro D, rigo D5, con il codice 1 nella prima colonna, quello dei redditi da attività commerciali non esercitate abitualmente. L'importo va nella seconda colonna. Chi usa il modello Redditi Persone Fisiche le indica invece nel quadro RL, rigo RL14.
Le eccedenze lasciate a credito si pagano le tasse?
No. Finché restano a credito presso il GSE non sono state incassate, e l'IRPEF segue il principio di cassa. Servono a compensare il contributo negli anni in cui i prelievi superano le immissioni. Diventano reddito solo nell'anno in cui arriva il bonifico di liquidazione.
Le eccedenze sono già nella dichiarazione precompilata?
Per le persone fisiche sì, dalla precompilata 2025: il GSE trasmette all'Agenzia delle Entrate gli importi liquidati nell'anno precedente, che compaiono nel quadro D. Dalla precompilata 2026 il flusso comprende anche le somme pagate ai condomìni e quelle del Ritiro Dedicato. Il dato va comunque confrontato con il prospetto scaricabile dall'Area Clienti del GSE.
Quanto si paga di tasse sulle eccedenze?
Le eccedenze si sommano agli altri redditi e pagano l'IRPEF all'aliquota marginale, più le addizionali regionale e comunale. Dal 2026 le aliquote sono del 23 per cento fino a 28.000 euro, del 33 fino a 50.000 e del 43 oltre. Su 70 euro di eccedenze, all'aliquota più bassa, l'imposta vale 16,10 euro prima delle addizionali.
Dove trovo l'importo delle eccedenze liquidate?
Nell'Area Clienti del portale GSE, dentro il servizio SSP - Scambio sul Posto. Nella sezione Comunicazioni si avvia la ricerca e compare il prospetto «Liquidazione eccedenze anno», seguito dall'anno di riferimento. È lo stesso importo che il GSE comunica all'Agenzia delle Entrate.
Cosa cambia per un impianto oltre 20 kW?
Sopra i 20 kW, e anche sotto quella soglia quando l'impianto non serve l'abitazione e cede energia alla rete, la produzione è considerata attività commerciale. In quel caso il reddito segue le regole d'impresa, con IVA e fatturazione verso il GSE, come ricordano la circolare 46/E del 2007 e la risoluzione 84/E del 2012. È un terreno da commercialista.
Un impianto fotovoltaico da balcone deve dichiarare qualcosa?
Per l'energia no. Un kit plug and play fino a 800 W non ha accesso allo scambio sul posto né al Ritiro Dedicato, quindi non riceve pagamenti dal GSE e non genera redditi da indicare. In dichiarazione può comparire solo l'eventuale detrazione per l'acquisto, che segue le regole del bonus casa.