Perché il Ritiro Dedicato si dichiara sempre
Il Ritiro Dedicato è una vendita. Il GSE compra l’energia che immetti in rete e la paga al prezzo zonale orario, oppure al prezzo minimo garantito quando il mercato scende sotto quella soglia. Il fisco tratta quel pagamento per quello che è, un corrispettivo.
La regola per le persone fisiche viene dalla circolare 46/E del 19 luglio 2007 dell’Agenzia delle Entrate. Chi possiede un impianto fino a 20 kW a servizio della propria abitazione e vende l’energia in eccesso fuori da un’attività d’impresa produce un reddito diverso, quello dell’articolo 67, comma 1, lettera i) del TUIR, previsto per le attività commerciali esercitate in modo occasionale. Il reddito si somma agli altri e paga l’IRPEF.
Qui sta la differenza con lo scambio sul posto, che confonde molti contribuenti. Il contributo in conto scambio rimborsa la spesa per l’energia prelevata, e per gli impianti domestici la risoluzione 13/E del 2009 lo tiene fuori dall’IRPEF. Nel Ritiro Dedicato manca questa parte esente. Ogni euro che arriva dal GSE paga l’energia ceduta. Chi è passato dallo scambio sul posto al Ritiro Dedicato si ritrova quindi a dichiarare tutto, mentre prima dichiarava solo le eccedenze liquidate. Le regole dello scambio sul posto, con il caso delle eccedenze, sono nella guida su scambio sul posto e 730.
| Somma pagata dal GSE | Impianto domestico fino a 20 kW | Nel 730 |
|---|---|---|
| Corrispettivi del Ritiro Dedicato | reddito diverso | sì, rigo D5 codice 1 |
| Eccedenze liquidate dello scambio sul posto | reddito diverso | sì, rigo D5 codice 1 |
| Contributo in conto scambio | rimborso, nessuna rilevanza fiscale | no |
| Tariffa incentivante del Conto Energia | contributo, nessuna rilevanza fiscale | no |
Rigo D5 codice 1: come si compila
Nel modello 730 i corrispettivi del Ritiro Dedicato vanno nel quadro D, quello degli altri redditi, al rigo D5. Il rigo raccoglie i redditi occasionali e ha quattro colonne.
| Colonna del rigo D5 | Cosa scrivere per il Ritiro Dedicato |
|---|---|
| 1, tipo di reddito | codice 1, attività commerciali non esercitate abitualmente |
| 2, redditi | l’importo incassato nell’anno |
| 3, spese | le spese specificamente inerenti, se ne hai |
| 4, ritenute | di regola vuota, perché il GSE non applica ritenute al privato |
La colonna delle spese ha una base precisa. Per questi redditi l’articolo 71 del TUIR fa pagare l’imposta sulla differenza fra quanto incassato e le spese specificamente inerenti alla loro produzione. Il caso tipico è la tariffa che il GSE trattiene per la gestione della convenzione. Il costo dell’impianto resta fuori, perché per un’abitazione si recupera già con la detrazione del Bonus Casa.
Chi presenta il modello Redditi Persone Fisiche al posto del 730 trova lo stesso reddito nel quadro RL, al rigo RL14, con l’importo in colonna 2.
Quale importo: incassato, netto, conguaglio
Il numero giusto è quello dei bonifici che hai ricevuto nell’anno. Il GSE paga l’energia al netto dei costi amministrativi che trattiene, e il reddito da dichiarare è quella somma netta.
Per gli impianti fino a 3 kW la questione non si pone. Sono esenti dalla tariffa di gestione prevista dal decreto ministeriale del 24 dicembre 2014, quindi ogni bonifico corrisponde all’energia venduta. Sopra i 3 kW il GSE compensa la tariffa con la prima liquidazione dell’anno e riporta l’eventuale residuo sui pagamenti successivi. In quel caso conviene ricostruire l’anno dalla sezione Pagamenti dell’Area Clienti del GSE, che elenca i bonifici del periodo d’imposta.
Due voci spostano i conti.
- Gli importi piccoli restano in sospeso. Le liquidazioni sotto i 15 euro non vengono pagate subito e si sommano ai mesi seguenti. Per un impianto domestico succede spesso in inverno, e una parte dell’energia di dicembre può arrivare in primavera.
- Il conguaglio annuale sistema i dati di misura definitivi e la differenza fra prezzo minimo garantito e prezzi zonali. Arriva l’anno dopo e può essere un’integrazione o una restituzione.
Prezzi, tempi di pagamento e calcolo del conguaglio sono spiegati nella guida al Ritiro Dedicato del GSE.
In quale anno si dichiara: decide il bonifico
L’IRPEF su questi redditi segue il principio di cassa. Conta la data in cui il denaro arriva sul conto.
Il GSE liquida l’energia di un mese entro la fine del secondo mese successivo. Gennaio si incassa entro marzo, ottobre entro dicembre. Novembre e dicembre scavalcano l’anno. L’energia immessa a fine 2025 arriva fra gennaio e febbraio 2026 e finisce nel 730/2027, insieme al conguaglio del 2025.
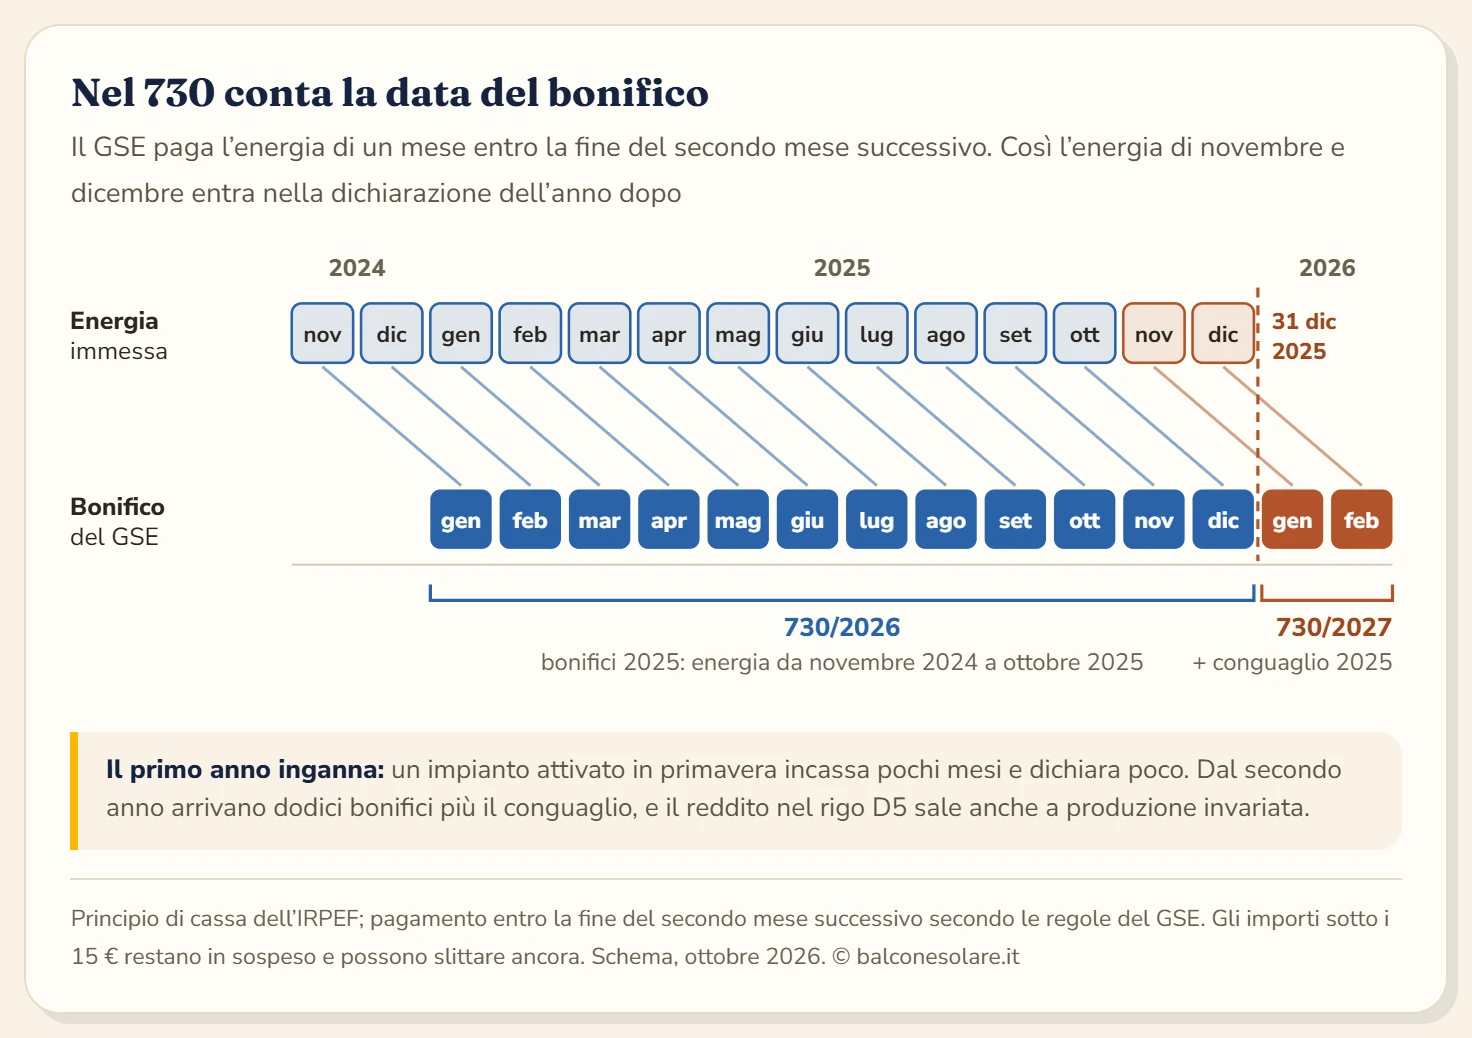
Il primo anno di convenzione è quello che sorprende di più. Un impianto attivato ad aprile incassa i primi mesi da giugno in poi e nel primo 730 dichiara solo una parte della produzione. L’anno dopo i bonifici diventano dodici, più il conguaglio, e il reddito dichiarato sale anche se l’impianto ha prodotto quanto prima.
La precompilata: cosa trovi e cosa controllare
Dal 2025 una parte del lavoro la fa il GSE. Il decreto del Ministero dell’Economia del 21 gennaio 2025 gli impone di trasmettere all’Agenzia delle Entrate le somme pagate a persone fisiche e condomìni, in due tappe.
| Precompilata | Anno dei redditi | Dati trasmessi dal GSE |
|---|---|---|
| 2025 | 2024 | eccedenze dello scambio sul posto pagate a persone fisiche |
| 2026 | 2025 | in più lo scambio sul posto dei condomìni e i corrispettivi del Ritiro Dedicato |
Il GSE comunica gli importi dell’anno precedente entro il termine ordinario per i dati dei sostituti e degli oneri, di solito il 16 marzo. Nel 730 precompilato li trovi già nel rigo D5.
Controllare resta compito tuo, e bastano tre verifiche.
- L’importo coincide con la somma dei bonifici della sezione Pagamenti dell’Area Clienti del GSE per quell’anno solare.
- Il rigo e il codice sono D5 e 1. Somme della tariffa incentivante o contributi in conto scambio non devono comparire lì.
- La potenza dell’impianto non supera i 20 kW e l’impianto serve davvero la tua abitazione. Se una delle due condizioni manca, la precompilata non basta e il reddito segue le regole d’impresa.
Quanto si paga davvero
Il corrispettivo si aggiunge agli altri redditi e paga l’IRPEF all’aliquota marginale, cioè quella dello scaglione più alto che raggiungi. Dal 2026 le aliquote sono del 23 per cento fino a 28.000 euro, del 33 fino a 50.000 e del 43 oltre. In più si pagano le addizionali regionale e comunale, che cambiano da comune a comune.
I due esempi usano il prezzo zonale medio del 2025, circa 11,5 centesimi al kilowattora.
| Impianto | Energia venduta in un anno | Incassato | IRPEF al 23 % | al 33 % | al 43 % |
|---|---|---|---|---|---|
| 3 kW, 45 % di autoconsumo | 2.200 kWh | 253,00 € | 58,19 € | 83,49 € | 108,79 € |
| 6 kW, 40 % di autoconsumo | 4.800 kWh | 552,00 € | 126,96 € | 182,16 € | 237,36 € |
Per il 6 kW l’incassato è prima della tariffa di gestione del GSE, che riduce un poco il reddito. Al prezzo minimo garantito del 2026, 4,75 centesimi, gli stessi impianti incasserebbero 104,50 e 228 euro, e l’imposta scenderebbe nella stessa proporzione.
Le cifre spiegano anche perché il reddito del Ritiro Dedicato pesa poco sulla convenienza dell’impianto. Un kilowattora consumato in casa evita circa 25 centesimi in bolletta e non paga imposte. Uno venduto rende 11,5 centesimi, e almeno il 23 per cento di quella cifra va in IRPEF.
Oltre 20 kW, impianti non domestici e imprese
Il trattamento da reddito diverso vale solo dentro due confini, gli stessi che la circolare 46/E e la risoluzione 84/E del 2012 hanno tracciato:
- l’impianto ha una potenza fino a 20 kW;
- l’impianto è a servizio dell’abitazione, cioè copre i consumi domestici di chi lo possiede.
Se l’impianto supera i 20 kW, oppure resta sotto la soglia ma non serve la casa e cede alla rete tutta l’energia in modo sistematico, la vendita diventa attività commerciale abituale. Servono la partita IVA e una fattura elettronica al GSE per ogni liquidazione, preparata quasi per intero dal portale e senza IVA esposta, in inversione contabile. Il reddito segue le regole d’impresa. Lo stesso vale, a qualunque potenza, quando l’impianto appartiene a un’impresa o a un professionista. A quel punto la dichiarazione passa al commercialista.
Ritiro Dedicato e Superbonus
Molti impianti domestici sono finiti nel Ritiro Dedicato senza una scelta. Chi ha installato il fotovoltaico con il Superbonus ha dovuto cedere al GSE l’energia non consumata, perché l’articolo 119, comma 7 del decreto Rilancio legava la detrazione proprio a questa cessione. Sul piano fiscale non cambia niente. I corrispettivi si dichiarano nel rigo D5 come per qualsiasi altro impianto domestico fino a 20 kW. Durata dell’obbligo e cosa succede dopo sono spiegati nella guida a Ritiro Dedicato e Superbonus.
E il fotovoltaico da balcone?
Un kit fino a 800 W collegato con la Comunicazione Unica resta fuori da tutto questo. La procedura semplificata della delibera ARERA 315/2020 esclude il contratto di dispacciamento, e senza quel contratto il Ritiro Dedicato non è accessibile. L’energia che esce dal contatore va in rete senza compenso, e nel 730 non c’è alcun reddito da indicare.
Per un kit da balcone la dichiarazione dei redditi conta solo per la detrazione della spesa d’acquisto, che segue le regole del Bonus Casa. Il Ritiro Dedicato diventa una questione fiscale solo quando l’impianto passa sopra la soglia con l’iter ordinario.
Il verdetto
Il Ritiro Dedicato va dichiarato sempre, ed è un adempimento semplice. Per l’impianto di casa fino a 20 kW è un reddito diverso nel rigo D5 con codice 1, calcolato su quanto il GSE ti ha versato nell’anno solare. Dal 730/2026 il numero arriva già nella precompilata.
Il lavoro che resta è il controllo. Ogni primavera apri la sezione Pagamenti dell’Area Clienti, somma i bonifici da gennaio a dicembre e confronta il totale con il rigo D5. Se nei mesi invernali gli importi sono rimasti in sospeso o il conguaglio è arrivato tardi, è lì che lo vedi.
Domande frequenti
Il Ritiro Dedicato del GSE va dichiarato nel 730?
Sì. Per una persona fisica con un impianto fino a 20 kW a servizio dell'abitazione i corrispettivi del Ritiro Dedicato sono redditi diversi, derivanti da un'attività commerciale non esercitata abitualmente, come chiarito dalla circolare 46/E del 2007. Si sommano agli altri redditi e pagano l'IRPEF. Diversamente dal contributo in conto scambio, non esiste un caso domestico in cui restino fuori dalla dichiarazione.
In quale rigo e con quale codice si indica il Ritiro Dedicato?
Nel modello 730 va nel quadro D, rigo D5, con il codice 1 in colonna 1, quello delle attività commerciali non esercitate abitualmente. L'importo incassato va in colonna 2, le eventuali spese inerenti in colonna 3. Chi presenta il modello Redditi Persone Fisiche usa il rigo RL14.
Si dichiara l'importo lordo o quello netto?
Il reddito è quanto hai incassato nell'anno, al netto dei costi amministrativi che il GSE trattiene dai pagamenti. Gli impianti fino a 3 kW non pagano la tariffa di gestione, quindi incassato e reddito coincidono. Sopra i 3 kW il GSE compensa la tariffa con la prima liquidazione dell'anno, e conviene ricostruire l'importo dalla lista dei bonifici nell'Area Clienti.
L'energia immessa a dicembre in quale dichiarazione va?
In quella dell'anno in cui arriva il bonifico. Il GSE paga l'energia di un mese entro la fine del secondo mese successivo, quindi novembre e dicembre 2025 sono stati pagati fra gennaio e febbraio 2026 e finiscono nel 730/2027. Lo stesso vale per il conguaglio annuale, che arriva sempre nell'anno dopo.
I corrispettivi del Ritiro Dedicato sono già nella precompilata?
Sì, dalla precompilata 2026 sui redditi 2025. Il decreto del MEF del 21 gennaio 2025 obbliga il GSE a trasmettere all'Agenzia delle Entrate le somme pagate a persone fisiche e condomìni. Prima solo le eccedenze dello scambio sul posto, dal 2026 anche i corrispettivi del Ritiro Dedicato. Il dato va confrontato con la sezione Pagamenti dell'Area Clienti del GSE.
Sul Ritiro Dedicato si paga l'IVA?
Non per il privato con l'impianto di casa fino a 20 kW. Chi non svolge attività d'impresa non è soggetto IVA, non apre partita IVA e non emette fattura. Il GSE calcola le somme e le versa. IVA e fattura servono quando l'impianto supera i 20 kW, non serve l'abitazione o appartiene a un'impresa.
Quanto si paga di tasse sul Ritiro Dedicato?
Il corrispettivo si somma agli altri redditi e paga l'IRPEF all'aliquota marginale, più le addizionali regionale e comunale. Con 253 euro incassati in un anno, valore tipico di un impianto da 3 kW, l'IRPEF vale 58,19 euro all'aliquota del 23 per cento e 108,79 euro a quella del 43.
Un kit fotovoltaico da balcone deve dichiarare qualcosa?
No. Un kit fino a 800 W collegato con la Comunicazione Unica non ha un contratto di dispacciamento e quindi non accede al Ritiro Dedicato. L'energia che esce dal contatore va in rete senza compenso, e non c'è alcun reddito da indicare. In dichiarazione compare al massimo la detrazione per l'acquisto.