Cosa impone l’articolo 119, comma 7
Il Superbonus sul fotovoltaico ha sempre avuto una condizione in più rispetto agli altri interventi. L’articolo 119 del decreto-legge 34/2020, il decreto Rilancio, trattava i pannelli come intervento «trainato»: entravano nella detrazione maggiorata solo insieme a un intervento trainante, come il cappotto o la sostituzione della caldaia. Il comma 7 aggiungeva il vincolo sull’energia.
La detrazione spettava a condizione di cedere al GSE l’energia non autoconsumata in sito oppure non condivisa in una configurazione di autoconsumo collettivo, «secondo le modalità previste per il ritiro dedicato». Lo stesso comma la dichiarava non cumulabile con altri incentivi pubblici di qualsiasi natura, compresi i fondi di garanzia e di rotazione e gli incentivi dello scambio sul posto.
| Voce | Regola dell’articolo 119 |
|---|---|
| Tetto di spesa per i pannelli | 48.000 € e comunque 2.400 € per kW |
| Con ristrutturazione o nuova costruzione | 1.600 € per kW |
| Accumulo integrato | 1.000 € per kWh di capacità, comma 6 |
| Potenza agevolata al 110 % | fino a 20 kW per unità; fino a 200 kW per le comunità energetiche, commi 16-bis e 16-ter |
| Energia immessa | ceduta al GSE con le modalità del Ritiro Dedicato, comma 7 |
| Scambio sul posto | non cumulabile, comma 7 |
L’aliquota è scesa negli anni dal 110 al 90, poi al 70 e al 65 per cento, e nel 2026 il Superbonus resta solo per una platea ristretta. Il vincolo sull’energia riguarda tutti gli impianti realizzati con il Superbonus, qualunque sia la percentuale applicata.
Perché lo scambio sul posto era escluso
Lo scambio sul posto e il Ritiro Dedicato valorizzano la stessa energia in due modi. Il primo restituisce, entro un tetto, quanto hai speso per i prelievi, usando la rete come deposito virtuale. Il secondo compra l’energia immessa al prezzo di mercato. Per la parte d’impianto pagata con il Superbonus il legislatore ha scelto il secondo e ha escluso espressamente il primo.
Chi cerca oggi «scambio sul posto e Superbonus» trova quindi una risposta doppia. Per un impianto fatto con il Superbonus lo scambio sul posto non è mai stato possibile. E per qualunque impianto nuovo non lo è più dal 2025, perché il GSE ha accettato le ultime istanze per gli impianti entrati in esercizio entro il 29 maggio 2025. Come funzionava e cosa resta alle convenzioni ancora attive lo spiega la guida allo scambio sul posto.
Impianto in scambio sul posto e ampliamento con il Superbonus
Il caso più intricato è quello di chi aveva già un impianto in scambio sul posto e lo ha ampliato con il Superbonus. Fino alla fine del 2020 lo scambio sul posto si applicava all’intero impianto, e una parte agevolata in Ritiro Dedicato avrebbe costretto a cambiare regime anche la parte vecchia.
La delibera ARERA 581/2020/R/eel del 22 dicembre 2020 ha sciolto il nodo in due passi:
- ha dato mandato a Terna di riconoscere come unità di produzione autonoma ogni sezione d’impianto che funziona in modo indipendente dal resto ed è misurata separatamente;
- ha aperto lo scambio sul posto alle singole unità di produzione, con i limiti di potenza sempre riferiti all’impianto intero.
In pratica la sezione esistente ha potuto restare in scambio sul posto, mentre i pannelli nuovi sono andati in Ritiro Dedicato con un contatore di produzione dedicato. Chi ha una configurazione così riceve dal GSE due flussi diversi: il contributo in conto scambio per la parte vecchia, i corrispettivi del Ritiro Dedicato per quella nuova.
Cinque anni di convenzione, poi la scelta
La normale convenzione di Ritiro Dedicato dura un anno solare e si rinnova tacitamente. Per gli impianti con il Superbonus la delibera 581/2020 ha introdotto una deroga. La convenzione dura cinque anni solari a decorrere dall’anno di entrata in esercizio dell’intervento agevolato, che sia l’impianto intero, una nuova sezione o l’accumulo. L’anno di attivazione conta come primo anno, anche se l’impianto è entrato in esercizio a dicembre.
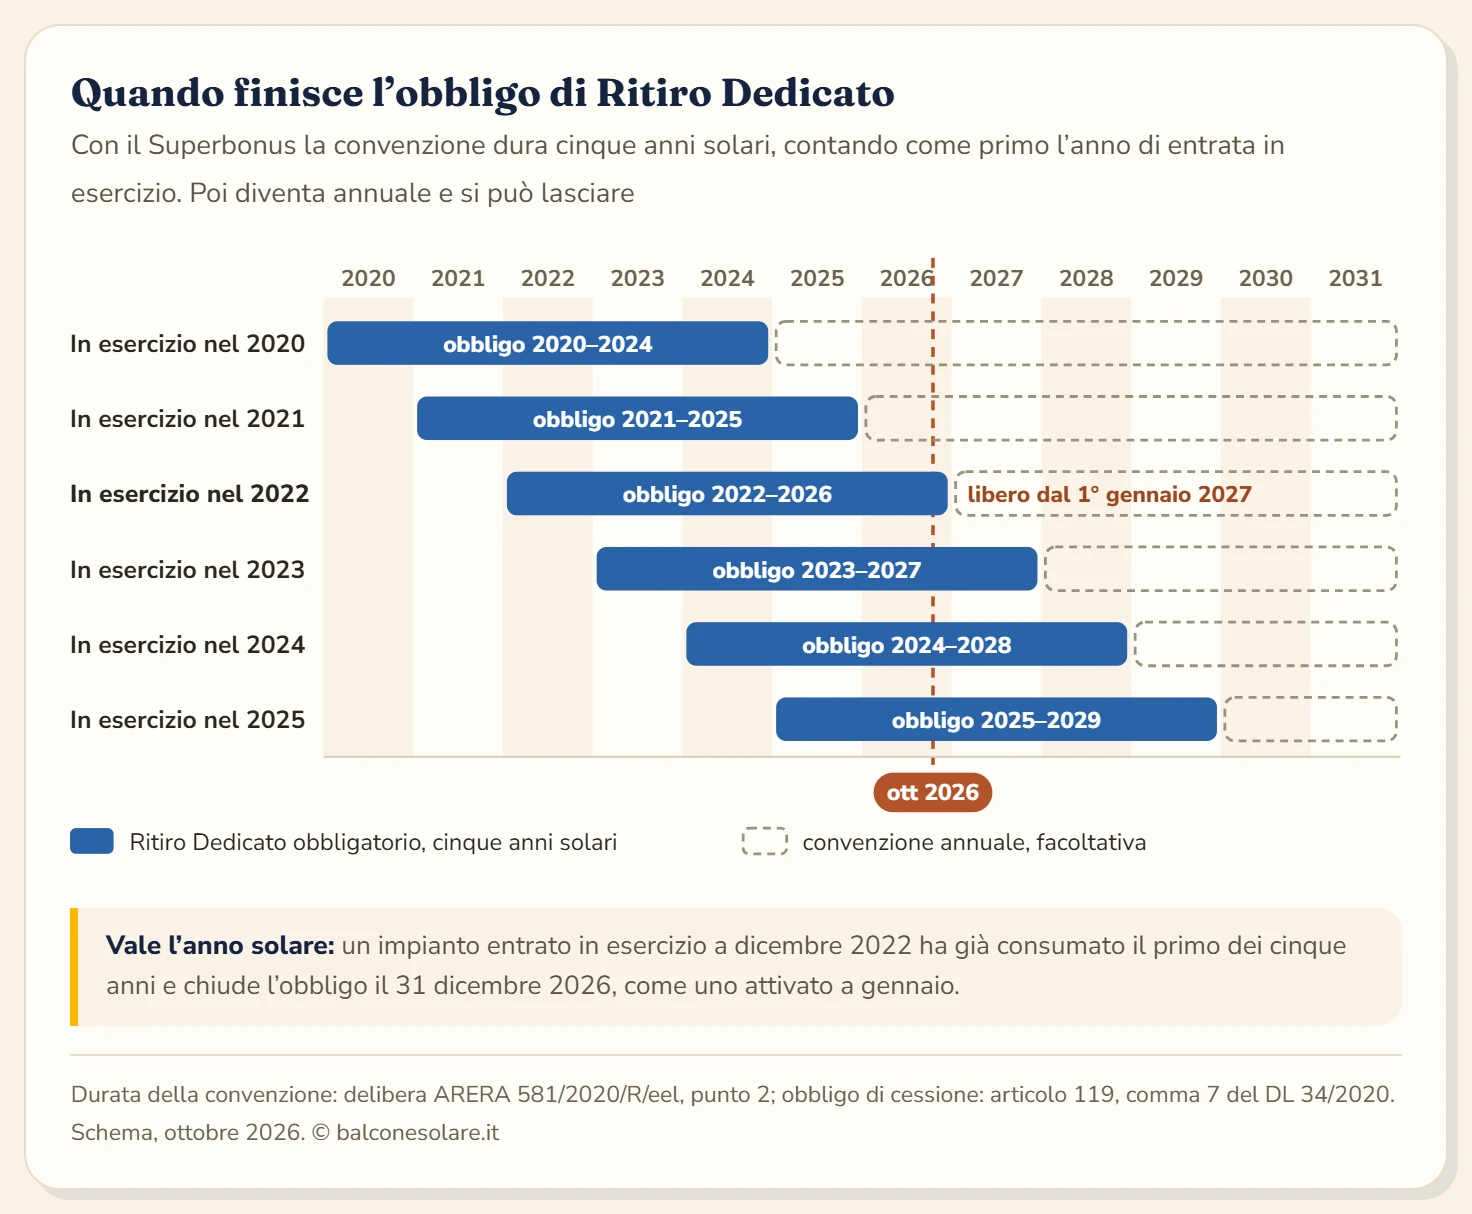
| Entrata in esercizio | Ritiro Dedicato obbligatorio fino al |
|---|---|
| 2020 | 31 dicembre 2024 |
| 2021 | 31 dicembre 2025 |
| 2022 | 31 dicembre 2026 |
| 2023 | 31 dicembre 2027 |
| 2024 | 31 dicembre 2028 |
| 2025 | 31 dicembre 2029 |
ARERA ha fissato i cinque anni per allineare la convenzione al periodo della detrazione, che per le spese del 2020 e del 2021 si ripartiva in cinque quote. Per le spese dal 2022 la legge di bilancio ha portato le quote a quattro, e la durata della convenzione è rimasta di cinque anni. Interrompere la cessione prima della scadenza significa togliere la condizione a cui il comma 7 lega la detrazione, con il rischio di perderla.
Finiti i cinque anni la convenzione non si chiude da sola. Se non fai nulla, prosegue come un normale Ritiro Dedicato annuale, tacitamente rinnovabile.
Quando si usa la detrazione: istanza e accettazione
La cessione al GSE parte con un’istanza di Ritiro Dedicato, che chi ha seguito l’iter del Modello Unico ha presentato insieme alla domanda di connessione. Il GSE la esamina e poi predispone la convenzione, e fra le due tappe possono passare settimane.
L’Agenzia delle Entrate ha chiarito che la detrazione non deve aspettare la firma. Con la circolare 23/E del 2022, paragrafo 3.4.3, ha ammesso il Superbonus anche prima del perfezionamento del contratto, a condizione di possedere la comunicazione con cui il GSE accetta l’invio dell’istanza. Quella comunicazione arriva per posta elettronica e va conservata con il resto della documentazione dei lavori.
Un secondo chiarimento riguarda gli intestatari. Con la risposta 545 del 4 novembre 2022 l’Agenzia ha escluso che debbano coincidere chi beneficia della detrazione e chi è intestatario dell’utenza elettrica o del contratto con il GSE. Due comproprietari con la bolletta intestata a uno solo possono quindi detrarre entrambi.
Quanto rende l’energia ceduta
Il Ritiro Dedicato paga ogni kilowattora immesso al prezzo zonale orario, che nel 2025 è stato in media di circa 11,5 centesimi. Chi lo chiede ha in più il prezzo minimo garantito, 4,75 centesimi per il fotovoltaico nel 2026, come rete di sicurezza.
| Impianto con Superbonus | Energia immessa in un anno | Al prezzo zonale medio 2025 | Al prezzo minimo garantito 2026 |
|---|---|---|---|
| 4 kW, 40 % di autoconsumo | 3.200 kWh | 368 € | 152 € |
| 6 kW, 35 % di autoconsumo | 5.200 kWh | 598 € | 247 € |
Produzione stimata con 1.330 kWh annui per kW, prima dei costi amministrativi del GSE.
Le cifre mostrano dove sta il valore. Un kilowattora usato in casa evita intorno ai 25 centesimi in bolletta, più del doppio di uno ceduto. Chi ha ricevuto il Superbonus anche per un accumulo sposta alla sera una parte di quello che altrimenti andrebbe al GSE. Questi corrispettivi sono reddito e vanno nel 730, con le regole spiegate nella guida su Ritiro Dedicato e dichiarazione dei redditi.
Condomìni e comunità energetiche
Il comma 7 prevede due destinazioni per l’energia in eccesso: la cessione al GSE oppure la condivisione in una configurazione di autoconsumo collettivo o in una comunità energetica rinnovabile. Per queste configurazioni i commi 16-bis e 16-ter hanno alzato la soglia. Il 110 per cento valeva sulla quota fino a 20 kW, la parte eccedente fino a 200 kW aveva la detrazione ordinaria dell’articolo 16-bis del TUIR, con un tetto di spesa di 96.000 euro per l’intero impianto.
Il decreto ministeriale del 16 settembre 2020, che regolava le prime comunità energetiche, ha precisato due cose per la quota agevolata con il Superbonus:
- l’energia condivisa riceve solo il contributo per l’autoconsumo collettivo previsto da ARERA, senza la tariffa incentivante;
- l’obbligo di cedere al GSE l’energia immessa resta.
Con le regole attuali delle comunità energetiche il principio non è cambiato. Secondo le regole operative del GSE la tariffa premio delle CACER non si cumula con il Superbonus. Un impianto agevolato può entrare in una comunità e contribuire all’energia condivisa. Per quell’energia la comunità riceve solo la restituzione delle componenti tariffarie di rete.
Dopo i cinque anni: le strade possibili
Per chi è uscito dal vincolo, o ne esce a fine 2026, le scelte sono tre.
- Restare nel Ritiro Dedicato. È la strada di chi non fa nulla. La convenzione diventa annuale, si rinnova da sola e continua a pagare prezzo zonale e prezzo minimo garantito. Per un impianto domestico è quasi sempre la scelta più semplice.
- Vendere a un operatore di mercato. Al posto del GSE si firma un contratto con un trader che ritira l’energia. Per pochi kilowatt conviene confrontare con attenzione i costi del contratto con quanto paga il Ritiro Dedicato.
- Entrare in una comunità energetica. L’energia condivisa ha una valorizzazione in più, ma per un impianto realizzato con il Superbonus la tariffa premio resta esclusa.
Lo scambio sul posto non è fra le opzioni, perché è chiuso ai nuovi ingressi dal 2025. Più dei contratti conta l’autoconsumo. Spostare lavatrice, lavastoviglie e scaldabagno nelle ore di sole vale più di qualunque cambio di convenzione.
Il verdetto
Il Ritiro Dedicato con il Superbonus è un obbligo a tempo. Dura cinque anni solari dall’entrata in esercizio, esclude lo scambio sul posto per la parte agevolata e si può attivare già con la comunicazione di accettazione del GSE.
Se il tuo impianto è entrato in esercizio nel 2022, il vincolo scade il 31 dicembre 2026. Prima di cambiare qualcosa controlla nell’Area Clienti del GSE la data di decorrenza della convenzione, e conserva quella comunicazione insieme alle fatture dei lavori. Per il resto la convenzione può continuare com’è. Il guadagno vero sta nell’energia consumata in casa.
Domande frequenti
Con il Superbonus 110 si può avere lo scambio sul posto?
No. L'articolo 119, comma 7 del decreto Rilancio lega la detrazione sul fotovoltaico alla cessione al GSE dell'energia non autoconsumata con le modalità del Ritiro Dedicato, e lo dichiara non cumulabile con gli incentivi dello scambio sul posto. Dal 2025 lo scambio sul posto è comunque chiuso ai nuovi impianti, quindi la domanda oggi riguarda solo chi aveva già una convenzione.
Per quanto tempo dura l'obbligo di Ritiro Dedicato con il Superbonus?
Cinque anni solari, contati dall'anno in cui l'intervento con il Superbonus è entrato in esercizio. Lo ha stabilito la delibera ARERA 581/2020/R/eel del 22 dicembre 2020, in deroga alla normale durata annuale. Un impianto entrato in esercizio nel 2022 è vincolato fino al 31 dicembre 2026. Dopo, la convenzione torna annuale e si rinnova in silenzio, se non la disdici.
Ho un impianto in scambio sul posto e ho aggiunto pannelli con il Superbonus: cosa succede?
La parte vecchia può restare in scambio sul posto e quella nuova va in Ritiro Dedicato. La delibera ARERA 581/2020 ha aperto lo scambio sul posto alle singole unità di produzione, a condizione che la nuova sezione funzioni in modo autonomo e abbia una misura separata. Serve quindi un contatore di produzione dedicato all'ampliamento.
Si può usare la detrazione prima che il GSE firmi la convenzione?
Sì. Secondo la circolare 23/E del 2022, paragrafo 3.4.3, basta avere la comunicazione con cui il GSE accetta l'invio dell'istanza di Ritiro Dedicato. La convenzione può arrivare dopo, ma quella comunicazione va conservata fra i documenti del Superbonus.
Il contratto con il GSE deve essere intestato a chi ha la detrazione?
No. Con la risposta 545 del 4 novembre 2022 l'Agenzia delle Entrate ha chiarito che non serve coincidenza fra chi beneficia del Superbonus e chi è intestatario dell'utenza elettrica o del contratto di cessione con il GSE. Il caso tipico è quello dei comproprietari, con la bolletta intestata a uno solo.
Un impianto fatto con il Superbonus può entrare in una comunità energetica?
Sì, ma senza la tariffa premio. Il comma 7 ammette che l'energia sia condivisa invece che ceduta, e l'impianto può far parte di una configurazione. Secondo le regole del GSE la tariffa incentivante delle CACER non si cumula con il Superbonus, quindi per quell'energia la comunità riceve solo la restituzione delle componenti di rete.
I soldi del Ritiro Dedicato con il Superbonus vanno dichiarati?
Sì, come per ogni impianto domestico. Per una persona fisica con impianto fino a 20 kW a servizio dell'abitazione sono redditi diversi da indicare nel 730, quadro D, rigo D5 con codice 1, nell'anno in cui arriva il bonifico. Dalla precompilata 2026 il GSE li trasmette già all'Agenzia delle Entrate.