Il portale del GSE mostra la scritta «Da fatturare» accanto agli importi, e chi ha un impianto si chiede se tocchi a lui emettere un documento, con quale IVA e entro quando. La risposta dipende da chi possiede l’impianto e da come lo usa: per la famiglia con i pannelli sul tetto il lavoro è zero, per l’impresa è una fattura elettronica preparata quasi per intero dal GSE.
Chi deve emettere fattura al GSE
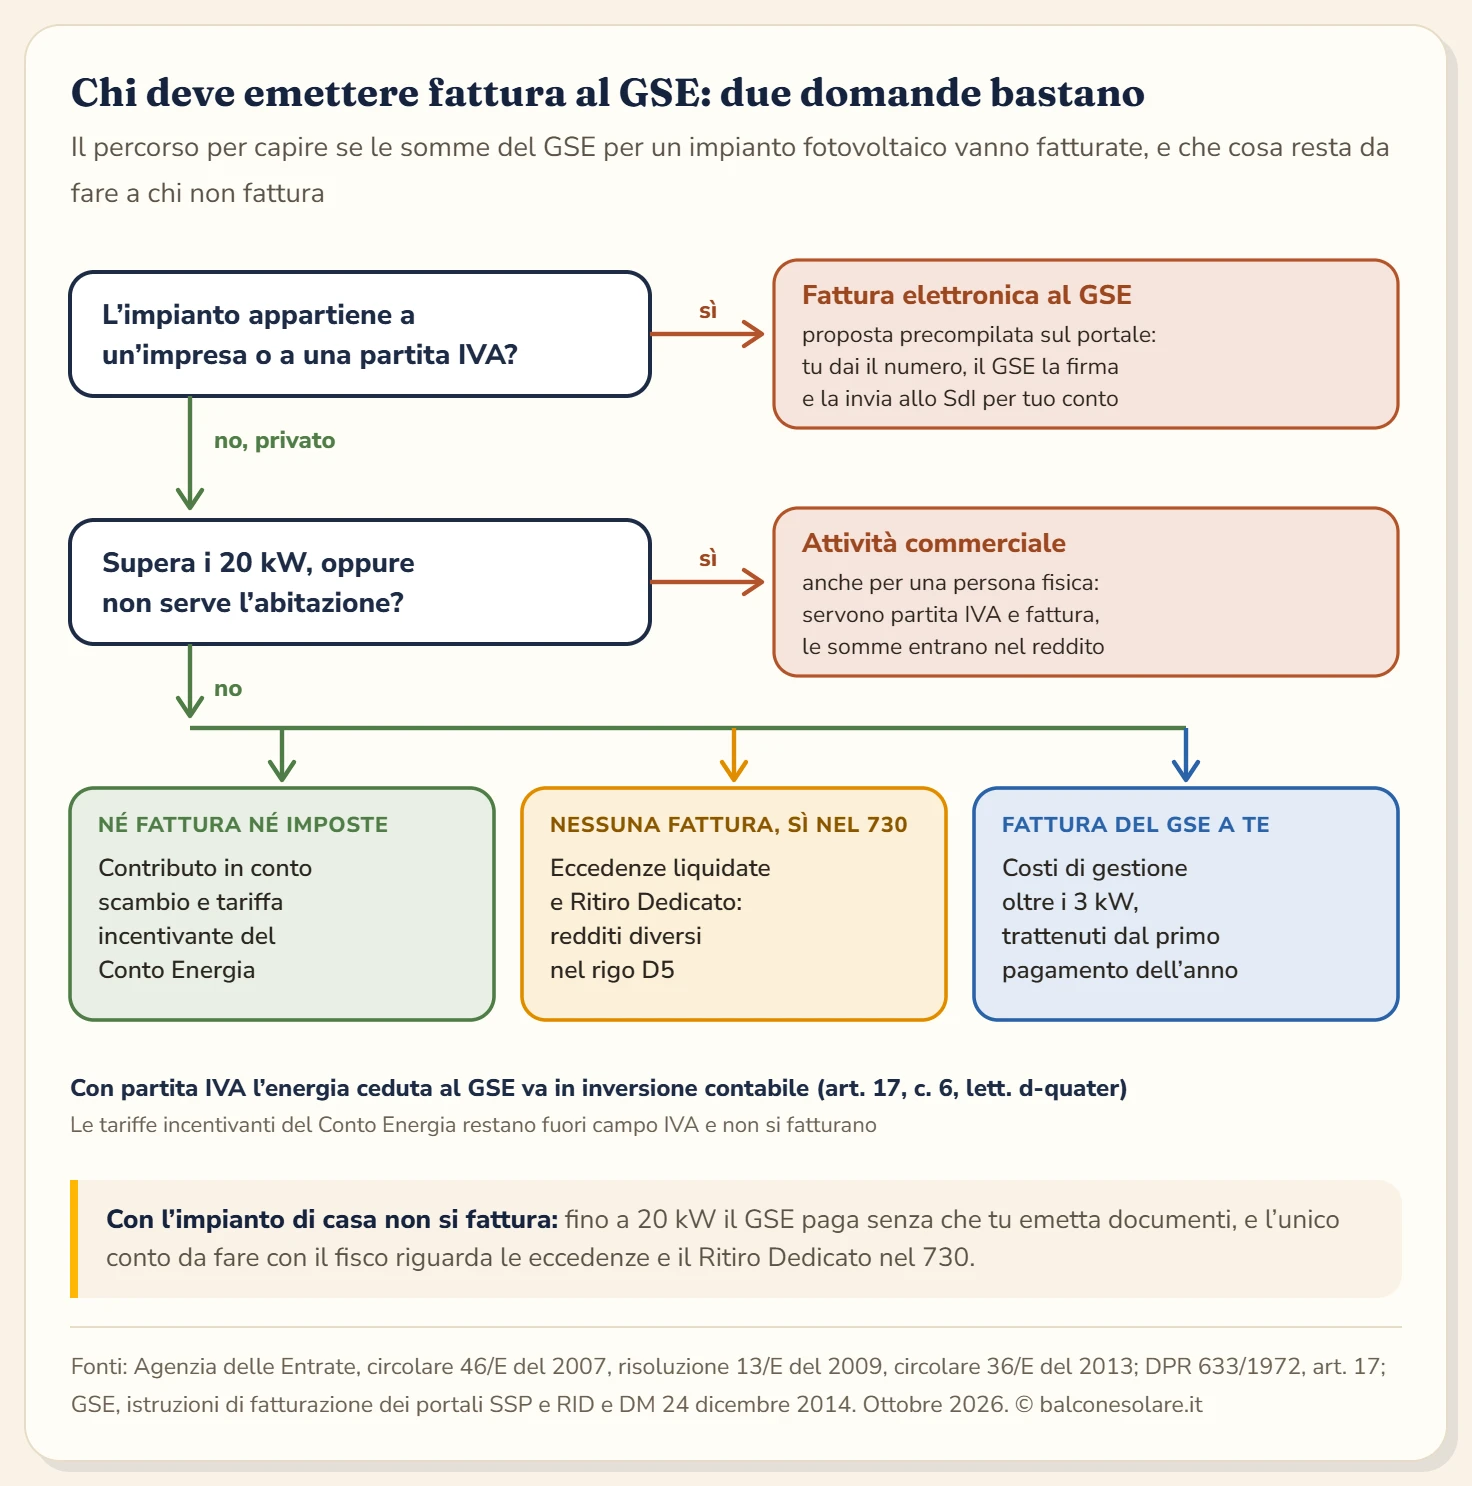
La linea di confine la tracciano la circolare 46/E del 2007 e la risoluzione 13/E del 2009 dell’Agenzia delle Entrate. Una persona fisica con un impianto fino a 20 kW al servizio della propria abitazione non svolge attività commerciale quando immette energia in rete. Le somme che riceve dal GSE non sono corrispettivi da fatturare, e il portale gliele paga senza chiedere documenti.
Tutto cambia quando l’energia viene ceduta nell’ambito di un’attività economica. Fatturano:
- le imprese, le società e gli enti commerciali;
- i lavoratori autonomi e i professionisti che hanno l’impianto nell’attività;
- le persone fisiche con un impianto oltre i 20 kW, oppure con un impianto sotto quella soglia che non serve l’abitazione, per esempio sui tetti di un capannone dato in affitto.
In quest’ultimo caso la risoluzione 13/E è esplicita: l’energia immessa si considera ceduta nell’ambito di un’attività commerciale, e il contributo dello scambio sul posto diventa un corrispettivo rilevante per IVA e imposte dirette. In pratica serve una partita IVA.
Il privato: nessuna fattura, ma qualcosa da dichiarare
Per una famiglia con un impianto domestico il portale del GSE è un estratto conto: mostra gli importi, il GSE li calcola e li versa sul conto indicato. Non c’è niente da numerare né da firmare.
Fiscalmente le somme si dividono in due gruppi. Il contributo in conto scambio e le tariffe incentivanti del Conto Energia restano fuori dall’IRPEF per gli impianti fino a 20 kW a servizio dell’abitazione. Le eccedenze liquidate dello scambio sul posto e i corrispettivi del Ritiro Dedicato sono invece redditi diversi e vanno nel rigo D5 del 730, nell’anno in cui arriva il bonifico. Il dettaglio di righi, codici e anni è nella guida su scambio sul posto e dichiarazione dei redditi.
Quali somme del GSE si fatturano e quali no
Per chi deve fatturare, non tutto quello che arriva dal GSE passa da una fattura. La distinzione segue la natura della somma: corrispettivo per l’energia oppure contributo senza contropartita.
| Somma del GSE | Natura | Fattura dell’impresa al GSE |
|---|---|---|
| Ritiro Dedicato, prezzo dell’energia immessa | corrispettivo di vendita | sì, in inversione contabile |
| Scambio sul posto, contributo ed eccedenze | corrispettivo per l’energia | sì, in inversione contabile |
| Quinto Conto Energia, tariffa onnicomprensiva | corrispettivo, comprende il prezzo dell’energia | sì |
| Conto Energia, tariffa incentivante e tariffa premio | contributo, fuori campo IVA | no |
| Costi di gestione del GSE | servizio reso dal GSE | la fattura la emette il GSE a te |
La circolare 36/E del 2013 spiega la logica sul Quinto Conto Energia: la tariffa premio sull’autoconsumo è un contributo a fondo perduto, esclusa dal campo IVA per mancanza di uno scambio fra le parti, mentre la tariffa onnicomprensiva paga l’energia immessa e per chi svolge attività commerciale è un corrispettivo. Sulla tariffa premio percepita da un’impresa il GSE applica la ritenuta d’acconto del 4 %.
L’IVA: perché la fattura al GSE ne è priva
Dal 1° gennaio 2015 le cessioni di energia elettrica a un soggetto passivo-rivenditore seguono l’inversione contabile, prevista dall’articolo 17, sesto comma, lettera d-quater del DPR 633/1972. Il GSE compra energia per rivenderla, quindi rientra in questa figura.
La conseguenza pratica è semplice: la fattura del produttore riporta l’imponibile senza IVA, con la dicitura «inversione contabile» e il riferimento alla norma. È il GSE a integrare la fattura con l’imposta e a registrarla. La proposta che il portale prepara tiene già conto di questo regime, perciò la parte fiscale arriva compilata.
Chi applica un regime particolare, per esempio il forfettario, segue le regole del proprio regime anche verso il GSE: è il caso in cui conviene un passaggio dal commercialista prima della prima fattura.
Come si fattura sul portale, passo per passo
Il GSE è un ente pubblico e accetta solo fatture elettroniche, emesse dal proprio portale. Il meccanismo è lo stesso per scambio sul posto e Ritiro Dedicato:
- Avviso. Quando nuovi importi sono pronti, il GSE manda una mail.
- Accesso. Dall’Area Clienti apri l’applicazione del servizio e vai in «Pagamenti e Fatture».
- Ricerca. Filtra lo stato del corrispettivo su «Da fatturare» e avvia la ricerca.
- Proposta. Apri la riga con l’icona della matita: compare la fattura precompilata con gli importi calcolati dal GSE.
- Numero. Inserisci il numero secondo la tua numerazione; nel Ritiro Dedicato anche la data. Nello scambio sul posto la data è fissata dal portale.
- Conferma. Salvando autorizzi il GSE a emettere la fattura per tuo conto.
- Trasmissione. Il GSE genera il file XML, lo firma digitalmente e lo invia al Sistema di Interscambio.
Il numero deve essere univoco nella tua contabilità: un numero già usato fa scartare il documento dallo SdI come duplicato. Dopo alcuni giorni la fattura definitiva, con i file firmati e le notifiche, compare nel fascicolo elettronico della riga. Registrazione e conservazione a norma restano a carico tuo, perché l’emittente sei tu.
Scadenze: quando fatturare per essere pagati
Il GSE paga solo ciò che è stato fatturato, quindi il calendario dei bonifici dipende anche da te.
Ritiro Dedicato. La fattura va emessa entro il mese successivo a quello di produzione. L’energia di gennaio si fattura entro febbraio e si incassa a marzo. Una conferma in ritardo sposta il pagamento al mese dopo. Gli importi sotto i 15 euro restano in sospeso e si sommano ai mesi seguenti; come si forma il prezzo e quando arriva il conguaglio lo spiega la guida al Ritiro Dedicato del GSE.
Scambio sul posto. Il contributo arriva con due acconti semestrali dell’anno in corso e un conguaglio sull’anno precedente. Ogni tranche viene pubblicata sul portale e va fatturata nel mese di pubblicazione: secondo le istruzioni del GSE le fatture confermate entro il 25 del mese vengono pagate entro il quindicesimo giorno lavorativo del mese successivo.
La fattura che il GSE emette a te
C’è anche il flusso inverso. Dal 2015 il DM 24 dicembre 2014 impone agli impianti con una convenzione attiva un corrispettivo annuo per i costi di gestione, che il GSE fattura e trattiene dal primo pagamento dell’anno. Gli impianti fino a 3 kW ne sono esenti.
| Impianto | Scambio sul posto | Conto Energia |
|---|---|---|
| fino a 3 kW | esente | esente |
| 6 kW | 30 € l’anno | 6,60 € l’anno |
| 18 kW | 30 € l’anno | 30,60 € l’anno |
Per il Conto Energia il corrispettivo cresce a scaglioni, 2,20 €/kW fra 3 e 6 kW e 2 €/kW fra 6 e 20 kW; per lo scambio sul posto è fisso fino a 20 kW. Perché queste fatture arrivino nel tuo cassetto fiscale conviene inserire PEC o codice destinatario nella sezione dei dati fiscali del profilo operatore. Chi non li indica riceve le fatture con il codice convenzionale «0000000».
E il kit da balcone?
Un kit plug and play sotto gli 800 W collegato alla presa di casa nella maggior parte dei casi non ha contratti con il GSE: l’energia che avanza esce in rete senza compenso, e il portale non mostra nulla da fatturare. Se per quel kit hai attivato il Ritiro Dedicato da privato, valgono le regole delle persone fisiche: nessuna fattura, corrispettivi nel 730.
Per un’azienda che monta un piccolo impianto sul proprio tetto vale la regola delle imprese: la fattura serve a prescindere dalla potenza, e le agevolazioni fiscali per l’investimento sono raccolte nella guida al bonus fotovoltaico per le aziende.
Il verdetto
Se l’impianto è quello di casa e resta sotto i 20 kW, la fatturazione GSE non ti riguarda: controlla gli importi nel portale e porta eccedenze e Ritiro Dedicato nel 730. Se l’impianto appartiene a un’impresa o supera quella soglia, ogni pubblicazione di importi diventa una fattura: apri «Pagamenti e Fatture», inserisci un numero univoco nei termini, lascia che il GSE la trasmetta in inversione contabile e conserva il fascicolo elettronico come ogni altra fattura emessa.
Domande frequenti
Devo emettere fattura al GSE per lo scambio sul posto?
Solo se l'impianto appartiene a un'impresa o a un titolare di partita IVA, oppure se supera i 20 kW o non serve l'abitazione. Una persona fisica con l'impianto di casa fino a 20 kW non emette fattura: il GSE calcola e versa le somme, il contributo in conto scambio non ha rilevanza fiscale e le eccedenze liquidate si dichiarano come redditi diversi nel 730.
Con quale IVA si fattura l'energia al GSE?
Senza IVA in fattura, con il meccanismo dell'inversione contabile previsto dall'articolo 17, sesto comma, lettera d-quater del DPR 633/1972 per le cessioni di energia elettrica a un soggetto passivo-rivenditore. Il GSE rientra in questa figura dal 2015, quindi è lui ad assolvere l'imposta. In fattura compare l'imponibile e la dicitura dell'inversione contabile.
Come si emette la fattura sul portale del GSE?
Dall'Area Clienti si apre l'applicazione del servizio, Scambio sul Posto o Ritiro Dedicato, e si va in «Pagamenti e Fatture». Le righe in stato «Da fatturare» contengono una proposta di fattura già compilata con gli importi: si inserisce il numero, nel Ritiro Dedicato anche la data, e si conferma. Il GSE genera il file XML, lo firma e lo trasmette al Sistema di Interscambio per conto del produttore.
Cosa succede se fatturo in ritardo al GSE?
Il pagamento slitta. Nel Ritiro Dedicato la fattura va emessa entro il mese successivo a quello di produzione: l'energia di gennaio si fattura entro febbraio e si incassa a marzo, e una fattura confermata dopo il termine sposta il bonifico al mese seguente. Lo stesso vale per gli acconti e il conguaglio dello scambio sul posto.
Chi conserva le fatture emesse dal GSE per mio conto?
Tu. Il GSE emette e trasmette la fattura come intermediario, ma l'emittente resta il produttore, che deve registrarla e conservarla a norma insieme alle ricevute del Sistema di Interscambio. Il portale mette a disposizione file firmati e notifiche nel fascicolo elettronico di ogni fattura.
Perché il GSE mi manda una fattura?
Per i costi di gestione previsti dal DM 24 dicembre 2014. Ogni anno il GSE fattura un corrispettivo agli impianti oltre i 3 kW con una convenzione attiva, per esempio 30 euro per uno scambio sul posto da 3 a 20 kW, e lo trattiene dal primo pagamento dell'anno. Per riceverla elettronicamente conviene indicare PEC o codice destinatario nei dati fiscali del profilo.
Il kit fotovoltaico da balcone richiede fatture al GSE?
No. Un kit sotto gli 800 W collegato alla presa di casa di solito non ha alcuna convenzione con il GSE e non riceve pagamenti. Se per quel kit hai attivato il Ritiro Dedicato da privato, valgono le regole delle persone fisiche: nessuna fattura e corrispettivi da dichiarare come redditi diversi.