Per un’azienda il fotovoltaico sul tetto si ripaga con la bolletta, e nel 2026 lo Stato ci aggiunge soprattutto una leva fiscale. Le detrazioni delle famiglie restano fuori, i bandi a fondo perduto dell’anno si sono chiusi in primavera, e la misura che pesa davvero è l’iperammortamento. Qui trovi quali agevolazioni sono aperte, a chi spettano e quanto valgono in euro.
Perché la detrazione del 50 % non vale per le aziende
La detrazione per il fotovoltaico che si legge ovunque è quella dell’articolo 16-bis del TUIR, il Bonus Casa. È un’agevolazione IRPEF pensata per il recupero del patrimonio edilizio residenziale, e la risoluzione 22/E del 2013 dell’Agenzia delle Entrate la lega a una condizione precisa: l’impianto deve servire i bisogni energetici dell’abitazione.
La stessa risoluzione chiude la porta in due casi: quando l’impianto supera i 20 kW e quando, anche sotto quella soglia, non è al servizio dell’abitazione. In entrambe le situazioni la cessione dell’energia diventa attività commerciale e la detrazione decade.
Per una società la questione finisce qui, perché paga l’IRES e non ha IRPEF da cui detrarre. Il titolare di una ditta individuale può usare il Bonus Casa per i pannelli sulla propria abitazione, mai per quelli sul laboratorio o sul negozio. Per i beni dell’impresa l’impianto entra nei beni strumentali e si recupera con l’ammortamento, che il 2026 rende molto più generoso.
Il quadro delle agevolazioni aperte nel 2026
Le misure nazionali per il fotovoltaico d’impresa hanno finestre temporali molto diverse. Alcune si sono chiuse nel giro di poche settimane, altre corrono fino al 2028.
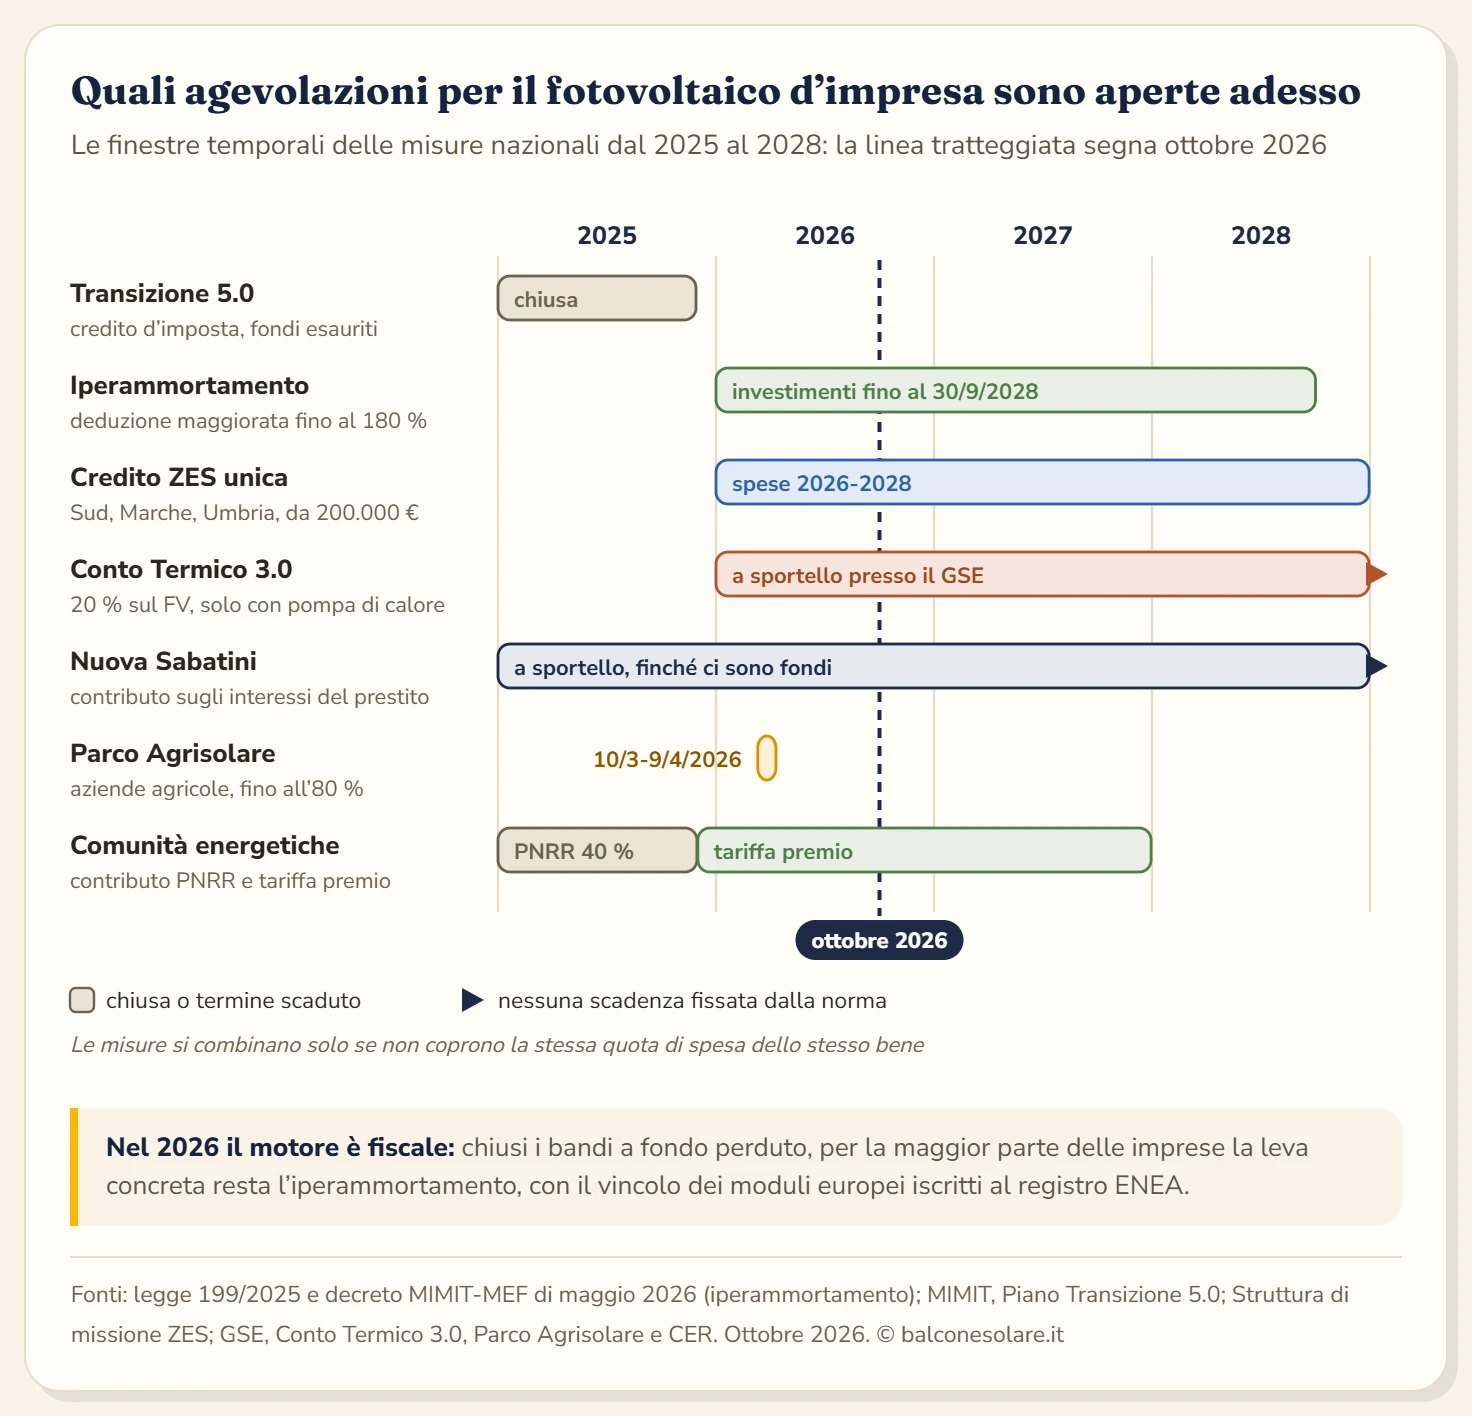
| Misura | Che cosa dà | Per chi | Stato a ottobre 2026 |
|---|---|---|---|
| Iperammortamento | deduzione maggiorata fino al 180 % | tutte le imprese con reddito d’impresa | aperta fino al 30/9/2028 |
| Credito ZES unica | credito d’imposta sugli investimenti | imprese del Mezzogiorno, Marche e Umbria | aperto per le spese 2026-2028 |
| Conto Termico 3.0 | 20 % su fotovoltaico e batteria | chi sostituisce il riscaldamento con una pompa di calore | a sportello |
| Nuova Sabatini | contributo sugli interessi del prestito | PMI che finanziano l’impianto | a sportello |
| CER, tariffa premio | incentivo sull’energia condivisa | imprese membri di una comunità energetica | fino al 31/12/2027 o 5 GW |
| Parco Agrisolare | fondo perduto fino all’80 % | settore agricolo e agroindustriale | sportello 2026 chiuso il 9/4 |
| Transizione 5.0 | credito d’imposta | imprese con risparmio energetico certificato | chiusa per fondi esauriti |
Iperammortamento 2026: come funziona per il fotovoltaico
L’iperammortamento nasce con la legge di bilancio 2026 (legge 199/2025) e prende il posto del credito d’imposta Transizione 5.0. L’impresa ammortizza l’impianto come sempre, e in più deduce una maggiorazione calcolata sul costo. Il beneficio arriva quindi sotto forma di imposte sui redditi più basse, anno dopo anno, lungo il piano di ammortamento.
La maggiorazione cala per scaglioni di investimento:
| Quota di investimento | Maggiorazione | Deduzione totale per ogni euro |
|---|---|---|
| fino a 2,5 milioni di € | 180 % | 2,80 € |
| da 2,5 a 10 milioni di € | 100 % | 2,00 € |
| da 10 a 20 milioni di € | 50 % | 1,50 € |
La misura vale ai fini delle imposte sui redditi, l’IRAP resta fuori. Ne restano esclusi i contribuenti forfettari, che non deducono ammortamenti.
I requisiti dell’impianto
Il fotovoltaico entra nell’iperammortamento come impianto di autoproduzione destinato all’autoconsumo, anche a distanza. Tre paletti decidono l’ammissione:
- I moduli. Servono moduli iscritti al registro ENEA nelle sezioni B o C dell’articolo 12 del DL 181/2023. La sezione B raccoglie moduli con celle prodotte nell’Unione europea ed efficienza di cella di almeno il 23,5 %, la sezione C moduli bifacciali a eterogiunzione o tandem prodotti nell’Unione con almeno il 24 %. Il DL 38/2026 ha tolto il vincolo europeo per gli altri beni strumentali, per i pannelli è rimasto.
- La taglia. La producibilità dell’impianto non può superare il 105 % del fabbisogno annuo della struttura, misurato sui consumi medi dell’esercizio precedente. Un impianto pensato soprattutto per vendere energia resta fuori.
- I costi. Il decreto attuativo fissa un costo massimo agevolabile per kW: per un impianto fino a 20 kW sono 1.420 €/kW con moduli della sezione B e 1.500 €/kW con moduli della sezione C, valori che scendono fino a 840 e 940 €/kW oltre il megawatt.
La batteria abbinata all’impianto rientra senza vincolo di origine, entro un tetto legato al valore del fotovoltaico: fino a due volte per gli impianti fino a 20 kW, una volta e mezza fra 20 e 600 kW.
Un esempio con i numeri
Un’azienda con un capannone e circa 60.000 kWh di consumi annui installa 50 kW di moduli della sezione B a un costo ipotetico di 55.000 €, dentro i massimali del decreto.
| Voce | Importo |
|---|---|
| Costo dell’impianto | 55.000 € |
| Ammortamento ordinario (100 %) | 55.000 € di deduzioni |
| Maggiorazione iperammortamento (180 %) | 99.000 € di deduzioni in più |
| IRES risparmiata sulla sola maggiorazione, al 24 % | circa 23.760 € |
| IRES risparmiata in tutto, al 24 % | circa 36.960 € |
Il risparmio arriva un po’ ogni anno, con la stessa cadenza dell’ammortamento. Va sommato a quello in bolletta, che per un’impresa con consumi diurni è il ritorno principale dell’impianto.
La procedura con il GSE
Il decreto attuativo MIMIT-MEF è di maggio 2026, la piattaforma del GSE è attiva dal 12 giugno 2026 e si usa con SPID o CIE. Il percorso ha tre passaggi obbligati:
- Comunicazione preventiva con potenza, costo previsto e data di entrata in esercizio.
- Conferma entro 60 giorni, con la prova di aver pagato un acconto di almeno il 20 % e le relative fatture.
- Comunicazione di completamento entro il 15 novembre 2028, accompagnata da una perizia asseverata.
A questi si aggiungono comunicazioni periodiche durante il periodo di fruizione. Saltare la conferma nei 60 giorni fa perdere la prenotazione: è il passaggio da segnare in calendario.
Credito d’imposta ZES unica: la strada del Mezzogiorno
Le imprese con una struttura produttiva in Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, e dal 2026 anche nelle Marche e in Umbria, hanno una seconda possibilità: il credito d’imposta della ZES unica, prorogato dalla legge di bilancio per le spese dal 2026 al 2028.
Il fotovoltaico per l’autoconsumo è ammesso quando fa parte di un programma di investimento della struttura produttiva e resta proporzionato al suo fabbisogno. Il programma deve valere almeno 200.000 €, una soglia che di solito si raggiunge solo se l’impianto accompagna altri investimenti.
L’intensità dipende da regione e dimensione: nelle regioni del Sud arriva fino al 60 % per le piccole imprese, nelle Marche e in Umbria si ferma al 35 %. Restano fuori i settori dell’energia, della siderurgia, dei trasporti, della finanza e pochi altri.
Conto Termico 3.0: il fotovoltaico insieme alla pompa di calore
Il Conto Termico del GSE premia gli interventi sul riscaldamento, e nella versione 3.0 accoglie anche il fotovoltaico, a una condizione: va installato insieme alla sostituzione dell’impianto termico con una pompa di calore elettrica. Da solo il fotovoltaico non accede.
Quando la condizione c’è, l’incentivo vale il 20 % del costo ammissibile:
| Componente | Costo massimo ammissibile | Incentivo |
|---|---|---|
| Fotovoltaico fino a 20 kW | 1.500 €/kW | 300 €/kW |
| Fotovoltaico da 20 a 200 kW | 1.200 €/kW | 240 €/kW |
| Batteria | 1.000 €/kWh | 200 €/kWh |
La pompa di calore riceve un incentivo proprio, con percentuali che per le imprese crescono per le piccole e medie dimensioni. Il Conto Termico è un contributo diretto pagato dal GSE, quindi si somma bene a un finanziamento bancario.
Nuova Sabatini: il contributo sul finanziamento
La Nuova Sabatini aiuta le PMI che comprano beni strumentali con un prestito o un leasing da 20.000 € a 4 milioni di €, della durata massima di cinque anni. Il Ministero versa un contributo pari agli interessi calcolati su un finanziamento convenzionale.
Per gli investimenti green, fotovoltaico compreso, il tasso convenzionale è del 3,575 % al posto del 2,75 % ordinario. Tradotto in euro, il contributo sale da circa il 7,7 % a circa il 10 % del valore dell’investimento. La misura è a sportello e dipende dalle risorse stanziate anno per anno.
Comunità energetiche: l’impresa come membro o produttore
Un’impresa può entrare in una comunità energetica rinnovabile come consumatore o mettere a disposizione il proprio impianto, purché la partecipazione non sia la sua attività commerciale principale. L’incentivo è la tariffa premio del GSE sull’energia condivisa, pagata per vent’anni alla configurazione, che poi la ripartisce fra i membri.
Le domande si presentano fino al 31 dicembre 2027 o fino al raggiungimento di 5 GW. Il contributo PNRR del 40 % sul costo degli impianti nei comuni fino a 50.000 abitanti ha invece chiuso lo sportello il 30 novembre 2025, quindi per i nuovi progetti è fuori gioco. Come funziona la comunità energetica nel suo insieme è spiegato nella guida al bonus fotovoltaico.
Le misure che si sono chiuse
Tre strumenti molto citati non sono più disponibili per i nuovi progetti:
- Transizione 5.0. Il credito d’imposta per gli investimenti con risparmio energetico certificato ha esaurito le risorse: il 6 novembre 2025 un decreto ne ha preso atto e il termine per le comunicazioni è stato fissato al 27 novembre 2025. L’iperammortamento ne è l’erede.
- Parco Agrisolare 2026. Il bando PNRR da 789 milioni per i tetti agricoli e agroindustriali, con contributo fino all’80 %, ha raccolto le domande dal 10 marzo al 9 aprile 2026.
- PNRR per le comunità energetiche. Il contributo del 40 % ha accolto le domande fino al 30 novembre 2025, e i fondi sono stati assegnati nel 2026.
Per l’agricoltura e per le imprese di alcune regioni conviene tenere d’occhio anche i bandi regionali, che riaprono con cadenze proprie e spesso finanziano proprio il fotovoltaico per l’autoconsumo.
Cosa si può sommare
Le agevolazioni si combinano solo quando non coprono la stessa quota di spesa dello stesso bene. In pratica:
- l’iperammortamento si calcola sul costo al netto di altri contributi ricevuti sullo stesso impianto, per esempio un bando regionale;
- iperammortamento e Transizione 5.0 non si cumulano sullo stesso bene;
- la Nuova Sabatini, che riguarda gli interessi del prestito, si affianca al Conto Termico e alle misure fiscali.
L’energia che l’impianto immette in rete può essere venduta al GSE con il Ritiro Dedicato. Per un’impresa quei corrispettivi vanno fatturati, in inversione contabile: il meccanismo è descritto nella guida alla fatturazione con il GSE.
Il verdetto
Per un’impresa che vuole il fotovoltaico nel 2026 il percorso più solido passa dall’iperammortamento. Scegli moduli europei iscritti al registro ENEA nelle sezioni B o C, dimensiona l’impianto sui consumi dell’ultimo esercizio, invia la comunicazione preventiva al GSE e paga l’acconto del 20 % entro 60 giorni. Se l’azienda è al Sud, nelle Marche o in Umbria e l’investimento supera i 200.000 €, verifica con il commercialista se il credito ZES rende di più; se cambi anche il riscaldamento, il Conto Termico 3.0 aggiunge un 20 % pagato in contanti.
Domande frequenti
Un'azienda può usare la detrazione del 50 % per il fotovoltaico?
No. La detrazione dell'articolo 16-bis del TUIR è un'agevolazione IRPEF per gli impianti al servizio di un'abitazione, e l'Agenzia delle Entrate la esclude quando la cessione dell'energia diventa attività commerciale, per esempio oltre i 20 kW. Una società non ha IRPEF da detrarre, e per i capannoni, gli uffici e i negozi la strada passa dall'ammortamento e dalle misure dedicate alle imprese.
Quanto vale l'iperammortamento 2026 per un impianto fotovoltaico?
Il costo dell'impianto si deduce maggiorato del 180 % per la quota di investimento fino a 2,5 milioni di euro, del 100 % fra 2,5 e 10 milioni e del 50 % fra 10 e 20 milioni. Su 55.000 euro di impianto la maggiorazione vale 99.000 euro di deduzioni in più, cioè circa 23.760 euro di IRES risparmiata al 24 %, distribuiti negli anni di ammortamento.
Quali pannelli servono per l'iperammortamento?
Solo moduli iscritti al registro ENEA nelle sezioni B o C dell'articolo 12 del DL 181/2023. La sezione B comprende moduli con celle prodotte nell'Unione europea ed efficienza di cella di almeno il 23,5 %, la sezione C moduli bifacciali a eterogiunzione o tandem prodotti nell'Unione con almeno il 24 %. Moduli extra UE restano esclusi anche quando sono molto efficienti.
Fino a quando si può fare l'iperammortamento?
Per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. Le comunicazioni passano dalla piattaforma del GSE, attiva dal 12 giugno 2026: prima quella preventiva, poi la conferma con il pagamento di un acconto di almeno il 20 % entro 60 giorni, infine il completamento con perizia asseverata entro il 15 novembre 2028.
Esistono contributi a fondo perduto per il fotovoltaico delle aziende nel 2026?
Le grandi misure a fondo perduto del 2026 sono già chiuse: lo sportello del Parco Agrisolare per il settore agricolo è rimasto aperto dal 10 marzo al 9 aprile 2026, il contributo PNRR del 40 % per le comunità energetiche ha chiuso le domande il 30 novembre 2025. Restano il Conto Termico 3.0, che copre il 20 % del fotovoltaico installato insieme a una pompa di calore, e i bandi regionali.
Il fotovoltaico aziendale può entrare in una comunità energetica?
Sì, un'impresa può essere membro di una CER o metterle a disposizione un impianto, purché la partecipazione non costituisca la sua attività commerciale principale. Sull'energia condivisa la configurazione riceve la tariffa premio del GSE per vent'anni; la richiesta si può presentare fino al 31 dicembre 2027 o al raggiungimento di 5 GW di potenza incentivata.