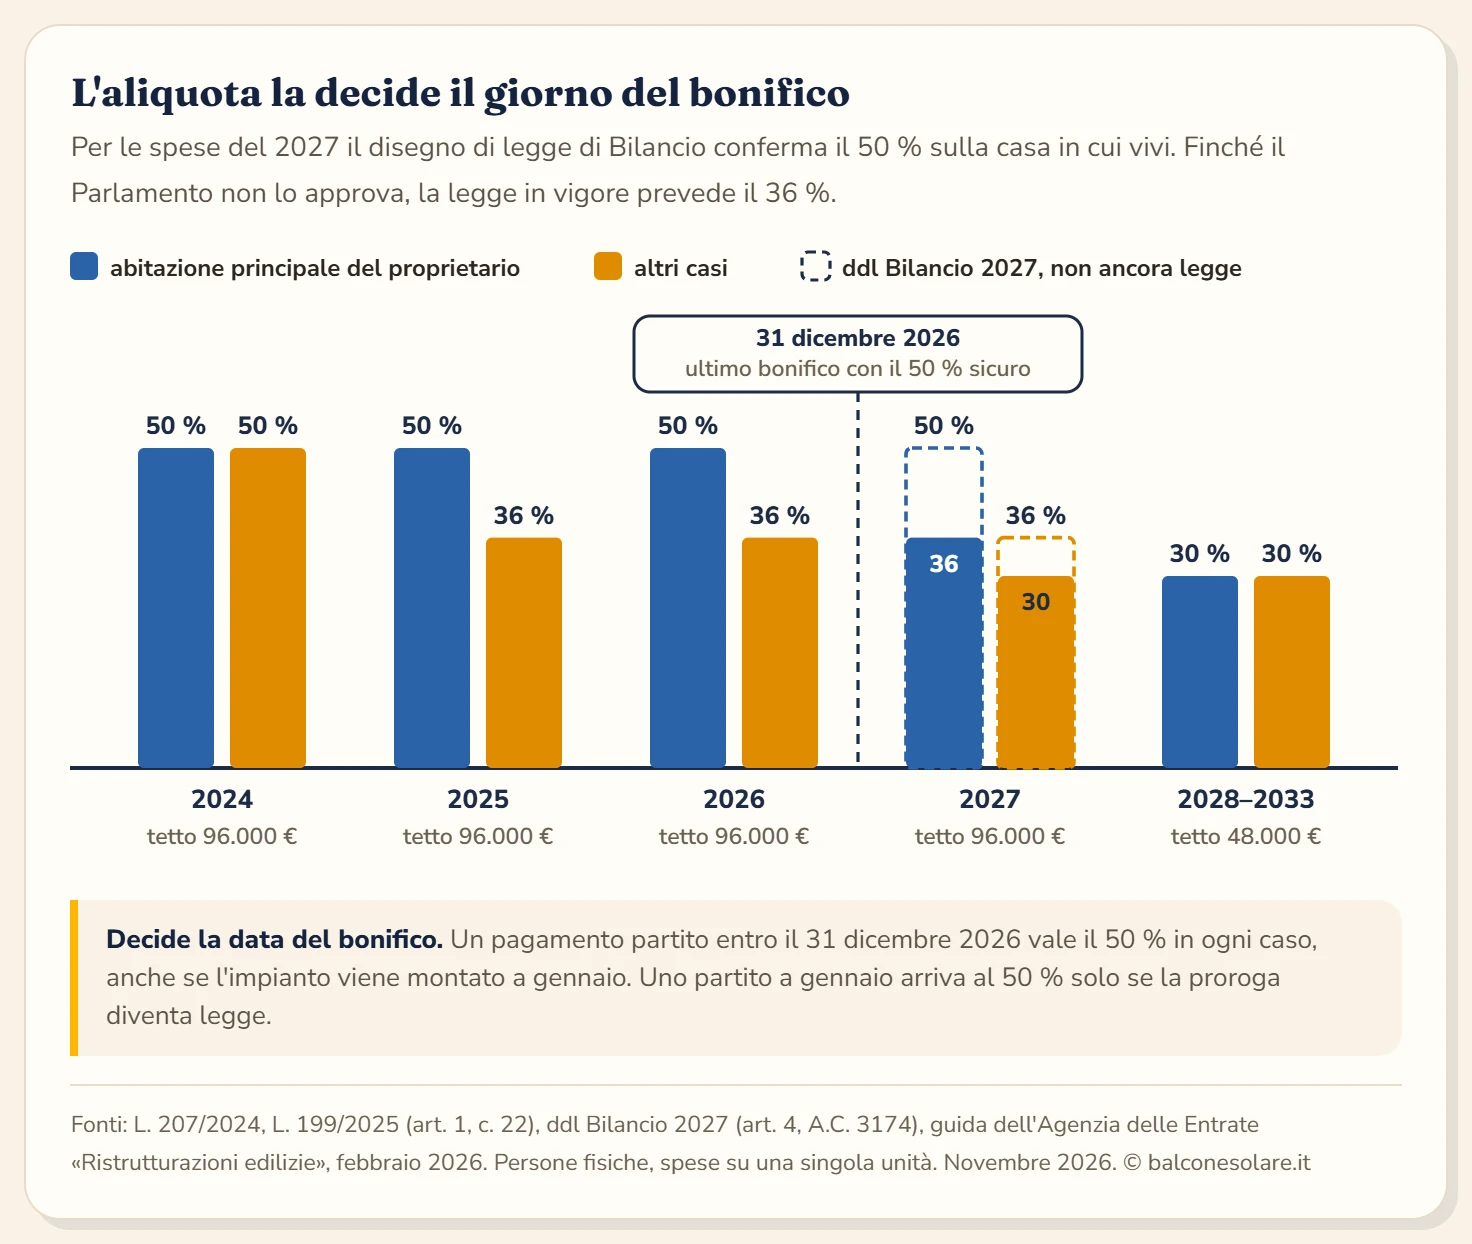
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre e presentato alla Camera il 30, conferma per un altro anno il 50 per cento di detrazione sull’abitazione principale del proprietario e il 36 per cento negli altri casi, con il tetto di 96.000 euro. Vale anche per l’impianto fotovoltaico di casa, kit da balcone compreso. Il testo rinnova il bonus mobili e, all’articolo 79, stanzia 1,2 miliardi per i nuovi impianti fotovoltaici fino a 1 MW. Dal 4 novembre è all’esame della commissione Bilancio come A.C. 3174-bis e va approvato entro il 31 dicembre.
Le detrazioni per la casa nel 2027
L’articolo 4 riscrive le detrazioni edilizie dentro il nuovo Testo unico delle imposte sui redditi, il D.Lgs. 117/2026, in tre articoli a tempo che valgono solo per le spese del 2027.
- Bonus casa (nuovo articolo 360-quater): 50 per cento per i proprietari o titolari di un diritto reale sull’abitazione principale, 36 per cento negli altri casi, fino a 96.000 euro per unità. Restano escluse le caldaie alimentate solo da combustibili fossili.
- Ecobonus (articolo 360-ter): stesse aliquote. I limiti per singolo tipo di lavoro spariscono e al loro posto arriva un tetto unico di 96.000 euro per unità. Fra gli interventi resta il solare termico per l’acqua calda.
- Bonus mobili (articolo 360-quater, comma 2): 50 per cento su una spesa massima di 5.000 euro per gli arredi comprati nel 2027, se i lavori sono iniziati dal 1° gennaio 2026.
- Elettrodomestici: il fondo per i contributi all’acquisto di apparecchi ad alta efficienza riceve altri 50 milioni per il 2027.
Senza la nuova legge, per le spese del 2027 resterebbero il 36 e il 30 per cento già scritti nella legge di Bilancio 2026.
1,2 miliardi per il fotovoltaico fino a 1 MW
L’articolo 79 autorizza il GSE a concedere contributi a fondo perduto fino al 40 per cento dei costi d’investimento per impianti fotovoltaici nuovi con potenza fino a 1 MW. Possono chiederli i soggetti che accedono al FER X, il meccanismo di incentivazione del decreto del Ministero dell’ambiente del 18 giugno 2026, entro un contingente di 3 GW.
I fondi valgono 800 milioni nel 2028, dal bilancio del ministero, e 200 milioni in ciascuno degli anni 2029 e 2030, presi dalla quota degli oneri generali in bolletta destinata alle rinnovabili. Criteri e modalità li fisserà un decreto del Ministero dell’ambiente con il Ministero dell’economia, entro 120 giorni dall’entrata in vigore della legge.
Cosa vuol dire per chi ha o vuole un kit da balcone
La detrazione resta lo strumento per recuperare metà della spesa sulla casa in cui vivi. Conta la data del bonifico: quello partito entro il 31 dicembre 2026 ha il 50 per cento in ogni caso, quello di gennaio solo se la legge passa con questo testo. Requisiti, documenti e casi limite sono nella guida alla detrazione del 50% sul fotovoltaico.
Il bonus mobili vale anche per chi installa il fotovoltaico con il Bonus casa, come ha chiarito l’Agenzia delle Entrate. Le condizioni sono nella guida su fotovoltaico e bonus mobili, le differenze fra le due detrazioni edilizie in quella su Bonus casa ed Ecobonus.
I contributi dell’articolo 79 sono riservati a chi entra nel FER X, che incentiva l’energia prodotta dai nuovi impianti. Chi monta un kit da balcone in procedura semplificata rinuncia a qualsiasi remunerazione dell’energia immessa, quindi per lui la misura non cambia nulla.
I prossimi passi
Il 4 novembre il presidente della Camera ha stralciato tre disposizioni estranee alla manovra, su sanità, libri di testo e ricostruzione. Il resto del testo prosegue in commissione Bilancio, poi passa all’Aula e al Senato. Fino al voto finale aliquote e importi possono ancora cambiare.
Fonti
- Camera dei deputati, A.C. 3174: Bilancio di previsione dello Stato per l'anno finanziario 2027 (iter e testi)
- Camera dei deputati, A.C. 3174-bis: testo risultante dallo stralcio del 4 novembre 2026
- A.C. 3174, Tomo II: articolato del disegno di legge (art. 4 e art. 79)
- Decreto MASE n. 194 del 18 giugno 2026 (FER X), scheda di Certifico
- A.C. 3174, Tomo I: relazione illustrativa e relazione tecnica