Un impianto fotovoltaico di dieci o quindici anni chiede prima o poi un intervento: l’inverter che si ferma, moduli che rendono meno, il desiderio di una batteria o di qualche pannello in più. Il fisco italiano agevola buona parte di questi lavori, a patto di sapere quale intervento rientra nella detrazione, quale resta in una zona grigia e quale porta chiusa trovi se l’impianto incassa ancora il Conto Energia.
Cosa si intende per revamping fotovoltaico
Revamping è il termine di settore per il rinnovo di un impianto esistente. Comprende lavori molto diversi fra loro, e per il fisco questa differenza conta più del nome che li riunisce. Accanto si usa spesso repowering, per gli interventi che aumentano la potenza.
| Intervento | Cosa cambia | Perché si fa |
|---|---|---|
| Ampliamento | si aggiungono moduli, la potenza cresce | più produzione per nuovi consumi (auto elettrica, pompa di calore) |
| Sostituzione dei moduli | moduli nuovi al posto dei vecchi, spesso con più watt sulla stessa superficie | degrado, danni da grandine, difetti |
| Sostituzione dell’inverter | nuovo convertitore, a volte ibrido | guasto o fine vita dopo 10-15 anni |
| Ottimizzatori | elettronica sul singolo modulo | ombre parziali, file disallineate |
| Batteria di accumulo | si aggiunge un sistema di accumulo | più autoconsumo serale |
Il punto di partenza è sempre lo stesso: il nuovo intervento resta collegato a un impianto che produce energia per la casa. La domanda fiscale è se quell’intervento migliora l’impianto o lo mantiene com’era.
La regola di base: la lettera h) del TUIR
La detrazione per il fotovoltaico domestico è il Bonus Casa dell’articolo 16-bis del TUIR, comma 1, lettera h): opere finalizzate al risparmio energetico, «con particolare riguardo all’installazione di impianti basati sull’impiego delle fonti rinnovabili di energia», realizzabili anche senza opere edilizie. L’Agenzia delle Entrate lo ha confermato per il fotovoltaico con la risoluzione 22/E del 2013 e la circolare 7 del 2018.
Per le spese sostenute nel 2026 valgono queste regole:
| Voce | Valore |
|---|---|
| Aliquota sull’abitazione principale del proprietario o titolare di diritto reale | 50 % |
| Aliquota negli altri casi | 36 % |
| Tetto di spesa | 96.000 € per unità immobiliare, unico per tutti gli interventi |
| Recupero | 10 rate annuali in dichiarazione |
| Dal 2027 | 36 % e 30 % |
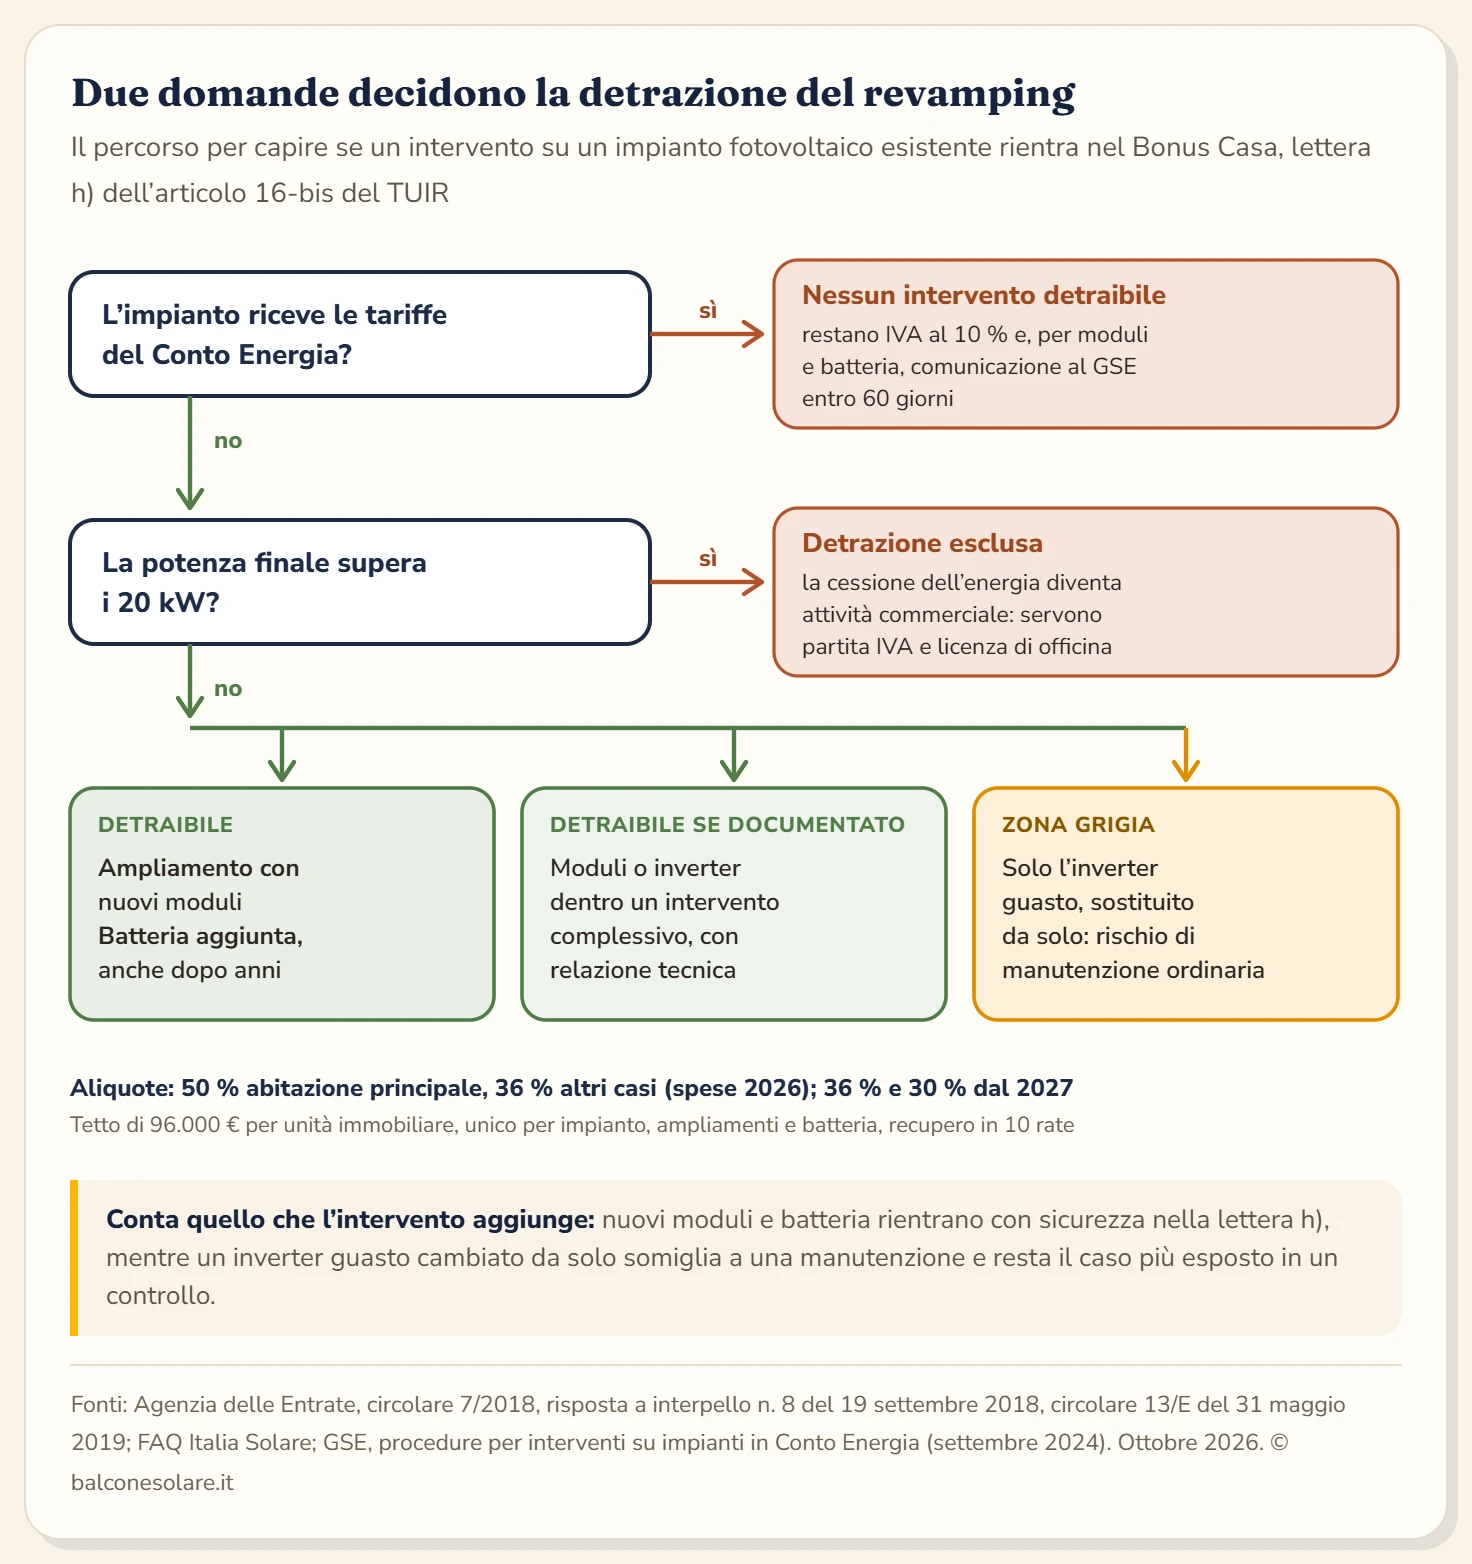
Due condizioni accompagnano ogni intervento. L’impianto deve essere al servizio dell’abitazione, cioè coprire usi domestici. E la cessione dell’energia in eccesso non deve diventare attività commerciale, cosa che per l’Agenzia succede sopra i 20 kW oppure sotto quella soglia quando l’impianto non serve la casa. Con queste condizioni la detrazione si cumula con lo Scambio sul Posto e il Ritiro Dedicato.
Il Conto Energia chiude la porta
La regola più netta riguarda gli impianti entrati in esercizio fino al 2013 con le tariffe incentivanti. Per l’Agenzia delle Entrate la detrazione non si cumula con le tariffe del Conto Energia: lo ha scritto nella circolare 7 del 2018 e lo ha ripetuto nella risposta a interpello n. 8 del 19 settembre 2018.
La conseguenza vale per ogni intervento di revamping su quell’impianto. La circolare 13/E del 31 maggio 2019 lo ha applicato alla batteria aggiunta dopo, e le FAQ di Italia Solare lo estendono alla sostituzione dell’inverter. Finché l’impianto riceve la tariffa, i lavori si pagano senza detrazione.
Il Conto Energia dura vent’anni, quindi gli ultimi impianti escono dagli incentivi intorno al 2033. Chi ha un inverter da sostituire in quegli anni fa bene a guardare la data di fine convenzione nel portale del GSE prima di programmare un intervento più ampio.
Intervento per intervento: cosa si può detrarre
Su un impianto senza Conto Energia il quadro si allarga, con gradi di certezza diversi.
| Intervento | Detraibile? | Base |
|---|---|---|
| Ampliamento con nuovi moduli | sì | nuova capacità da fonte rinnovabile, lettera h) |
| Batteria aggiunta a un impianto esistente | sì | risposta a interpello 8/2018 e circolare 7/2018, anche se l’impianto non era stato detratto |
| Sostituzione dei moduli con potenza maggiore | sì, se documentata come intervento di miglioramento | lettera h), con relazione tecnica |
| Sostituzione dell’inverter dentro un intervento più ampio | sì, secondo le FAQ di Italia Solare | intervento complessivo di installazione |
| Sostituzione del solo inverter guasto | zona grigia | rischio di manutenzione ordinaria |
| Pulizia, serraggi, piccole riparazioni | no | manutenzione ordinaria su singola unità |
Sulla batteria l’Agenzia è stata esplicita. L’accumulo installato insieme o dopo l’impianto fotovoltaico rientra nella lettera h) come elemento funzionalmente collegato, che ne migliora le potenzialità, e il tetto di 96.000 euro resta unico per impianto e batteria. Nel caso dell’interpello del 2018 il contribuente non aveva mai detratto i pannelli, e la detrazione sulla batteria gli è stata riconosciuta lo stesso. Le strade tecniche per aggiungerla le trovi nella guida su come aggiungere un accumulo al fotovoltaico esistente.
L’inverter, il caso più discusso
L’inverter è il componente che si sostituisce più spesso, di solito fra il decimo e il quindicesimo anno, e anche quello su cui la detrazione è più incerta. Il motivo sta nella struttura del Bonus Casa: sulle singole unità immobiliari la manutenzione ordinaria è esclusa, e la sostituzione di un apparecchio guasto con uno equivalente ha tutte le caratteristiche di un intervento che conserva l’esistente.
Le FAQ di Italia Solare, l’associazione di settore, indicano la lettura prevalente: la sostituzione dell’inverter è detraibile quando si inserisce in un intervento complessivo che si può qualificare come installazione di impianto fotovoltaico, documentato come tale. Nella pratica le situazioni più solide sono tre:
- il nuovo inverter è ibrido e viene installato insieme a una batteria;
- il nuovo inverter accompagna un ampliamento dei moduli e ne gestisce la potenza in più;
- il cambio fa parte di un rifacimento documentato con relazione dell’installatore e dichiarazione di conformità.
Il caso debole resta l’inverter rotto sostituito da solo. Lì la detrazione dipende da come l’intervento viene qualificato, e in caso di controllo pesa la documentazione. Cosa costa un inverter nuovo e come si mette a bilancio negli anni lo trovi nella guida alla manutenzione dell’impianto fotovoltaico.
Il potenziamento e la soglia dei 20 kW
Aggiungere moduli è l’intervento che si lascia ricondurre più facilmente alla lettera h), perché crea nuova produzione da fonte rinnovabile. Il limite da tenere d’occhio sta altrove: la potenza finale.
Un tetto da 6 kW portato a 9 kW resta lontano dalla soglia, mentre un impianto da 18 kW che sale a 24 kW la supera. Sopra i 20 kW l’Agenzia considera commerciale la cessione dell’energia, la detrazione viene meno e servono anche partita IVA e licenza di officina elettrica. Il conto della taglia va fatto prima del preventivo.
L’ampliamento passa anche dal distributore di rete, perché l’aumento di potenza modifica la connessione. Va chiesto con la procedura di adeguamento, e se l’impianto ha lo Scambio sul Posto o il Ritiro Dedicato le convenzioni con il GSE vanno aggiornate di conseguenza.
Il lato edilizio: niente permessi per rifare l’impianto
Sul piano urbanistico il revamping è diventato semplice. L’Allegato A del D.Lgs. 190/2024, il Testo Unico sulle rinnovabili, colloca in attività libera le modifiche agli impianti fotovoltaici esistenti, «ivi inclusi il potenziamento, il ripotenziamento, il rifacimento, la riattivazione e la ricostruzione, anche integrale», a prescindere dalla potenza risultante. Le condizioni dipendono da dove stanno i moduli:
| Impianto | Condizione per l’attività libera |
|---|---|
| Su edificio | l’area occupata non cresce e l’angolo fra moduli e superficie non aumenta |
| Su struttura o pertinenza | l’altezza mediana dei moduli non supera la balaustra perimetrale |
| Integrato nella copertura | resta l’integrazione architettonica |
| A terra | l’area occupata non cresce e l’altezza massima aumenta al massimo del 50 % |
Sostituire moduli vecchi con moduli più potenti sulla stessa superficie del tetto rientra quindi nella prima riga. Un ampliamento che occupa nuova falda segue invece le regole delle nuove installazioni, che sugli edifici esistenti sono anch’esse in attività libera. I vincoli paesaggistici restano da verificare in entrambi i casi.
Se l’impianto è in Conto Energia: le comunicazioni al GSE
Per gli impianti incentivati il revamping porta con sé un adempimento proprio. Le procedure del GSE per gli interventi di manutenzione e ammodernamento, aggiornate a settembre 2024, distinguono due gruppi.
| Interventi da comunicare entro 60 giorni | Interventi che non richiedono comunicazione |
|---|---|
| sostituzione o rimozione dei moduli | sostituzione dell’inverter (salvo maggiorazioni per componenti made in EU) |
| installazione di sistemi di accumulo | installazione di ottimizzatori |
| spostamento dell’impianto | sostituzione di componenti elettrici minori |
| variazioni del regime di cessione dell’energia | spostamento dell’inverter |
La comunicazione si invia entro 60 giorni dal completamento attraverso il portale SIAD del GSE. Gli impianti fino a 3 kW sono in generale esonerati dall’obbligo, con le eccezioni elencate nelle procedure. Per tutti vale una regola di fondo: l’intervento non deve alterare i requisiti con cui l’impianto è stato ammesso alla tariffa, pena la perdita dell’incentivo, e la documentazione va conservata per eventuali controlli.
I documenti che salvano la detrazione
Per il revamping valgono gli stessi adempimenti di un impianto nuovo, con un’attenzione in più alla descrizione dei lavori.
- Fattura intestata a chi detrae, con la descrizione precisa dell’intervento: «ampliamento dell’impianto fotovoltaico con 6 moduli da 450 Wp e sostituzione dell’inverter» dice molto più di «fornitura inverter».
- Bonifico parlante con la causale dell’articolo 16-bis del TUIR, il codice fiscale del beneficiario e la partita IVA dell’impresa. Come si compila senza errori lo spiega la guida al bonifico parlante per il fotovoltaico.
- Dichiarazione di conformità dell’elettricista che ha eseguito i lavori.
- Comunicazione all’ENEA entro 90 giorni dalla fine dei lavori.
- Una relazione dell’installatore che descrive l’intervento complessivo, utile soprattutto quando c’è di mezzo l’inverter.
Un esempio di calcolo
Un impianto da 4 kWp del 2014, mai incentivato con il Conto Energia, sull’abitazione principale. L’inverter si è fermato, e il proprietario decide di sostituirlo con un modello ibrido e di aggiungere una batteria da 5 kWh.
| Voce | Importo d’esempio |
|---|---|
| Inverter ibrido installato | 1.800 € |
| Batteria da 5 kWh installata | 2.800 € |
| Totale con IVA al 10 % | 4.600 € |
| Detrazione al 50 % | 2.300 € |
| Rata annuale per 10 anni | 230 € |
Lo stesso intervento su una seconda casa, al 36 per cento, vale 1.656 euro in dieci rate da 165,60 euro. E se i lavori slittano al 2027 l’aliquota sull’abitazione principale scende al 36 per cento: la differenza, su questa spesa, è di 644 euro.
Il verdetto
Il revamping fotovoltaico si detrae bene quando aggiunge qualcosa: moduli, batteria, un inverter ibrido che apre la strada all’accumulo. La sostituzione isolata di un inverter guasto resta il caso incerto, e conviene inserirla in un intervento più ampio e documentato. Prima di tutto, però, guarda la convenzione: se l’impianto incassa ancora il Conto Energia, la detrazione non spetta e l’unico adempimento è la comunicazione al GSE entro 60 giorni.
Domande frequenti
Il revamping di un impianto fotovoltaico si può detrarre al 50%?
Sì, quando l'intervento rientra nella lettera h) dell'articolo 16-bis del TUIR, cioè fra le opere che usano fonti rinnovabili al servizio dell'abitazione. Per le spese del 2026 l'aliquota è del 50 per cento sull'abitazione principale del proprietario e del 36 per cento negli altri casi, con un tetto di 96.000 euro per unità immobiliare e recupero in dieci rate annuali. Restano esclusi gli impianti che ricevono le tariffe del Conto Energia.
La sostituzione dell'inverter rientra nella detrazione?
È il caso più incerto. Su una singola abitazione la manutenzione ordinaria è esclusa dal Bonus Casa, e la sostituzione di un inverter guasto con uno equivalente rischia di essere letta così. Secondo le FAQ di Italia Solare la detrazione spetta quando il nuovo inverter fa parte di un intervento complessivo documentato come installazione di impianto fotovoltaico, per esempio insieme a un ampliamento o a una batteria. Sugli impianti in Conto Energia la detrazione è comunque esclusa.
Ho un impianto in Conto Energia: posso detrarre la batteria aggiunta?
No. L'Agenzia delle Entrate, con la circolare 13/E del 31 maggio 2019, ha escluso la detrazione per un sistema di accumulo installato su un impianto che riceve le tariffe del Conto Energia, perché la detrazione non si cumula con le tariffe incentivanti. Lo stesso vale per gli altri interventi di revamping su quell'impianto. Restano l'IVA al 10 per cento e l'obbligo di comunicare l'accumulo al GSE.
Aggiungere pannelli a un impianto esistente si può detrarre?
Sì, alle stesse condizioni di un impianto nuovo: l'ampliamento aggiunge produzione da fonte rinnovabile al servizio dell'abitazione ed è l'intervento più facile da ricondurre alla lettera h). Il limite di 96.000 euro resta unico per unità immobiliare. Attenzione alla potenza finale: oltre i 20 kW la cessione dell'energia diventa attività commerciale e la detrazione viene meno.
Serve un permesso edilizio per rifare un impianto fotovoltaico?
Di regola no. Il Testo Unico sulle rinnovabili, D.Lgs. 190/2024, colloca in attività libera le modifiche agli impianti esistenti, compresi potenziamento, rifacimento e ricostruzione integrale. Sugli edifici la condizione è che non cresca l'area occupata dall'impianto e che l'angolo fra moduli e superficie non aumenti. Restano da verificare i vincoli paesaggistici.
Devo comunicare al GSE la sostituzione dei pannelli?
Se l'impianto è in Conto Energia sì: la sostituzione dei moduli fotovoltaici è fra gli interventi da comunicare entro 60 giorni dal completamento attraverso il portale SIAD, secondo le procedure del GSE aggiornate a settembre 2024. Gli impianti fino a 3 kW sono in generale esonerati dalla comunicazione, con le eccezioni che le procedure elencano. La sostituzione dell'inverter è invece fra gli interventi non significativi, salvo sugli impianti con maggiorazioni per componenti made in EU.
Quali documenti servono per la detrazione del revamping?
La fattura intestata a chi detrae con la descrizione dell'intervento, il pagamento con bonifico parlante che cita l'articolo 16-bis del TUIR, codice fiscale del beneficiario e partita IVA dell'installatore, la dichiarazione di conformità dell'elettricista e la comunicazione all'ENEA entro 90 giorni dalla fine dei lavori. Una relazione dell'installatore che descrive l'intervento complessivo aiuta molto nei casi incerti come l'inverter.