Che cos’è la dichiarazione di consumo
L’energia elettrica in Italia paga l’accisa, un’imposta che gestisce l’Agenzia delle Dogane e dei Monopoli (ADM). Nella bolletta di casa la versa il fornitore e il cliente non se ne accorge. Chi invece produce energia e la consuma da sé diventa per il fisco un soggetto obbligato, e deve dichiarare ogni anno quanta energia ha prodotto, consumato e ceduto.
Il Testo Unico delle Accise, il D.Lgs. 504/1995, chiama officina elettrica l’insieme degli apparati di produzione, accumulo, trasformazione e distribuzione esercitati da un medesimo soggetto. Un impianto fotovoltaico con autoconsumo è un’officina di produzione per uso proprio, e chi la gestisce è un autoproduttore. La dichiarazione di consumo riporta i suoi quantitativi divisi per destinazione d’uso, con le parti esenti e quelle tassate.
La disciplina è cambiata con il D.Lgs. 43/2025, che ha riscritto gli articoli dal 52 al 56-bis del Testo Unico. Il decreto del Ministero dell’economia del 10 marzo 2026, pubblicato in Gazzetta Ufficiale il 20 marzo, ne ha fissato le modalità di applicazione. La circolare ADM 21/2026 dell’11 agosto 2026 riassume chi deve fare cosa, con una tabella dei casi in allegato. Le regole che seguono vengono da lì.
Chi deve presentarla e chi no
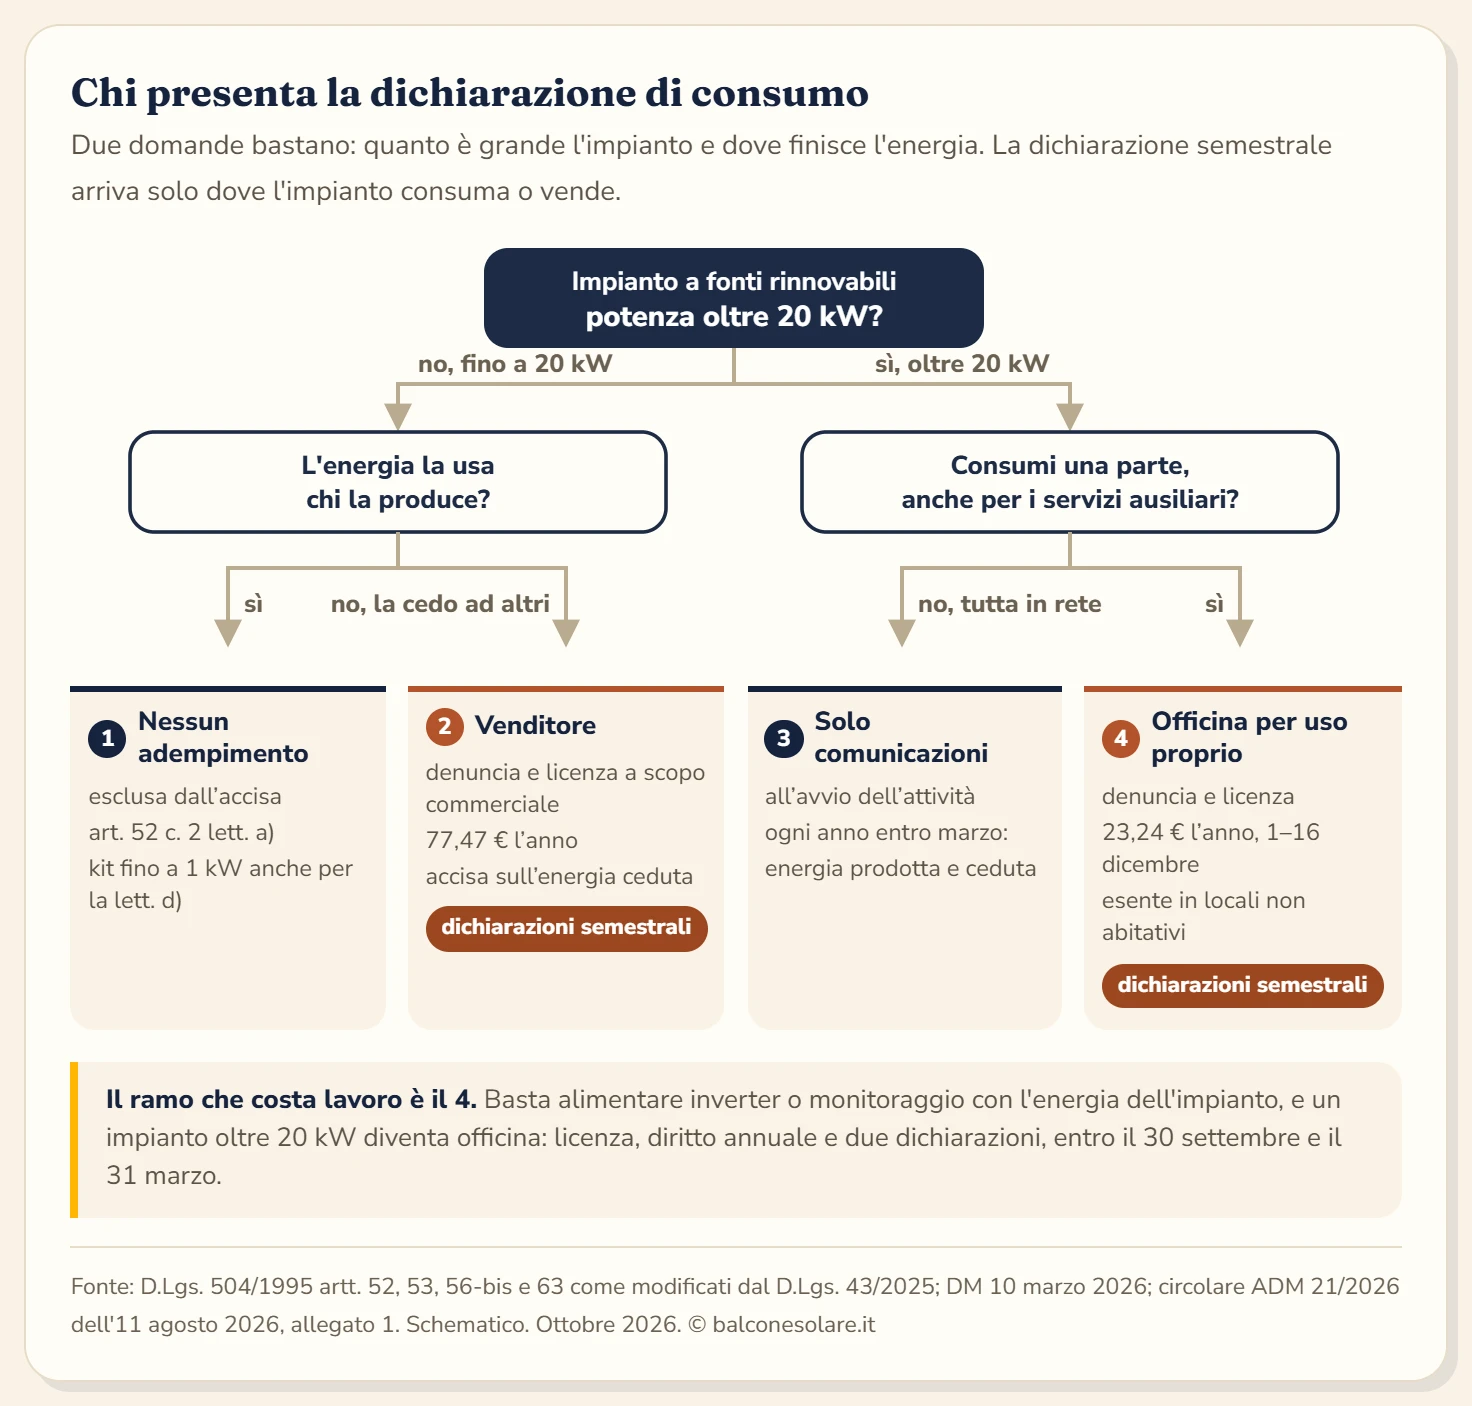
Gli obblighi dipendono da due domande: quanto è grande l’impianto e dove finisce l’energia prodotta.
| Caso | Inquadramento | Adempimenti verso l’ADM |
|---|---|---|
| Impianto fino a 1 kW, come un kit da balcone | escluso dall’accisa, art. 52 c. 2 lett. d) | nessuno |
| Rinnovabile fino a 20 kW, energia usata dal produttore | escluso dall’accisa, art. 52 c. 2 lett. a) | nessuno |
| Rinnovabile fino a 20 kW, energia ceduta direttamente a consumatori finali | soggetto obbligato come venditore | denuncia, licenza, dichiarazioni semestrali |
| Rinnovabile oltre 20 kW, tutta l’energia in rete | produttore non obbligato, art. 56-bis | comunicazione di avvio, comunicazione annuale entro marzo |
| Rinnovabile oltre 20 kW con autoconsumo, anche solo per i servizi ausiliari | officina per uso proprio, art. 53 c. 2 lett. a) | denuncia, licenza, diritto annuale, dichiarazioni semestrali |
| Rinnovabile oltre 20 kW che cede anche a consumatori finali | consumatore-venditore | come sopra, con la licenza a scopo commerciale |
La soglia dei 20 kW riguarda la potenza disponibile dell’impianto. Per un impianto domestico la dichiarazione di consumo quindi non c’è quasi mai. Secondo i dati GSE sul 2024 la taglia media degli impianti residenziali italiani è intorno ai 5 kW, un quarto della soglia.
Il kit da balcone non ha niente da dichiarare
Per un impianto da balcone le Dogane non entrano in gioco, e le ragioni sono due. L’articolo 52, comma 2, lettera d) del Testo Unico esclude dall’accisa i piccoli impianti generatori fino a 1 kW di potenza nominale, comunque azionati. La lettera a) dello stesso comma esclude l’energia degli impianti a fonti rinnovabili fino a 20 kW usata da chi la produce. Un kit da 800 W rientra in tutte e due.
La circolare ADM 21/2026 chiarisce che per questi impianti non serve nemmeno la comunicazione di avvio dell’attività. L’unica pratica di un kit da balcone resta quella verso il distributore di rete, la Comunicazione Unica descritta nella guida al Modello Unico per il fotovoltaico.
Oltre i 20 kW con autoconsumo: officina e licenza
Un impianto rinnovabile oltre 20 kW che alimenta anche solo in parte le utenze del titolare diventa un’officina elettrica per uso proprio. Basta il consumo dei servizi ausiliari dell’impianto. Per l’eccezione la circolare richiama un chiarimento del 2007. Se i consumi interni sono alimentati da una fornitura apposita, a valle del contatore di cessione, restano normali utenze del fornitore.
Gli adempimenti iniziali sono questi.
- Denuncia di attività all’ufficio ADM competente per territorio, con i dati del titolare, la documentazione tecnica dell’impianto e i quantitativi annui stimati.
- Verifica dei documenti e, se l’ufficio la dispone, sopralluogo in contraddittorio. Per gli impianti a fonti rinnovabili la licenza arriva dopo il controllo dei documenti, fra cui una dichiarazione sul rispetto dei requisiti di sicurezza fiscale.
- Licenza di esercizio con il codice di accisa, entro sessanta giorni dalla denuncia salvo sospensioni.
- Diritto annuale di licenza, previsto dall’articolo 63 del Testo Unico.
| Diritto annuale | Importo | Quando |
|---|---|---|
| Officina di produzione per uso proprio | 23,24 € | fra il 1° e il 16 dicembre, per l’anno successivo |
| Officina a scopo commerciale | 77,47 € | stessa finestra |
| Impianto nuovo | importo della sua categoria | prima del rilascio della licenza |
Il versamento si fa con F24, sezione Accise, codice ente D e codice tributo 2813, indicando il codice ditta. Secondo Assolombarda il mancato pagamento può portare alla revoca della licenza.
Dal 2026 la dichiarazione diventa semestrale
Fino al 2025 i soggetti obbligati presentavano una dichiarazione annuale entro il 31 marzo. Con il D.Lgs. 43/2025 la dichiarazione è diventata semestrale, e la circolare 21/2026 conferma che il cambio riguarda anche gli autoproduttori con officina per uso proprio.
| Periodo | Scadenza | Note |
|---|---|---|
| Anno 2025 | 31 marzo 2026 | ultima dichiarazione annuale |
| Gennaio-giugno 2026 | 30 settembre 2026 | prima dichiarazione semestrale |
| Luglio-dicembre 2026 | 31 marzo 2027 | dichiarazione del secondo semestre |
| Ogni anno successivo | 30 settembre e 31 marzo | con versamento dell’eventuale conguaglio |
Il modello «Energia elettrica officine» è quello approvato con la determinazione ADM 217477/RU del 9 aprile 2026. Le istruzioni sono nella circolare ADM 9/D del 7 maggio 2026. L’invio è solo telematico, e chi firma deve avere il profilo di sottoscrittore per l’officina.
Accanto alle dichiarazioni il decreto prevede acconti mensili sull’accisa. Per chi consuma per uso proprio si calcolano sull’energia consumata nel mese precedente, con l’aliquota in vigore nel mese del consumo. Anche l’energia esente va indicata nella dichiarazione.
Quando l’autoconsumo è esente dall’accisa
Esclusione ed esenzione sono due cose diverse. L’energia esclusa non entra nel sistema dell’accisa. Quella esente ci entra, va dichiarata, ma non paga.
Per gli impianti rinnovabili oltre 20 kW l’articolo 52, comma 3, lettera b) prevede l’esenzione per l’energia usata dallo stesso soggetto che la produce, in locali e luoghi diversi dalle abitazioni nello stesso sito di produzione. È il caso tipico del capannone con l’impianto sul tetto. La circolare 21/2026 precisa due limiti.
- Produttore e utilizzatore devono coincidere. Le configurazioni incentivate in cui l’energia la usa un altro soggetto non beneficiano dell’esenzione.
- Il consumo deve avvenire nel sito di produzione. Un consumo in un luogo diverso da quello dell’impianto resta fuori.
L’energia di un impianto oltre 20 kW consumata in un’abitazione non rientra quindi nell’esenzione. Il decreto del 10 marzo 2026 aggiunge che i consumi degli impianti di accumulo collegati stabilmente alla rete sono esenti. Questo conta per chi affianca una batteria a un impianto aziendale.
Cessione totale in rete: basta una comunicazione
Un impianto rinnovabile oltre 20 kW che immette in rete tutta l’energia, senza consumarne, non è un soggetto obbligato. Per l’articolo 56-bis del Testo Unico e l’articolo 14 del decreto del 10 marzo 2026 deve inviare all’ufficio ADM competente:
- una comunicazione all’avvio dell’attività, con i dati tecnici dei sistemi di produzione;
- entro marzo di ogni anno una comunicazione con il codice identificativo e l’energia prodotta e ceduta alla rete nell’anno precedente;
- una comunicazione entro trenta giorni da ogni variazione dell’impianto, modifica societaria o cessazione.
Il confine con l’officina è sottile. Se l’inverter, i sistemi di monitoraggio o l’illuminazione della cabina si alimentano dall’energia dell’impianto, il consumo per uso proprio c’è, e scattano licenza e dichiarazioni semestrali.
Vendere energia a un vicino o all’inquilino
La riforma ha ristretto anche l’esclusione dei piccoli impianti. Fino al 2025 l’esclusione per gli impianti rinnovabili fino a 20 kW valeva in generale. Con il D.Lgs. 43/2025 vale solo se l’energia la usa il produttore. Chi cede direttamente l’energia di un piccolo impianto a un altro consumatore finale, per esempio un proprietario che fattura l’elettricità all’inquilino del piano di sotto, diventa venditore ai fini dell’accisa.
Ne seguono denuncia, licenza a scopo commerciale, dichiarazioni semestrali e accisa sull’energia ceduta. Per chi aveva già impianti di questo tipo al 31 dicembre 2025 il decreto fissava al 31 marzo 2026 il termine per la denuncia. Dato che il decreto è uscito in Gazzetta solo il 20 marzo, la circolare considera quel termine prorogato di fatto, secondo lo Statuto del contribuente.
La condivisione attraverso la rete pubblica, come nelle comunità energetiche, segue un’altra logica. L’energia passa dal contatore e dal fornitore, e gli incentivi li gestisce il GSE.
Il verdetto
Se il tuo impianto sta sotto i 20 kW e l’energia la usi tu, la dichiarazione di consumo non ti riguarda, e con un kit da balcone non ti riguarderà mai. Se gestisci un impianto aziendale oltre quella soglia, controlla prima di tutto se consuma anche solo per i servizi ausiliari. Da lì dipende se ti basta una comunicazione annuale o se servono licenza, diritto di 23,24 euro e due dichiarazioni all’anno. Le prossime date da segnare sono la finestra del versamento fra il 1° e il 16 dicembre 2026 e la dichiarazione del secondo semestre entro il 31 marzo 2027.
Domande frequenti
Per un kit fotovoltaico da balcone serve la dichiarazione di consumo?
No. L'articolo 52 del Testo Unico Accise esclude dall'accisa l'energia dei piccoli impianti con potenza nominale fino a 1 kW e quella degli impianti a fonti rinnovabili fino a 20 kW usata da chi la produce. Un kit da 800 W rientra in entrambi i casi, quindi verso l'Agenzia delle Dogane non c'è nessun adempimento. L'unica pratica resta la comunicazione al distributore di rete.
Un impianto da 6 kW sul tetto di casa deve presentare la dichiarazione di consumo?
No, finché l'energia la usa la famiglia che la produce. Sotto i 20 kW l'energia rinnovabile consumata dal produttore è esclusa dall'accisa, e la circolare ADM 21/2026 conferma che questi impianti non devono nemmeno comunicare l'avvio dell'attività. Le cose cambiano solo se l'energia viene ceduta direttamente a un altro consumatore finale.
Quando scade la dichiarazione di consumo dell'energia elettrica?
Dal 2026 la dichiarazione è semestrale. Quella per gennaio-giugno si presenta entro il 30 settembre, quella per luglio-dicembre entro il 31 marzo dell'anno successivo. La prima scadenza semestrale è stata il 30 settembre 2026, la prossima è il 31 marzo 2027. La dichiarazione annuale sul 2025 andava presentata entro il 31 marzo 2026.
Quanto costa la licenza di officina elettrica per un impianto fotovoltaico?
Il diritto annuale di licenza previsto dall'articolo 63 del Testo Unico Accise vale 23,24 euro per un'officina di produzione per uso proprio e 77,47 euro per un'officina a scopo commerciale. Si paga con F24, codice tributo 2813, fra il 1° e il 16 dicembre per l'anno successivo. Per un impianto nuovo il versamento precede il rilascio della licenza.
Se l'impianto oltre 20 kW cede tutta l'energia alla rete cosa devo fare?
Basta una comunicazione all'ufficio delle Dogane competente all'avvio dell'attività, poi ogni anno entro marzo una comunicazione con l'energia prodotta e ceduta alla rete nell'anno precedente. Licenza e dichiarazioni semestrali non servono. Attenzione ai consumi dei servizi ausiliari: se l'impianto li alimenta con la propria energia diventa un'officina per uso proprio.
L'energia autoconsumata da un impianto oltre 20 kW paga l'accisa?
Dipende da dove la consumi. È esente quando la usa lo stesso soggetto che la produce, in locali diversi dalle abitazioni e nello stesso sito di produzione, come un capannone o un ufficio. L'esenzione non vale per le configurazioni incentivate in cui produttore e utilizzatore non coincidono o il consumo avviene altrove. Anche i quantitativi esenti vanno comunque dichiarati.
Come si invia la dichiarazione di consumo?
Solo per via telematica, con i servizi online dell'Agenzia delle Dogane e dei Monopoli. Per l'energia elettrica il modello delle officine è quello approvato con la determinazione 217477/RU del 9 aprile 2026, e la circolare ADM 9/D del 7 maggio 2026 ne spiega la compilazione. Chi firma deve avere il profilo di sottoscrittore per il soggetto obbligato.