Che cos’è il contributo di funzionamento ARERA
ARERA, l’Autorità di regolazione per energia reti e ambiente, si finanzia con un contributo a carico delle imprese che operano nei settori che regola: energia elettrica, gas, servizio idrico e rifiuti. La delibera 450/2025/A lo descrive come l’unica fonte di entrata dell’Autorità per i suoi costi di funzionamento.
La base di legge è l’articolo 2, comma 38, della legge 481/1995, letto insieme all’articolo 1, comma 68-bis, della legge 266/2005. Il tetto massimo è l’uno per mille dei ricavi dell’ultimo bilancio approvato. Entro quel limite ARERA fissa ogni anno l’aliquota con una propria delibera, che va al Presidente del Consiglio dei ministri per l’approvazione. Le istruzioni operative arrivano qualche settimana dopo con una determina della Direzione Affari generali e risorse, per il 2025 la 79/DAGR/2025 del 20 novembre 2025.
Il fotovoltaico c’entra perché la produzione di energia elettrica apre l’elenco delle attività del settore elettrico nel Testo integrato unbundling (TIUC, allegato A alla delibera 137/2016/R/com). Chi produce e vende energia fa parte del settore regolato, e da una certa taglia in su ARERA lo tratta come un operatore a tutti gli effetti.
Chi deve pagarlo: la soglia dei 100 kW
Il contributo segue l’Anagrafica Operatori, il registro in cui ARERA raccoglie i dati dei soggetti regolati. L’articolo 4.2 del Testo integrato anagrafica operatori (TIAO, allegato A alla delibera 102/2022/R/com) esonera dall’iscrizione chi soddisfa tre condizioni insieme:
- produce energia elettrica con impianti di potenza nominale complessiva fino a 100 kW;
- non svolge nessun’altra attività nei settori regolati da ARERA;
- è già registrato presso Terna nel sistema GAUDÌ.
L’articolo 7.2 dello stesso testo esonera questi soggetti anche dalla trasmissione dei dati sul contributo. L’esonero risale alla delibera 443/2012/A. L’Autorità lo motivava con il fatto che, con impianti di quella taglia, è «estremamente improbabile» arrivare a una base imponibile che faccia scattare un versamento. Nella stessa delibera si legge che i dati anagrafici dei piccoli produttori sono già disponibili in GAUDÌ.
| Situazione | Versamento | Dichiarazione online |
|---|---|---|
| Kit da balcone fino a 800 W | no | no |
| Impianto domestico o aziendale fino a 100 kW complessivi | no | no |
| Produttore oltre 100 kW con contributo calcolato fino a 100 € | no | sì, entro il 31 gennaio |
| Produttore oltre 100 kW con contributo calcolato sopra i 100 € | sì | sì, entro il 31 gennaio |
| Produttore che svolge anche un’altra attività regolata, per esempio la vendita ai clienti finali | secondo i ricavi | sì |
Conta la potenza complessiva di tutti gli impianti dello stesso soggetto. Un’azienda agricola con due impianti da 60 kW arriva a 120 kW e perde l’esonero, anche se ciascun impianto da solo starebbe sotto la soglia. Chi supera i 100 kW con un ampliamento si accredita all’Anagrafica Operatori e, secondo il manuale ARERA, indica come data di avvio dell’attività il giorno in cui ha perso i requisiti dell’esonero.
Per un kit da balcone o per l’impianto sul tetto di casa il discorso finisce qui. Il contributo ARERA tocca aziende, aziende agricole e società che gestiscono impianti di taglia industriale.
Le aliquote degli ultimi anni
L’aliquota si applica ai ricavi dell’esercizio precedente e cambia a ogni delibera annuale.
| Contributo | Delibera | Aliquota elettricità e gas | Ricavi di riferimento | Versamento entro | Dichiarazione entro |
|---|---|---|---|---|---|
| 2022 | 460/2022/A | 0,25 per mille | 2021 | 30 novembre 2022 | 31 gennaio 2023 |
| 2023 | 395/2023/A e 562/2023/A | 0,25 per mille, poi ridotta del 40 % | 2022 | 15 novembre 2023 | 15 gennaio 2024 |
| 2024 | 382/2024/A | 0,19 per mille | 2023 | 29 novembre 2024 | 31 gennaio 2025 |
| 2025 | 450/2025/A | 0,24 per mille | 2024 | 15 dicembre 2025 | 31 gennaio 2026 |
Il 2023 ha avuto un percorso a due tempi. Il versamento era fissato al 15 novembre con l’aliquota della delibera 395/2023/A. Il 28 novembre la delibera 562/2023/A ha tagliato del 40 % il contributo di elettricità e gas e ha disposto la restituzione dell’eccedenza a chi aveva già pagato.
Per il contributo 2026, calcolato sui ricavi del 2025, aliquota e date si leggono nella delibera annuale. Negli ultimi quattro anni ARERA l’ha adottata fra la fine di settembre e la metà di ottobre.
Esiste anche un contributo aggiuntivo dello 0,02 per mille. Lo versano soltanto le imprese che svolgono attività infrastrutturali a tariffa, come trasmissione, dispacciamento, distribuzione e misura. Un produttore fotovoltaico ne resta fuori.
Quali ricavi entrano nel calcolo
La base imponibile sono i ricavi delle sole attività regolate, presi dalle voci A1 (ricavi delle vendite e delle prestazioni) e A5 (altri ricavi e proventi) dell’ultimo conto economico approvato. Chi non redige il bilancio, come molte aziende agricole, applica l’aliquota ai ricavi delle scritture contabili o fiscali obbligatorie riferite alla produzione di energia.
Per il fotovoltaico la determina 79/DAGR/2025 elenca in modo esplicito le voci che rientrano:
- tariffa incentivante del Conto Energia e tariffa premio, al netto della ritenuta d’acconto;
- ricavi dello scambio sul posto, cioè il contributo in conto scambio;
- ricavi del Ritiro Dedicato, in cessione totale o parziale;
- tariffa onnicomprensiva e tariffa GRIN, che ha preso il posto dei certificati verdi;
- vendita di garanzie d’origine e di titoli di efficienza energetica;
- vendita di energia prodotta da altre fonti rinnovabili.
Restano fuori i proventi finanziari, i dividendi, gli incrementi delle immobilizzazioni e le variazioni delle rimanenze. L’energia che l’azienda consuma da sé non produce ricavi e quindi non pesa sul contributo. Un impianto aziendale pensato per l’autoconsumo ha una base imponibile fatta della sola parte immessa in rete, che di solito passa dal Ritiro Dedicato del GSE.
Le sopravvenienze attive legate alla produzione rientrano nella base, se non sono già state assoggettate al contributo in un anno precedente. Nei gruppi societari ogni società versa per conto suo, sui ricavi del proprio bilancio.
Quanto si paga: quattro impianti a confronto
Il contributo è una moltiplicazione, ricavi per aliquota. Con lo 0,24 per mille del 2025 il versamento supera la franchigia soltanto da 416.667 € di ricavi in su. Per tradurre quella cifra in potenza servono due ipotesi: una produzione di 1.300 kWh all’anno per kW installato, realistica nel Centro Italia, e un valore medio di 0,115 €/kWh per l’energia venduta, vicino al prezzo zonale medio del 2025.
| Impianto | Ricavi annui | Contributo calcolato | Da versare? |
|---|---|---|---|
| 200 kW, energia venduta | 29.900 € | 7,18 € | no, sotto la franchigia |
| 1 MW, energia venduta | 149.500 € | 35,88 € | no, sotto la franchigia |
| 3 MW, energia venduta | 448.500 € | 107,64 € | sì |
| 1 MW con incentivo di 0,30 €/kWh | 539.500 € | 129,48 € | sì |
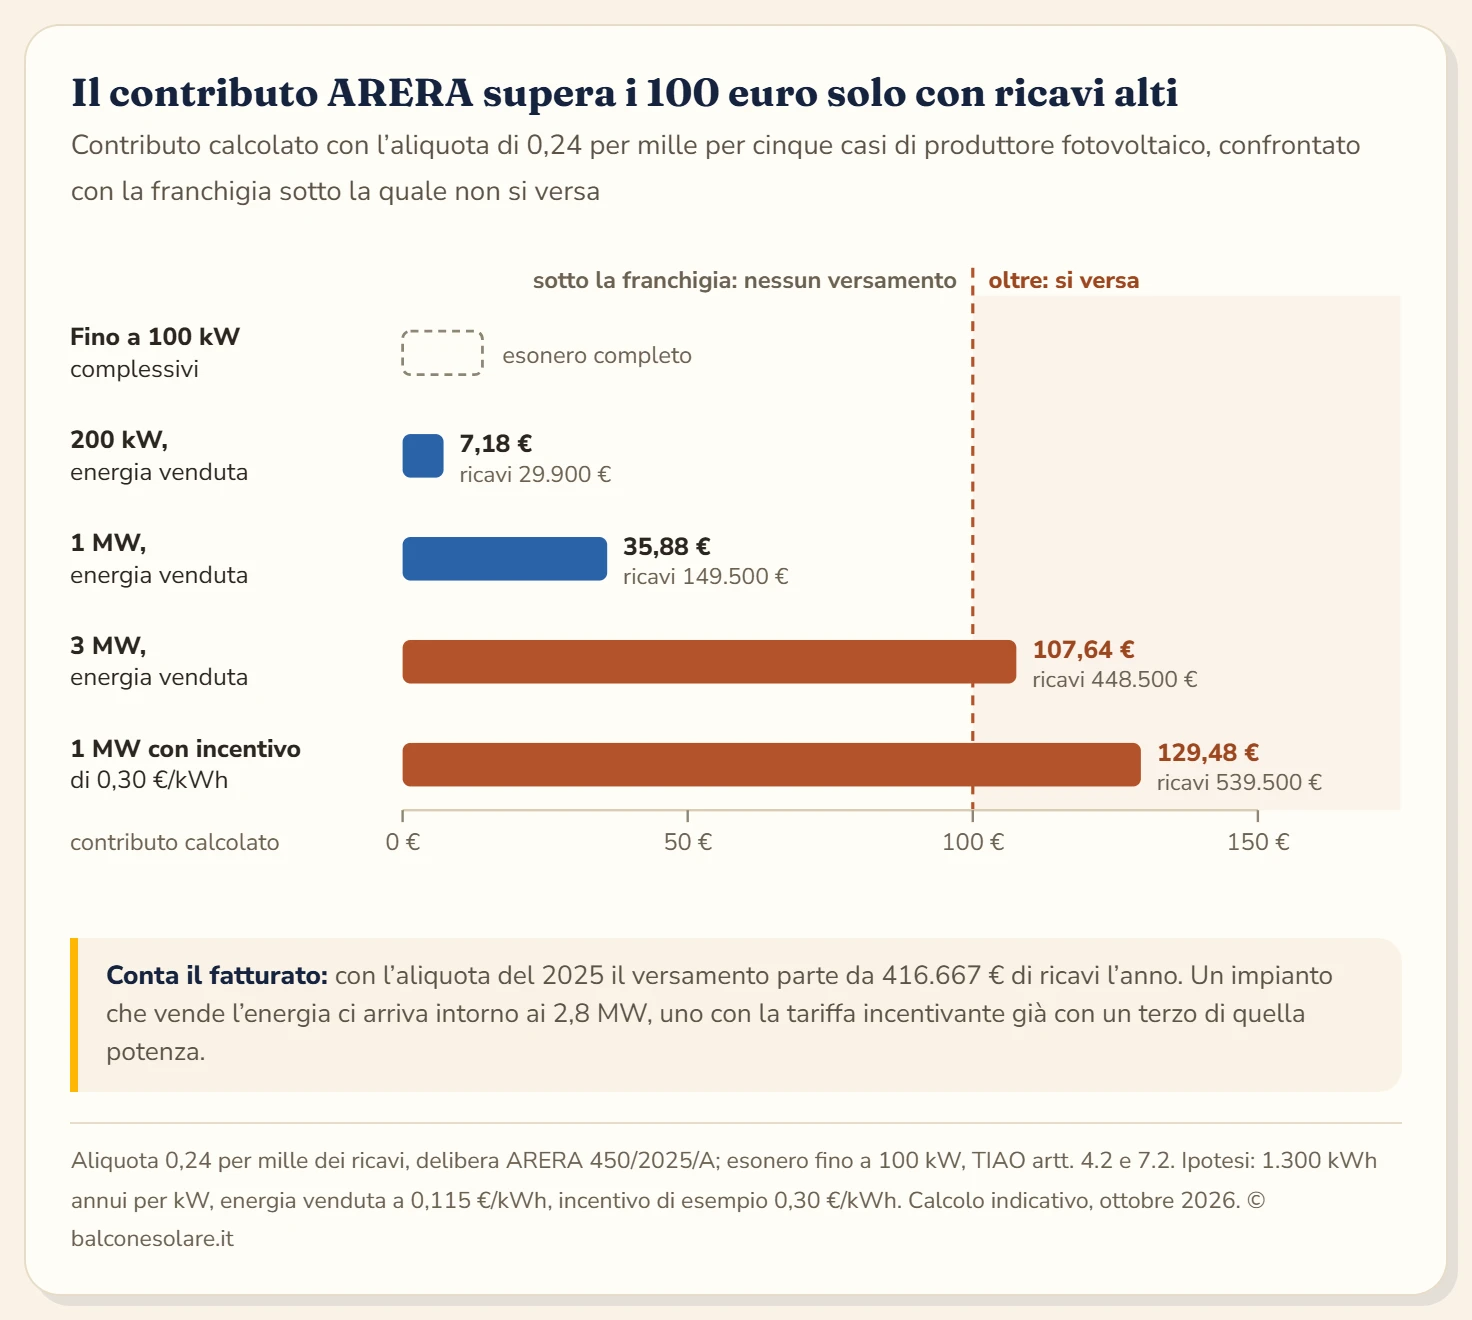
Con queste ipotesi un impianto che vende l’energia supera la franchigia intorno ai 2,8 MW. Un impianto incentivato ci arriva molto prima, perché la tariffa incentivante si somma alla vendita dell’energia e moltiplica i ricavi. Anche quando il versamento scatta, la cifra resta contenuta: 1 MW incentivato versa poco più di 129 €.
Le ipotesi spostano il risultato. Al Nord, con una produzione più bassa, la soglia sale; con prezzi dell’energia più alti scende. Il calcolo vero si fa sui ricavi a bilancio, e la tabella serve a capire l’ordine di grandezza. Il punto fermo è che per la grande maggioranza dei produttori fotovoltaici oltre 100 kW l’obbligo si riduce alla dichiarazione.
La franchigia dei 100 euro e la dichiarazione
Il punto 6 della delibera 450/2025/A esonera dal versamento chi ha un contributo calcolato uguale o inferiore a 100 €. La soglia si calcola separatamente per ciascun settore, quindi un produttore che vende anche gas fa due conti distinti. Lo stesso punto chiarisce che gli esonerati dal versamento restano obbligati a inviare i dati.
La franchigia è cresciuta nel tempo. La delibera 143/07 la fissava a 12 €, e la delibera 443/2012/A dava mandato agli uffici di proporne l’aumento. Oggi è di 100 € in tutti i settori.
La dichiarazione online riporta:
- il soggetto che ha eseguito il versamento;
- importo e data del versamento;
- la base imponibile usata per il calcolo;
- le voci di bilancio escluse dalla base;
- la copia del bonifico, se il pagamento è avvenuto così.
Chi sta sotto la franchigia compila la stessa dichiarazione con la base imponibile e un contributo non dovuto. Per il 2025 il termine era il 31 gennaio 2026.
Come si versa e come si dichiara
Il percorso è lo stesso ogni anno, cambiano solo date e aliquota.
- Accreditamento all’Anagrafica Operatori, una volta sola, dal sito ARERA. L’articolo 10 del TIAO richiede un’autenticazione forte, cioè SPID o Carta nazionale dei servizi. Il legale rappresentante può delegare altre persone.
- Calcolo del contributo: ricavi dell’esercizio precedente per l’aliquota dell’anno.
- Versamento entro la scadenza, se l’importo supera i 100 €. Si paga con PagoPA dalla pagina del sito ARERA oppure con un bonifico sul conto indicato nelle istruzioni. Per il 2025 ARERA ha aperto un nuovo conto presso la Banca Popolare di Sondrio, quindi l’IBAN va ricontrollato ogni anno.
- Causale: partita IVA o codice fiscale, ragione sociale e la dicitura «Contributo ARERA 2025 ENERGIA GAS», con l’anno aggiornato.
- Dichiarazione online nel sistema telematico dell’Autorità entro il 31 gennaio, anche con versamento non dovuto.
Per problemi tecnici con l’Anagrafica o con l’inserimento dei dati ARERA indica l’helpdesk infoanagrafica@arera.it e il numero verde 800.707.337. Le domande sul contributo vanno all’indirizzo contributo@arera.it.
Ritardi, errori e anni arretrati
Per gli anni mancanti, i versamenti sbagliati e i cambi di titolare le istruzioni ARERA prevedono tre percorsi.
| Caso | Cosa fare |
|---|---|
| Dichiarazioni o versamenti mancanti degli anni passati | chiedere la riapertura delle dichiarazioni a contributoannipregressi@arera.it e versare con gli interessi legali, indicando settore e anno nella causale |
| Versamento non dovuto o troppo alto | istanza di rimborso o compensazione entro il quinto anno dal versamento, via PEC a protocollo@pec.arera.it con copia a contributo@arera.it |
| Impianto ceduto o società fusa | l’obbligo per l’anno già lavorato resta in capo a chi esercitava l’attività; nelle operazioni societarie passa a chi subentra |
ARERA svolge controlli a campione insieme alla Guardia di Finanza, come prevede il punto 8 della delibera 450/2025/A. Per le violazioni degli obblighi informativi l’articolo 8 del TIAO rinvia alle sanzioni amministrative della legge 481/1995 e le considera della massima gravità. La regolarizzazione spontanea costa gli interessi legali e chiude la posizione prima di un’eventuale contestazione.
Cosa fare se il tuo impianto supera i 100 kW
Somma la potenza di tutti gli impianti intestati alla stessa partita IVA. Se stai sopra i 100 kW, accreditati all’Anagrafica Operatori con SPID o CNS e segna due date: il versamento di fine anno, che per un impianto senza incentivi sotto i 2–3 MW quasi sempre non è dovuto, e la dichiarazione del 31 gennaio, che va inviata in ogni caso. Tieni separati in contabilità i ricavi della produzione di energia, così il calcolo della base imponibile richiede pochi minuti. Il contributo è soltanto uno degli adempimenti ARERA per il fotovoltaico oltre i 100 kW, e conviene sistemarli insieme. Quale testo regola ciascun passaggio lo riassume la guida alle delibere ARERA sul fotovoltaico.
Domande frequenti
Chi ha un impianto fotovoltaico sul tetto di casa deve pagare il contributo ARERA?
No. Il Testo integrato anagrafica operatori esonera chi produce energia con impianti fino a 100 kW di potenza complessiva, non svolge altre attività regolate ed è registrato in GAUDÌ presso Terna. Un impianto domestico da 3 o 6 kW soddisfa tutte e tre le condizioni, quindi niente iscrizione all'Anagrafica Operatori, niente versamento e niente dichiarazione. Lo stesso vale per un kit da balcone.
Quanto si paga di contributo ARERA per un impianto fotovoltaico da 1 MW?
Con l'aliquota del 2025, lo 0,24 per mille dei ricavi, un impianto da 1 MW che produce 1.300 MWh e vende l'energia a 0,115 €/kWh incassa circa 149.500 € e ha un contributo calcolato di 35,88 €. È sotto la franchigia di 100 €, quindi non si versa nulla. La dichiarazione online entro il 31 gennaio va però presentata lo stesso.
Il contributo ARERA si calcola sulla potenza o sui ricavi dell'impianto?
Sui ricavi. La potenza decide soltanto se rientri fra i soggetti obbligati, cioè se superi i 100 kW complessivi. L'importo nasce dai ricavi dell'attività di produzione, presi dalle voci A1 e A5 del conto economico, moltiplicati per l'aliquota dell'anno. Per il contributo 2025 contavano i ricavi del 2024.
Gli incentivi del Conto Energia entrano nel calcolo del contributo ARERA?
Sì. Le istruzioni ARERA per il 2025 elencano fra i ricavi soggetti la tariffa incentivante del Conto Energia e la tariffa premio, al netto della ritenuta d'acconto. Entrano anche il contributo in conto scambio, i ricavi del Ritiro Dedicato, la tariffa onnicomprensiva, la tariffa GRIN e la vendita delle garanzie d'origine. Per questo un impianto incentivato supera la franchigia con una potenza molto più bassa.
Entro quando si paga il contributo ARERA?
La data cambia ogni anno con la delibera dell'Autorità. Per il contributo 2025 il versamento scadeva il 15 dicembre 2025 e la dichiarazione online il 31 gennaio 2026. Nel 2024 la scadenza del versamento era il 29 novembre, nel 2022 il 30 novembre. Per il contributo 2026, sui ricavi 2025, fa fede la nuova delibera annuale.
Come si paga il contributo ARERA?
Con PagoPA dalla pagina dedicata del sito ARERA oppure con un bonifico sul conto indicato nelle istruzioni dell'anno. Nella causale vanno partita IVA o codice fiscale, ragione sociale e la dicitura «Contributo ARERA 2025 ENERGIA GAS» con l'anno di riferimento. Il conto può cambiare da un anno all'altro, e per il 2025 ARERA ne ha indicato uno nuovo.
Cosa succede se non ho mai presentato la dichiarazione del contributo ARERA?
Si regolarizza chiedendo via e-mail a contributoannipregressi@arera.it la riapertura delle dichiarazioni degli anni mancanti. Gli eventuali importi dovuti si versano con gli interessi legali, indicando nella causale il settore e l'anno da sistemare. Il TIAO considera di massima gravità le violazioni degli obblighi informativi, quindi conviene muoversi prima di un controllo.